HOME FINANCE LAB
김해 아파트 추가대출, 남은 대출 1억이면 절반은 여유 0
- 김해 84㎡형 218곳 중간 가격 1억 7,612만원
- 남은 대출 1억이면 111곳이 여유 없음
- 장유동 4억 5,250만, 삼정동 1억 4,200만
목차 7개
김해 아파트로 돈을 더 빌릴 수 있을지는 남은 주담대와 단지 시세 두 숫자로 대부분 갈려요. 김해는 시세가 2억 아래인 단지가 절반을 넘어요. 그래서 남은 대출이 조금만 많아도 여유가 사라지기 쉬워요.
김해에서 남은 주담대가 1억이면 추가대출이 될까요?
김해 중간 가격 단지라면 담보 여유가 거의 없습니다. 84㎡형 시세 중간 가격은 1억 7,612만원입니다. 여기에 LTV 70%를 곱하면 1억 2,328만원이에요.
LTV란 집값에서 담보로 인정받는 비율을 말합니다. 이 금액에서 남은 대출 1억과 방공제 2,500만원을 빼면 약 172만원이 모자라요. 방공제는 세입자 보증금을 대비해 미리 빼는 돈이고, 김해는 광역시가 아니라 2,500만원이에요.
남은 대출이 7,000만원이면 이야기가 달라집니다. 같은 단지에서 약 2,828만원의 여유가 생겨요. 결국 김해에서는 "얼마 남았나"가 한도를 가장 크게 흔들어요. 모두 예시 계산이고, 실제는 심사에 따라 달라요.
남은 대출이 1억 5,000만원이면 기준선이 더 올라가요. 시세가 2억 5,000만원은 넘어야 여유가 생기는데, 김해 218곳 중 160곳이 이보다 낮습니다. 열 곳 중 일곱 곳 정도는 이 경우 추가대출이 어렵다는 뜻입니다.
김해 아파트 시세는 어느 가격대에 많나요?
1억~2억 구간이 107곳으로 가장 많아요. 국토교통부 실거래가(2025년 10월~2026년 10월)에서 84㎡형 거래가 있는 김해 단지 218곳으로 셌어요. 2억 이상은 90곳, 41.3%입니다.
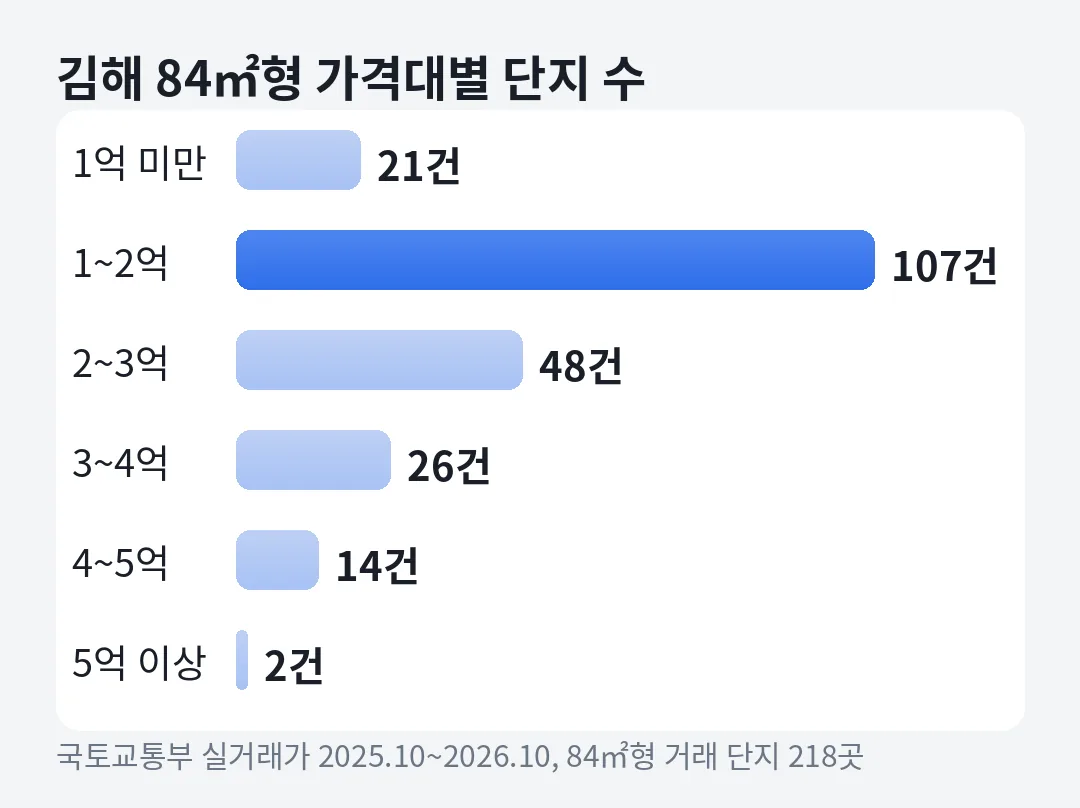
남은 대출 1억 기준으로 여유가 0이 되는 시세는 1억 7,857만원입니다. 김해 218곳 중 111곳이 이 선 아래거든요. 절반 넘는 단지가 남은 대출 1억만으로 담보 여유가 없다는 뜻입니다.
1억 미만 단지 21곳은 더 빠듯합니다. 시세 1억원 단지라면 남은 대출이 4,500만원만 돼도 여유가 0이에요. 반대로 2억~3억 구간 48곳은 사정이 나아요. 시세 2억 5,000만원 단지에 남은 대출 1억이면 약 5,000만원이 남습니다.
김해 안에서 동네별로 얼마나 차이 나나요?
시세가 가장 높은 동과 낮은 동은 5배 넘게 벌어집니다. 84㎡형 단지가 3곳 이상인 동만 모아 보면 장유동이 4억 5,250만원이에요. 진영읍 여래리는 8,350만원입니다.
| 동·읍 | 단지 수 | 84㎡형 중간 가격 | 남은 대출 1억일 때 |
|---|---|---|---|
| 장유동 | 5곳 | 4억 5,250만 | 약 1억 9,175만 |
| 신문동 | 7곳 | 4억 | 1억 5,500만 |
| 율하동 | 6곳 | 3억 3,900만 | 1억 1,230만 |
| 진영읍 진영리 | 11곳 | 2억 800만 | 2,060만 |
| 삼계동 | 24곳 | 2억 700만 | 1,990만 |
| 삼정동 | 25곳 | 1억 4,200만 | 여유 없음 |
| 어방동 | 12곳 | 1억 1,950만 | 여유 없음 |
단지가 많은 삼정동·삼계동은 1억~2억 안팎입니다. 반면 장유동·신문동처럼 새 단지가 모인 곳은 단지 수가 적어요. 동 중간 가격보다 내 단지 실거래를 따로 보는 게 정확해요.
삼정동은 25곳으로 김해에서 84㎡형 단지가 가장 많은 동입니다. 중간 가격 1억 4,200만원 단지라면 남은 대출이 7,000만원일 때 여유가 약 440만원입니다. 작은 금액이라도 남는지, 아예 없는지는 단지 실거래로 갈려요.
진영읍 진영리는 11곳의 중간 가격이 2억 800만원으로 삼계동과 비슷해요. 읍 지역이라고 시세가 낮다고 단정할 수는 없어요. 율하동은 6곳이 3억 3,900만원이라, 남은 대출 1억이어도 1억이 넘는 여유가 계산돼요.
삼계동 새 아파트라면 여유가 얼마나 될까요?
2021년 준공 단지라면 동 중간 가격보다 훨씬 큽니다. 삼계동 삼계한라비발디센텀시티는 1,936세대, 85㎡ 중간 가격이 4억 500만원입니다. 1년간 85㎡만 98건 거래됐어요.
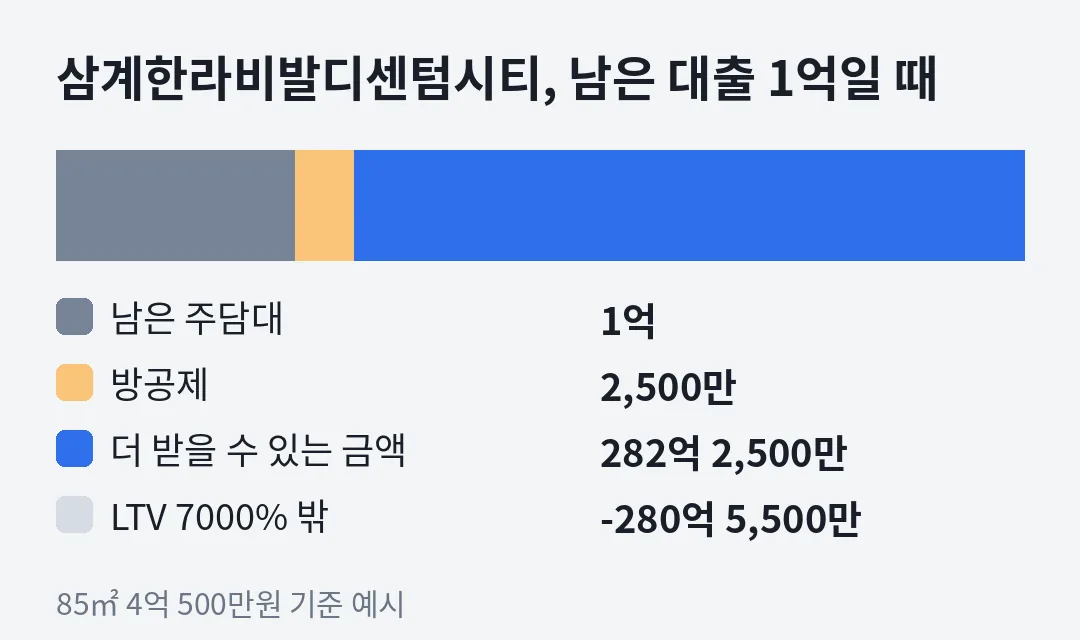
남은 대출 1억이면 약 1억 5,850만원, 1억 5,000만원이면 약 1억 850만원이 남아요. 같은 삼계동인데 동 중간 가격 단지보다 여유가 8배쯤 커요. 거래가 많아 시세가 촘촘하게 잡히는 점도 심사에 도움이 돼요.
면적을 바꾸면 결과도 달라집니다. 이 단지 64㎡는 3억 2,000만원, 76㎡는 3억 4,700만원이에요. 2026년 10월 85㎡ 거래는 3억 8,000만~3억 9,500만원이라, 3억 8,000만원으로 잡으면 남은 대출 1억에 약 1억 4,100만원입니다.
김해 시장 흐름은 추가대출에 어떤 영향이 있나요?
시세가 흔들리면 한도 계산의 출발점이 바뀌어요. 2026년 1월 보도에서 김해는 2025년 공급이 많아 약보합으로 꼽혔어요. 같은 경남의 창원·진주가 오른 것과 대비돼요.
2026년 6월 말 경남의 준공 후 미분양은 3,226호였어요. 새 단지가 많은 곳은 분양가보다 실거래가 낮게 잡힐 수도 있죠. 신청 직전 최근 3개월 거래로 다시 계산해 보세요.
금융사가 쓰는 시세도 실거래와 조금 달라요. 주로 KB시세나 한국부동산원 시세를 보고, 없으면 감정평가를 합니다. 이 글의 숫자는 실거래 중간 가격이라 실제 심사값과 차이가 날 수 있어요.
남은 대출은 금융사에 따라 잔액이 아니라 채권최고액으로 빼기도 해요. 채권최고액은 보통 원금의 120~130%라, 이 기준이면 위 예시보다 여유가 줄어요.
추가대출보다 신용대출 정리가 먼저일 때도 있나요?
네, 담보는 넉넉한데 소득 기준에서 막히는 경우예요. DSR은 1년 원리금이 소득에서 차지하는 비율입니다. 총대출 1억 초과면 은행 40%, 2금융 50%가 기준입니다.
연소득 4,800만원이면 은행 기준 1년 원리금은 1,920만원까지입니다. 2금융 50%라면 2,400만원까지 볼 수 있죠. 기존 대출 원리금이 이 안을 얼마나 채웠는지가 관건이에요.
예를 들어 연소득 4,800만원에 신용대출 3,000만원이 있다면, 만기일시라도 5년 분할로 보고 계산해요. 이 부담이 DSR을 먼저 채우면 담보 여유가 있어도 한도가 줄어요. 순서를 바꾸는 방법은 DSR 초과로 거절됐을 때에 정리했어요.
은행 주담대는 DSR을 계산할 때 수도권 밖 변동형에 0.75%p를 더해 봅니다. 2026년 12월 31일까지 적용되는 스트레스 DSR입니다. 실제 금리는 그대로지만 한도는 그만큼 작게 나와요.
신청 전에 무엇을 챙기면 되나요?
등기부등본과 소득 서류, 남은 대출 내역이면 대부분 시작할 수 있어요. 등기부에서 선순위 채권최고액을 먼저 확인하세요. 세입자가 있다면 보증금도 함께 알려야 해요.
2순위 대출은 1순위보다 금리가 높습니다. 대부업이라면 연 20% 이내에서 심사에 따라 정해져요. 구조는 후순위 담보대출이란, 서류 순서는 준비 서류와 진행 순서에서 볼 수 있어요.
상담은 같은 조건으로 두세 곳을 비교하는 게 좋습니다. 금리, 설정비, 중도상환수수료를 한 표에 놓으면 차이가 잘 보여요. 대출 전에 수수료를 먼저 보내라는 곳은 피하세요.
자주 묻는 질문
김해는 방공제가 얼마인가요?
김해는 광역시가 아니어서 방 1개 기준 2,500만원을 빼요. 저축은행·대부업은 업체마다 기준이 달라 심사 때 확인해야 해요.
추가대출을 받으면 기존 주담대는 그대로인가요?
네, 기존 대출은 1순위로 두고 그 뒤에 2순위로 설정하는 방식이에요. 기존 대출 조건은 바뀌지 않지만, 두 대출의 이자를 함께 내야 해요.
김해 아파트 시세는 무엇으로 보나요?
금융사는 주로 KB시세나 한국부동산원 시세를 쓰고, 없으면 감정평가를 해요. 이 글의 숫자는 국토부 실거래가로 계산한 예시예요.
남은 대출을 조금 갚으면 한도가 늘까요?
잔액 기준으로 보는 금융사라면 갚은 만큼 여유가 늘어요. 채권최고액 기준이라면 말소나 감액 등기를 하기 전까지는 그대로일 수 있어요.