HOME FINANCE LAB
대구 월배2차아이파크 후순위담보대출, 대구 거래 1위 167건
- 84㎡형 시세 5억 4,600만원, 1년 새 +2,250만원
- 2016년 준공 · 2,134세대 · 19개 동
- 대구 1,026개 단지 중 84㎡형 시세 168위
목차 6개
달서구 집값이 약하다는데, 이 단지는 어떤가요?
이 단지는 1년 동안 오히려 올랐어요. 84㎡형 앞쪽 거래 중간 가격은 5억 2,350만원, 최근 거래는 5억 4,600만원이에요. 약 2,250만원, 4.3% 높아졌어요.
같은 시기 달서구 전체 흐름과는 다릅니다. 2026년 8월 주택종합 가격 흐름을 보면 달서구는 -0.21%로 대구에서 약한 쪽이었어요. 같은 달 중구는 +0.34%였어요. 구 평균만 보고 한도를 짐작하면 이 단지는 실제보다 낮게 계산될 수 있어요.
10월 거래도 높은 쪽에서 이어졌어요. 25일 84㎡ 14층이 5억 6,700만원, 20일 85㎡ 25층이 5억 9,000만원에 계약됐어요.
84㎡와 85㎡는 왜 따로 나오나요?
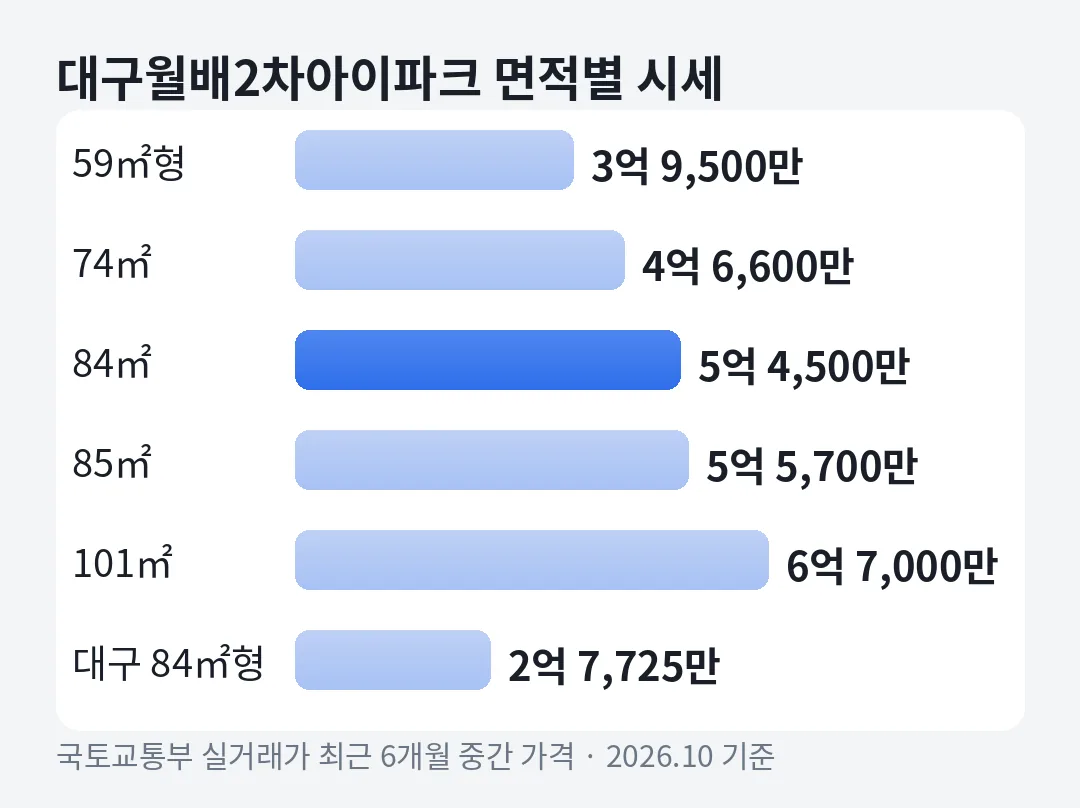
실거래 신고 면적이 두 가지로 잡히기 때문입니다. 둘 다 흔히 말하는 84㎡형이지만 시세는 조금 달라요. 최근 6개월 기준 84㎡는 5억 4,500만원, 85㎡는 5억 5,700만원으로 1,200만원 차이입니다.
| 전용면적 | 1년 중간 가격 | 범위 | 거래 |
|---|---|---|---|
| 60㎡(59㎡형) | 3억 9,200만 | 3억 3,500만~4억 1,000만 | 43건 |
| 74㎡ | 4억 6,500만 | 4억 2,000만~4억 8,300만 | 19건 |
| 84㎡ | 5억 3,000만 | 4억 7,500만~5억 8,000만 | 58건 |
| 85㎡ | 5억 5,300만 | 5억 2,000만~5억 9,000만 | 35건 |
| 101㎡ | 6억 4,400만 | 6억 2,500만~6억 9,000만 | 12건 |
계산할 때는 등기부에 적힌 전용면적으로 고르세요. 두 줄을 합치면 1년에 93건이라, 이 단지 거래의 절반 넘게가 84㎡형입니다.
74㎡는 59㎡형과 84㎡형 사이 면적입니다. 1년 19건으로 표본이 적은 편이지만 범위가 4억 2,000만~4억 8,300만원으로 좁아요. 10월 16일 7층도 4억 7,700만원으로 그 안에 있었어요. 거래가 적어도 가격이 고르게 나오면 시세를 잡기가 수월해요.
주담대가 2억 5천 남았다면 얼마나 더 받을 수 있나요?
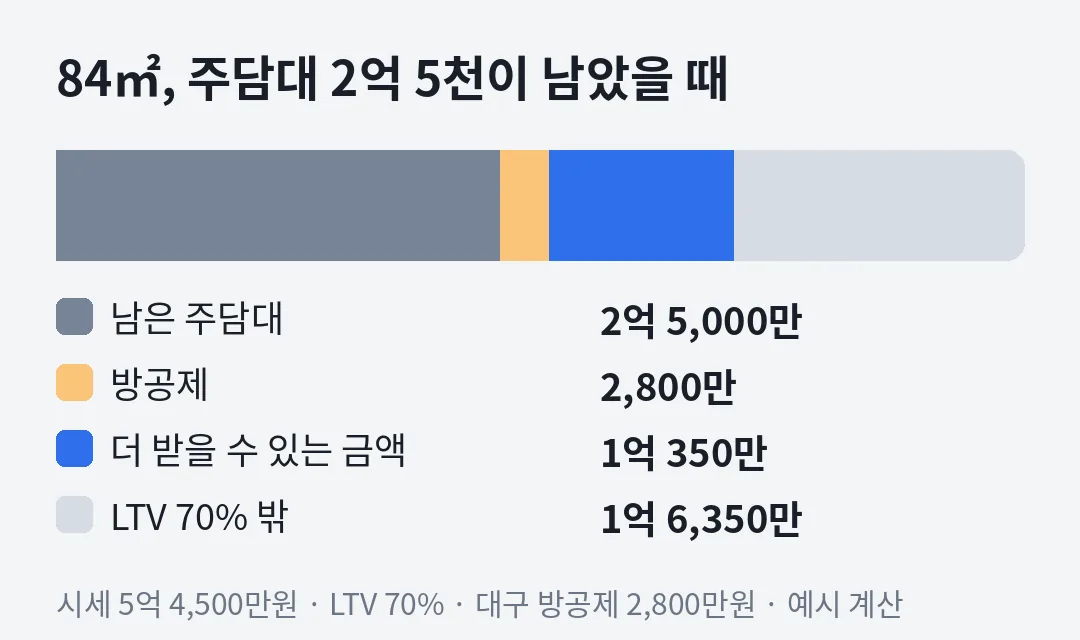
84㎡ 기준 예시 계산으로 약 1억 350만원입니다. 시세 5억 4,500만원의 70%에서 남은 주담대와 방공제를 뺀 값이에요.
시세가 1년 새 2,250만원 오른 만큼, 같은 대출 잔액이라도 계산상 여유는 약 1,575만원 늘었어요.
대구는 광역시라 방공제가 2,800만원입니다. 방공제는 소액 세입자 몫을 미리 빼 두는 금액입니다. 세입자가 없어도 한도 계산에서는 기본으로 빼요.
| 남은 주담대 | 59㎡형 | 84㎡ | 101㎡ |
|---|---|---|---|
| 1억 | 1억 4,850만 | 2억 5,350만 | 3억 4,100만 |
| 2억 | 4,850만 | 1억 5,350만 | 2억 4,100만 |
| 2억 5천 | 여유 없음 | 1억 350만 | 1억 9,100만 |
| 3억 | 여유 없음 | 5,350만 | 1억 4,100만 |
59㎡형은 남은 대출이 2억 4,850만원을 넘으면 LTV 70% 기준 여유가 없어요. 대부업처럼 담보 비율을 금융사별로 정하는 곳에서 예시 80%를 넣으면 84㎡·2억 5천 기준 약 1억 5,800만원입니다. 어디까지나 예시 계산이라 실제 금액은 심사 뒤에 정해집니다.
주담대 2억 5천이 남은 상태에서 1억 350만원을 모두 받으면 LTV 70%가 꽉 차요. 나중에 시세가 내리거나 급한 돈이 생겨도 더 받을 여유가 없어요. 필요한 금액만 받는 편이 안전합니다.
단지 기본 정보는 어떤가요?
2,134세대 규모이고, 2016년 6월에 사용승인을 받았어요. 현대산업개발이 지었고 19개 동, 최고 29층이에요.
| 주소 | 대구 달서구 월배로5길 76 |
|---|---|
| 세대·동 | 2,134세대 · 19개 동 · 최고 29층 |
| 사용승인 | 2016년 6월(10년 차) |
| 면적 구성 | 60㎡ 이하 365세대 · 60~85㎡ 1,605세대 · 85~135㎡ 164세대 |
| 난방·구조 | 지역난방 · 계단식 |
1년 매매 167건은 전체 세대의 약 8%예요. 60~85㎡ 구간이 약 75%예요. 준공 10년 차라 연식 때문에 감정가가 크게 깎일 걱정은 적어요. 101㎡는 1년 12건이라 거래가 적은 편이니, 감정평가로 다시 볼 수 있다는 점만 기억하세요.
유천동과 대구 안에서는 어느 수준인가요?
유천동 10개 단지 중 84㎡형 시세가 가장 높아요. 대구 전체로는 1,026개 단지 중 159번째, 상위 약 16%예요.
| 유천동 단지 | 84㎡형 최근 시세 | 준공 |
|---|---|---|
| 대구월배2차아이파크 | 5억 4,500만 | 2016 |
| 현대아이파크 | 4억 9,500만 | 2015 |
| 진천역AK그랑폴리스 | 4억 5,300만 | 2013 |
| 월배쌍용예가 | 3억 7,500만 | 2008 |
| 대곡역화성파크드림 | 2억 9,400만 | 2007 |
유천동 2위인 현대아이파크(2015년 준공)와도 5,000만원 차이가 나요. 비슷한 시기에 지은 이웃 단지라도 시세가 이만큼 다르니, 옆 단지 숫자로 짐작하지 말고 단지 이름으로 계산하세요.
연식을 맞춰 봐도 높은 편이에요. 대구에서 2014~2018년 준공 146개 단지의 84㎡형 중간 가격은 2억 7,625만원입니다. 같은 연식대 안에서도 약 2배입니다.
거래량은 더 눈에 띄어요. 1년 매매 167건으로 대구 1,426개 단지 중 가장 많습니다. 대구는 2026년 8월 말 준공 후 미분양이 3,375호로 많은 지역입니다. 그래도 거래가 꾸준한 단지는 시세 근거가 분명해서 담보 평가가 안정적인 편이에요. 대구 전체 상황은 대구 아파트 추가대출 정리에서 볼 수 있습니다.
마이너스통장이 있으면 DSR은 어떻게 계산되나요?
쓴 금액이 아니라 한도 전액으로 계산합니다. 그래서 거의 안 쓰는 마이너스통장도 DSR을 끌어올려요.
예를 들어 연소득 5,500만원에 주담대를 매달 120만원 갚는다고 해 볼게요. 마이너스통장 한도가 3,000만원이고 실제로는 1,000만원만 썼어요. 심사에서는 3,000만원을 5년에 나눠 갚는다고 봐서 원금만 연 600만원이 잡혀요. 이자를 빼도 DSR이 약 37.1%입니다.
한도를 1,000만원으로 줄이면 같은 계산이 약 29.8%로 내려가요. 쓰지 않는 한도를 줄이는 것만으로 은행 기준 40% 안쪽 여유가 커지는 셈입니다.
스트레스 DSR도 함께 봅니다. 수도권 밖 주담대는 변동형이면 심사 금리에 0.75%p를 더합니다. 고정 기간이 긴 혼합형이나 주기형은 더하는 폭이 작아요. 이 기준은 2026년 12월 31일까지이고, 그 뒤는 12월 발표를 봐야 알 수 있습니다.
세입자가 있다면 보증금도 함께 빼야 해요. 계산 방법은 세입자 있을 때 추가대출에, 서류와 순서는 준비 서류와 진행 순서에 정리했어요. 금리 역시 연 20% 이내 범위에서 심사로 결정되죠.
자주 묻는 질문
월배2차아이파크 84㎡ 시세는 얼마인가요?
최근 6개월 실거래 중간 가격은 84㎡ 5억 4,500만원, 85㎡ 5억 5,700만원이에요. 실제 심사는 KB시세나 감정가를 써서 달라질 수 있어요.
달서구 집값이 내렸다는데 한도도 줄었나요?
구 전체 흐름과 단지 시세는 따로 움직일 수 있어요. 이 단지 84㎡형은 1년 사이 약 2,250만원 올라 계산상 여유는 오히려 늘었어요.
마이너스통장을 거의 안 쓰는데도 DSR에 들어가나요?
네. DSR은 쓴 금액이 아니라 약정 한도 전액으로 계산해요. 쓰지 않는 한도를 줄이면 DSR이 내려가요.
대구 방공제는 얼마인가요?
광역시라 방 1개 기준 2,800만원이에요. 방공제를 빼지 않는 상품은 금융사마다 취급 여부가 달라요.