HOME FINANCE LAB
영주 코아루 후순위담보대출, 125㎡ 이상 큰 평형 계산법
- 85㎡형 2억 8,125만, 1년 앞뒤 보합
- 125㎡형 10월 두 거래 1억 4,500만 차이
- 2007년 준공 · 600세대 · 중대형 40%
목차 6개
영주 코아루는 면적이 클수록 얼마나 비싸질까요?
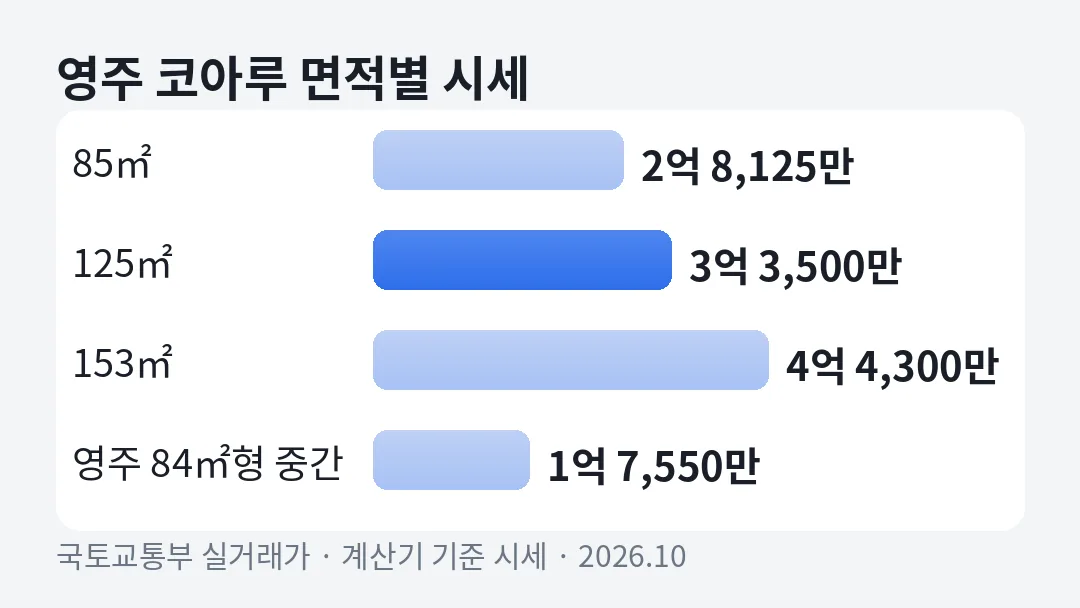
계산기 기준 시세로 85㎡형 2억 8,125만원, 125㎡형 3억 3,500만원, 153㎡형 4억 4,300만원이에요. 85㎡형과 125㎡형 사이는 5,375만원, 125㎡형과 153㎡형 사이는 1억 800만원 벌어집니다.
이 단지는 중대형 비중이 높은 편이에요. 600세대 가운데 85㎡ 초과가 240세대로 40%를 차지합니다. 그래서 다른 단지처럼 84㎡형 하나만 보고 계산하면 우리 집 숫자와 꽤 어긋날 수 있어요.
| 면적 | 계산기 기준 시세 | 1년 중간 | 1년 범위 | 1년 건수 |
|---|---|---|---|---|
| 85㎡ | 2억 8,125만 | 2억 8,625만 | 2억 5,000만~3억 3,600만 | 26건 |
| 125㎡ | 3억 3,500만 | 3억 5,700만 | 3억 3,500만~4억 8,000만 | 8건 |
| 153㎡ | 4억 4,300만 | 4억 4,300만 | 한 건 | 1건 |
거래량은 85㎡형에 몰려 있어요. 1년 35건 중 26건입니다. 125㎡형은 8건, 153㎡형은 1건뿐이라 면적이 클수록 시세가 성기게 잡혀요. 표에서 계산기 기준과 1년 중간 가격이 125㎡형만 2,200만원 차이 나는 것도 거래가 적어서 생긴 흔들림이에요.
125㎡형 두 거래가 1억 4,500만원 벌어지면 무엇을 기준으로 하나요?
대부분의 금융사는 한 건짜리 높은 거래보다 여러 거래의 가운데 값이나 감정가를 써요. 10월 1일 125㎡형 13층은 4억 8,000만원, 이틀 뒤 9층은 3억 3,500만원이었어요. 같은 면적인데 1억 4,500만원 차이예요.
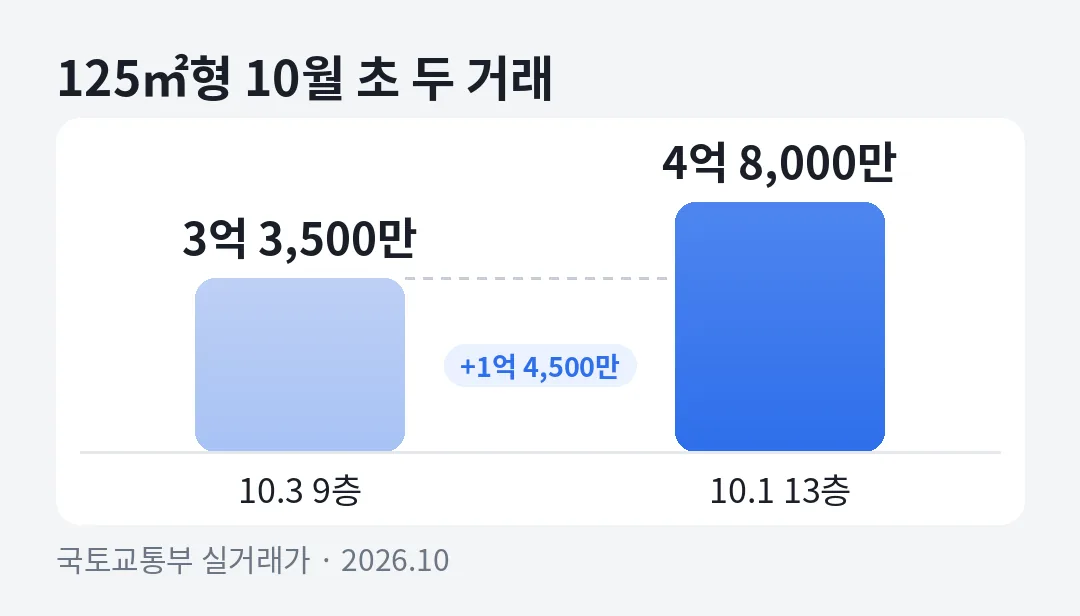
LTV 70%로 바꾸면 차이는 1억 150만원이에요. LTV는 집값에서 담보로 인정하는 비율이에요. 높은 거래를 기준으로 기대했다가 낮은 쪽으로 평가되면, 쓸 곳을 정해 둔 계획이 크게 틀어질 수 있어요.
그래서 125㎡형이라면 계산기 기준 3억 3,500만원으로 먼저 계산해 두고, 감정에서 더 나오면 덤으로 보는 편이 안전합니다. 1년 범위의 맨 아래가 바로 3억 3,500만원이라, 이 기준은 보수적인 쪽이에요. 감정가가 실거래와 엇갈리는 경우는 감정가와 실거래가가 다를 때에 자세히 적었어요.
153㎡형은 1년에 한 건이라 실거래만으로 기준을 세우기가 어려워요. 이 면적은 감정평가를 거쳐 한도가 정해진다고 생각하는 게 맞아요.
참고로 125㎡형을 1년 중간 가격 3억 5,700만원으로 평가하면, 남은 대출이 없을 때 70% 기준 여유는 2억 2,490만원입니다. 계산기 기준 3억 3,500만원으로는 2억 950만원이라, 같은 집이 기준만 바뀌어도 1,540만원이 오르내려요.
남은 주담대가 1억~2억이면 면적별로 얼마나 남나요?
주담대 1억 5,000만원이 남은 집이라면 85㎡형은 약 2,188만원, 125㎡형은 약 5,950만원이에요. 계산은 시세×70%에서 남은 대출과 방공제 2,500만원을 빼는 방식입니다. 방공제는 소액 세입자 몫으로 남겨 두는 금액이고, 영주는 방 1개 기준 2,500만원이에요.
| 남은 주담대 | 85㎡ | 125㎡ | 153㎡ |
|---|---|---|---|
| 1억 | 7,188만 | 1억 950만 | 1억 8,510만 |
| 1억 5천만 | 2,188만 | 5,950만 | 1억 3,510만 |
| 2억 | 여유 없음 | 950만 | 8,510만 |
85㎡형은 잔액이 1억 7,188만원을 넘으면 70% 기준 여유가 사라져요. 담보 비율을 자체로 정하는 대부업에서 80%를 쓴다고 가정하면, 85㎡형·잔액 1억일 때 약 1억까지 계산되죠. 표의 숫자는 모두 예시 계산이고 심사에 따라 달라요.
남은 대출이 아예 없다면 85㎡형 1억 7,188만원, 125㎡형 2억 950만원, 153㎡형 2억 8,510만원이 70% 기준 여유입니다. 남은 대출은 비율 없이 통째로 빠지니, 1,000만원을 갚으면 어느 면적이든 여유가 1,000만원 늘어나요. 큰 평형이라고 상환 효과가 더 커지지는 않아요.
어떤 단지인지 기본 정보로 보면요?
2007년 10월 사용승인을 받은 19년 차 단지예요. 우정건설이 지었고 600세대, 9개 동, 최고 15층이에요.
| 주소 | 경북 영주시 원당로225번길 67 |
|---|---|
| 세대·동 | 600세대 · 9개 동 · 최고 15층 |
| 사용승인 | 2007년 10월 |
| 면적 구성 | 60~85㎡ 360 · 85~135㎡ 180 · 135㎡ 초과 60세대 |
| 난방·구조 | 개별난방 · 계단식 |
15층 이하 계단식이라 층별 차이가 고층 단지만큼 크지는 않을 거라 생각하기 쉬워요. 그런데 85㎡형 10월 거래도 14층 2억 6,500만원, 7층 2억 5,000만원으로 1,500만원 차이가 났어요. 층과 향은 이 단지에서도 평가에 영향을 줘요.
세대 구성으로 보면 60~85㎡ 구간이 360세대로 60%인데, 거래는 85㎡형이 74%를 차지했어요. 중대형 보유자는 상대적으로 덜 팔고 오래 사는 경향이 있다고 볼 수도 있지만, 데이터만으로 이유를 단정할 수는 없어요. 분명한 건 중대형은 기준 가격을 잡을 거래가 적다는 점이에요.
상망동과 영주 안에서는 어느 수준인가요?
84㎡형 기준으로 상망동에서 거래가 잡힌 두 단지 중 높은 쪽입니다. 경일미래타운 1억 7,500만원보다 약 1억 625만원 높아요. 영주 84㎡형 중간 가격 1억 7,550만원과 비교하면 약 1.6배예요.
흐름은 보합이에요. 85㎡형 1년 앞쪽과 뒤쪽 거래의 중간 가격이 모두 2억 8,000만원이었어요. 시세가 그대로면 남은 대출을 갚은 만큼 여유가 정확히 늘어나는 구조거든요. 다만 85㎡형 1년 범위가 2억 5,000만원에서 3억 3,600만원까지 8,600만원 폭이라, 평가 위치에 따라 70% 기준 여유가 6,020만원까지 달라질 수 있습니다. 같은 영주라도 연식과 면적 구성이 다른 영주 남산현대와 비교해 보면 계산 차이가 보여요.
큰 평형일수록 소득 심사는 어떻게 보나요?
담보 여유가 커도 DSR, 곧 연소득 대비 1년 원리금 비율이 막으면 그만큼 받기 어려워요. 총대출 1억을 넘으면 2금융권은 50%가 상한이고, 연말까지 수도권 밖 변동형 주담대에는 심사용 금리 0.75%p가 붙어요.
153㎡형에서 1억을 더 받으면 연 5%·30년 기준 1년 원리금은 약 644만원입니다. 기존 대출 원리금이 이미 크다면 소득 쪽이 먼저 한도를 정해요. 순서를 바꾸는 방법은 DSR 초과로 거절됐을 때를 보세요.
가정을 들어 볼게요. 연소득 6,000만원이면 50% 기준 1년 원리금 상한은 3,000만원이에요. 기존 주담대 1억 5,000만원(연 5%·30년)의 1년 원리금 약 966만원만 있다면, 심사용 금리 5.75%로 약 2억 9,000만원까지 소득 쪽 여유가 계산되죠. 이 경우엔 소득보다 담보 쪽이 먼저 한도를 정합니다.
진행은 잔액 확인, 소득 확인, 시세·감정 평가, 2순위 근저당 설정 순서거든요. 금리는 심사 결과를 보고 연 20% 안에서 매겨져요. 1억이 넘게 받으면 인지세 총액이 15만원이고 고객 몫은 7만 5천원이에요. 필요한 서류는 준비 서류와 진행 순서에 정리했어요.
자주 묻는 질문
영주 코아루 85㎡형 시세는 얼마인가요?
계산기 기준 시세는 2억 8,125만원이고, 1년 26건 중간 가격은 2억 8,625만원이에요. 1년 앞뒤 중간 가격이 모두 2억 8,000만원으로 보합이에요.
125㎡형은 4억 8,000만원 거래를 기준으로 볼 수 있나요?
한 건의 높은 거래보다 여러 거래의 가운데 값이나 감정가를 쓰는 경우가 많아요. 보수적으로 3억 3,500만원 기준으로 먼저 계산해 두는 편이 안전해요.
85㎡형에 주담대 1억 5천이 남았으면 얼마나 되나요?
LTV 70% 예시 계산으로 약 2,188만원 여유가 나와요. 잔액이 1억 7,188만원을 넘으면 70% 기준 여유가 없어요.
153㎡형은 왜 감정평가가 필요할 수 있나요?
1년에 거래가 한 건뿐이라 실거래만으로 시세를 정하기 어려워서예요. 감정 결과에 따라 한도가 달라질 수 있어요.