HOME FINANCE LAB
DSR 초과로 거절됐을 때, 신용대출부터 정리하는 순서
- 만기일시 신용대출은 잔액÷5년이 DSR에 잡혀요
- 마이너스통장은 한도 전액, 300만원 이하는 제외예요
- 마통 2,000만원 해지 예시로 DSR 51.0%→39.8%
목차 7개
집값도 괜찮고 연체도 없는데 "DSR 초과"로 거절됐다면, 막힌 곳은 담보가 아니라 소득 계산이에요. 이 경우 같은 곳에 다시 신청해도 결과는 잘 바뀌지 않아요. 대출을 정리하는 순서를 바꾸면 숫자가 달라질 수 있습니다.
DSR 초과로 거절됐다는 건 무슨 뜻인가요?
1년에 갚을 원리금이 소득 대비 기준을 넘었다는 뜻입니다. DSR은 모든 대출의 1년 원금과 이자를 연소득으로 나눈 비율입니다. 총대출이 1억을 넘는 사람에게 적용돼요.
기준선은 은행 40%, 저축은행·보험·캐피탈 같은 2금융 50%예요. 여기에 스트레스 금리가 더해져요. 2026년 12월 31일까지 수도권 밖 주담대는 변동형 기준 0.75%p, 수도권·규제지역은 3.0%p를 심사 금리에 얹어요.
연소득 4,800만원이면 1년 원리금이 은행 기준 1,920만원, 2금융 기준 2,400만원까지 허용되죠. 은행에서 막혔어도 2금융 기준에는 들어올 수 있다는 뜻이에요. 거절 문자에 어느 기준이었는지 적혀 있지 않다면 상담 때 물어보세요.
스트레스 금리는 계산할 때만 쓰는 가상의 금리예요. 내가 매달 내는 이자와는 상관이 없어요. 다만 심사 금리가 높아지는 만큼 같은 소득으로 받을 수 있는 한도는 줄어듭니다.
내 DSR은 대출 종류별로 어떻게 계산되나요?
대출마다 계산 방식이 달라요. 특히 신용대출과 마이너스통장이 실제 내는 돈보다 크게 잡혀요. 거절 원인을 찾으려면 이 규칙부터 알아야 해요.
| 대출 종류 | DSR에 넣는 방식 |
|---|---|
| 주담대·카드론 | 실제 1년 원리금 |
| 만기일시 신용대출 | 잔액÷5년 + 이자 |
| 마이너스통장 | 쓴 돈이 아니라 약정한도 전액 |
| 전세대출·예적금담보·보험계약대출 | 제외 |
| 300만원 이하 소액 신용대출 | 제외 |
만기일시 신용대출은 지금 이자만 내고 있어도 5년에 나눠 갚는다고 보고 원금을 넣어요. 3,000만원이면 원금만 연 600만원이 잡혀요. 마이너스통장은 한 푼도 안 써도 한도 전체가 들어가요.
신용대출을 먼저 정리하면 DSR이 얼마나 내려가나요?
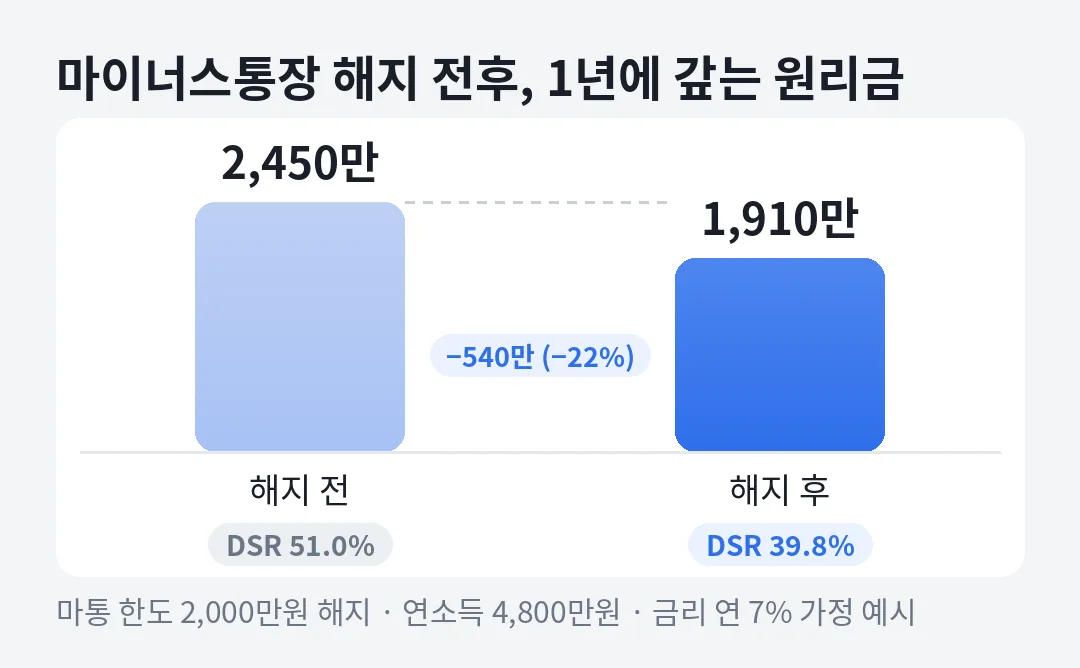
정리하는 대출에 따라 10%p 넘게 내려가기도 해요. 연소득 4,800만원, 주담대 원리금이 연 1,100만원이라고 해 볼게요. 여기에 만기일시 신용대출 3,000만원과 마이너스통장 한도 2,000만원(500만원 사용)이 있어요.
금리를 둘 다 연 7%로 가정하면 신용대출은 연 810만원, 마이너스통장은 연 540만원이 DSR에 잡혀요. 합치면 연 2,450만원, DSR은 51.0%예요. 2금융 50%도 넘어서 거절된 거예요.
쓰고 있는 500만원을 갚고 마이너스통장을 해지하면 연 1,910만원이 남습니다. DSR은 39.8%로 은행 40% 아래까지 내려가요. 실제 결과는 금리와 금융사 계산 방식에 따라 달라요.
마이너스통장을 유지해야 한다면 신용대출 일부를 갚는 방법도 있어요. 3,000만원 중 1,000만원을 갚으면 DSR 원리금이 연 270만원 줄어요. 이때 DSR은 45.4%라 2금융 50% 아래로는 들어와요.
어떤 대출부터 정리해야 하나요?
DSR에 크게 잡히는 대출부터예요. 금액이 크다고 효과가 큰 게 아니라, 계산 방식 때문에 부풀려진 대출이 먼저예요. 순서는 대략 이래요.
- 쓰지 않는 마이너스통장 한도: 해지하거나 줄이면 바로 효과가 나요.
- 만기일시 신용대출: 잔액의 5분의 1이 매년 원금으로 잡혀요.
- 총잔액 1억이 넘는 신용대출: 스트레스 금리 1.5%p가 따로 붙어요.
- 카드론: 실제 원리금이 커서 비중이 높아요.
반대로 300만원 이하 소액 신용대출은 원래 DSR에서 빠집니다. 이것부터 갚으면 마음은 편해도 DSR은 그대로예요. 갚을 돈이 한정돼 있다면 효과가 큰 쪽에 먼저 쓰세요.
신용대출이 많은 사람은 1억 선도 확인해 보세요. 예를 들어 신용대출 총잔액이 1억 2,000만원이면 심사 금리에 1.5%p가 더해져, DSR 이자만 연 180만원 늘어나요. 잔액을 1억 아래로 낮추면 이 가산이 사라집니다.
신용대출은 전국 공통으로 연소득 이내로 제한됩니다. 신용대출을 새로 늘려서 다른 대출을 갚는 방법은 막히기 쉬워요.
DSR이 내려간 뒤에는 무엇을 하나요?
그때 담보 쪽 여유를 확인해요. 한도는 담보 여유, DSR 한도, 상품 상한 중 가장 작은 값이에요. DSR을 낮췄더라도 담보 여유가 작으면 거기서 멈춰요.
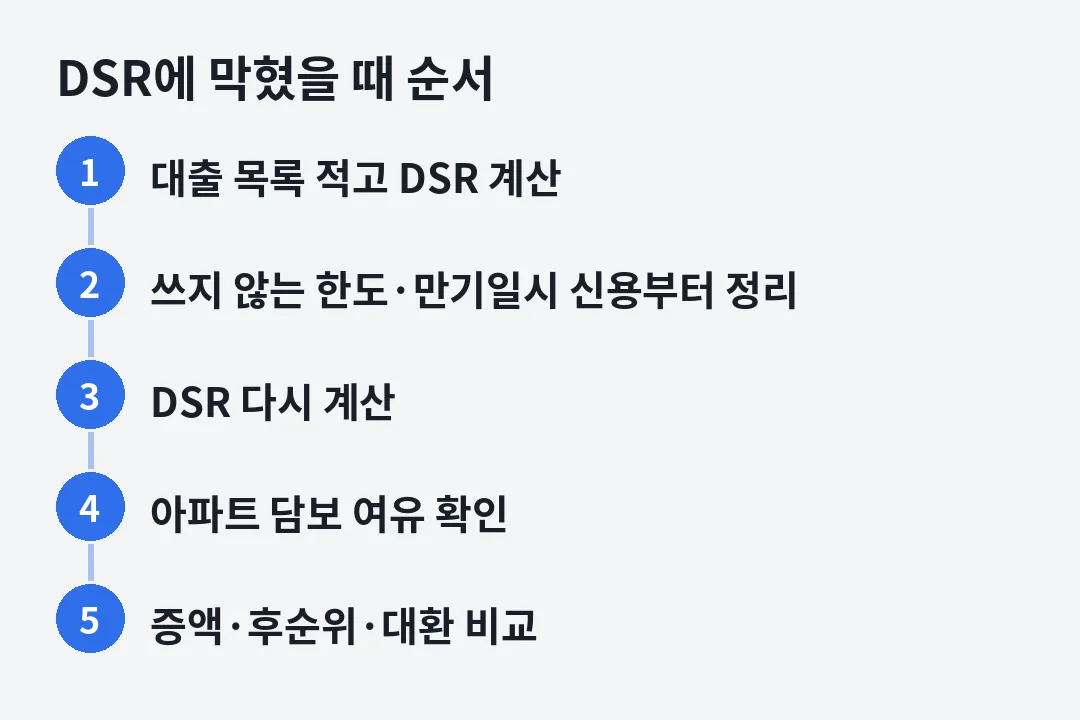
담보 여유는 시세×LTV에서 남은 대출과 방공제를 빼서 구해요. 비규제지역 아파트는 은행·보험 기준 LTV 70%가 흔하고, 방공제는 광역시 2,800만원, 그 밖 지역 2,500만원입니다.
여유가 있다면 기존 은행 증액, 다른 금융사 2순위(후순위), 전체 대환을 비교합니다. 2순위의 구조와 금리 범위는 후순위 담보대출이란에 정리했어요.
정리할 돈이 없으면 어떻게 하나요?
아파트 담보로 신용대출을 갚는 대환을 검토할 수 있죠. 만기일시 신용대출을 상환 기간이 긴 담보대출로 바꾸면 DSR에 잡히는 원금이 줄어요. 청주 아파트를 예로 계산한 과정은 청주 신용대출 대환에 있어요.
다만 대부업 후순위 적용 금리는 법정 상한인 연 20% 안에서 심사로 결정돼요. 지금 신용대출보다 금리가 높으면 DSR은 내려가도 이자는 늘어납니다. 대부업 대출이 다른 금융사 DSR에 합산되는지도 공식 자료가 없어서, 금융사별로 확인해야 해요.
연체가 시작됐다면 순서가 달라져요. 신복위 채무조정은 연체 30일 이하 신속채무조정, 31~89일 사전채무조정, 90일 이상 개인워크아웃으로 나뉘어요. 햇살론·새희망홀씨 같은 서민금융도 있어요. 이 상품들은 당사 상품이 아니에요.
거절된 뒤 바로 다시 신청해도 되나요?
숫자를 바꾸기 전에는 다시 신청해도 결과가 같아요. 정리를 먼저 하고, 계산기로 기준 아래인지 확인한 뒤 신청하세요. 본인 신용점수나 한도를 조회만 하는 건 점수에 반영되지 않아요.
거절 사유가 정말 DSR이었는지도 다시 확인해 보세요. 담보 시세가 낮게 잡혔거나 선순위 채권최고액이 컸던 거라면, 신용대출을 정리해도 한도는 그대로예요. 원인이 다르면 고칠 곳도 다릅니다.
대출을 실제로 받으면 점수가 잠깐 내려갈 수 있어요. 금감원 사례에서는 주담대 직후 835점에서 808점으로 내려갔어요. 자세한 내용은 대출과 신용점수에서 볼 수 있어요.
"DSR 상관없이 해 준다"며 기존 대출 상환금이나 수수료를 먼저 보내라는 연락은 대출사기 수법이에요. 정상 금융사는 선입금이나 앱 설치를 요구하지 않아요.
자주 묻는 질문
DSR 기준은 은행과 2금융이 다른가요?
네. 총대출 1억 초과 차주 기준으로 은행은 40%, 2금융은 50%예요. 은행에서 거절돼도 2금융 기준에는 들어올 수 있어요.
마이너스통장을 안 쓰는데도 DSR에 들어가나요?
들어가요. 쓴 금액이 아니라 약정한도 전액으로 계산해요. 쓰지 않는 한도는 줄이거나 해지하면 DSR이 바로 내려가요.
소액 신용대출부터 갚으면 도움이 되나요?
300만원 이하 소액 신용대출은 원래 DSR 계산에서 빠져요. DSR을 낮추려면 만기일시 신용대출이나 마이너스통장 한도를 먼저 정리하는 게 효과가 커요.
스트레스 DSR 때문에 실제 이자가 오르나요?
아니에요. 스트레스 금리는 한도 계산에만 쓰는 가상의 금리예요. 실제 이자는 약정한 금리대로 내요.