HOME FINANCE LAB
영주 남산현대 후순위담보대출, 28년 차 84㎡ 1억 7,700만
- 84㎡형 시세 1억 7,700만원, 영주 37곳 중 18위
- 같은 동 영주IPARK와 시세 2억 2,500만원 차이
- 1998년 준공 · 931세대 · 7개 동
목차 6개
남산현대 시세는 면적별로 얼마일까요?
84㎡형(전용 85㎡)은 최근 6개월 실거래 중간 가격이 1억 7,700만원입니다. 75㎡형은 1억 5,450만원, 60㎡형은 1억 1,550만원이에요.
1년 동안 60㎡형 22건, 75㎡형 18건, 84㎡형 3건이 거래돼 모두 43건입니다. 거래가 가장 많은 건 60㎡형이고, 84㎡형은 거래가 드물어요.
| 전용면적 | 최근 6개월 | 1년 범위 | 1년 거래 |
|---|---|---|---|
| 60㎡ | 1억 1,550만 | 9,800만~1억 4,700만 | 22건 |
| 75㎡ | 1억 5,450만 | 1억 3,500만~1억 7,800만 | 18건 |
| 85㎡(84㎡형) | 1억 7,700만 | 1억 7,000만~1억 7,900만 | 3건 |
10월에는 75㎡형 두 건이 연달아 팔렸어요. 19일 6층이 1억 6,500만원, 21일 7층이 1억 6,250만원이었어요. 6개월 중간 가격보다 800만~1,050만원 높은 값이에요.
60㎡형은 층에 따라 차이가 컸어요. 17일 16층은 1억 3,000만원, 12일 1층은 1억 500만원으로 2,500만원 벌어졌어요. 1년 흐름은 거의 보합입니다. 1년 앞쪽 중간 가격 1억 1,500만원, 뒤쪽 1억 1,275만원으로 225만원 낮아진 정도예요.
60㎡형 1년 범위는 9,800만~1억 4,700만원으로 4,900만원 벌어져 있습니다. LTV 70%로 바꾸면 여유가 3,430만원까지 달라질 수 있는 폭입니다. 이 면적은 층과 집 상태를 함께 보고 계산해야 실제와 가까워져요.
남산현대는 어떤 단지인가요?
1998년 8월에 사용승인이 난 931세대 단지예요. 현대건설이 지었고 7개 동, 최고 20층입니다.
| 주소 | 경북 영주시 구성로142번길 20 |
|---|---|
| 세대·동 | 931세대 · 7개 동 · 최고 20층 |
| 사용승인 | 1998년 8월(28년 차) |
| 면적 구성 | 60㎡ 이하 451세대 · 60~85㎡ 480세대 |
| 난방·구조 | 중앙난방 · 계단식 |
소형과 중형이 거의 반반이에요. 영주에서 세대수가 많은 편이라 1년 43건이 거래됐어요. 다만 84㎡형은 3건뿐이라, 이 면적은 시세를 숫자 하나로 단정하기 어려워요.
28년 차 구축이라 감정평가에서는 연식과 내부 상태가 반영될 수 있어요. 같은 면적이라도 수리 여부에 따라 평가가 달라질 수 있다는 점을 염두에 두세요.
휴천동 신축과 비교하면 얼마나 차이 나나요?
84㎡형 기준으로 같은 동 영주IPARK와 2억 2,500만원 차이가 나요. 영주IPARK는 4억 200만원, 남산현대는 1억 7,700만원이에요.
휴천동 14개 단지 중 84㎡형 시세가 확인되는 단지를 높은 순으로 놓으면 남산현대는 일곱 번째입니다. 이름이 비슷한 휴천현대1차·2차와는 1,125만~1,700만원 차이로 가까워요.
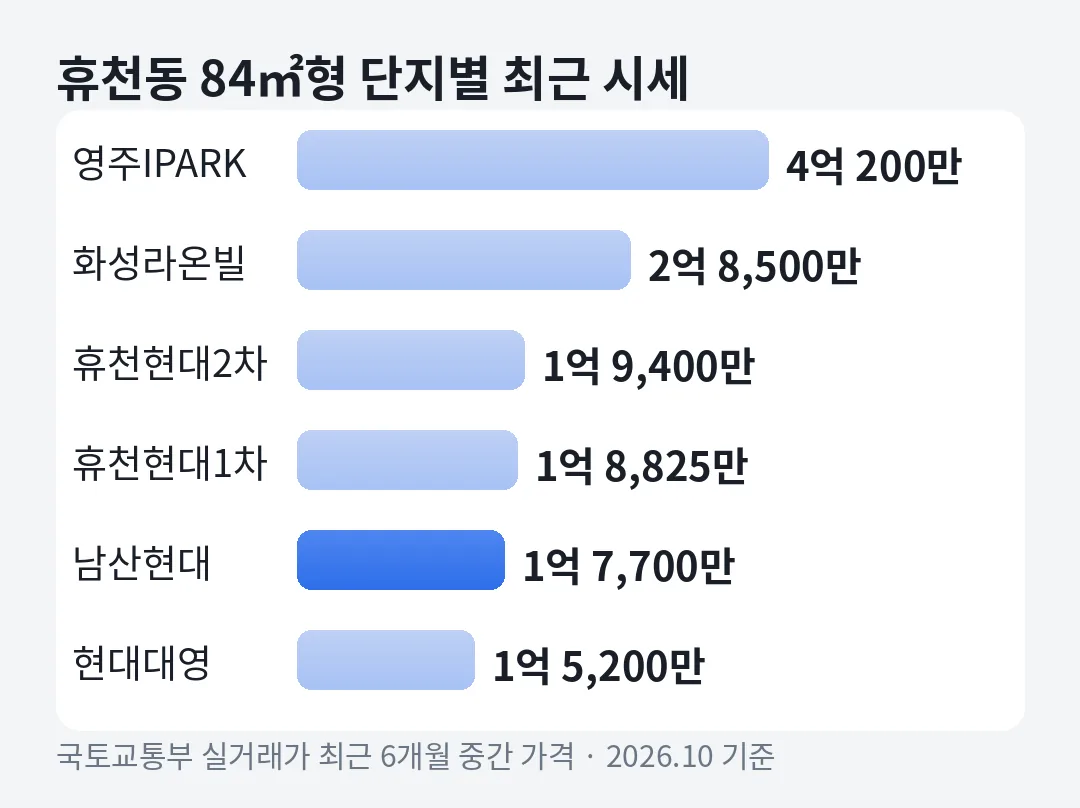
시세 차이는 담보 여유 차이로 그대로 이어집니다. 남은 주담대가 5,000만원이라면 70% 기준 여유는 남산현대 84㎡형 약 4,890만원, 영주IPARK 약 2억 640만원입니다. 같은 동인데 1억 5,750만원이 벌어져요.
LTV는 집값 중 대출로 인정하는 비율이에요. 방공제는 소액 세입자 몫을 미리 떼어 두는 금액으로, 영주는 방 1개 기준 2,500만원입니다. 두 값을 같은 방식으로 뺐기 때문에, 차이는 오롯이 시세에서 나와요.
같은 동네 신축 시세를 보고 우리 집 한도를 짐작하면 크게 빗나갈 수 있어요. 반대로 구축이라고 너무 낮게 볼 필요도 없어요. 휴천동 안에서 남산현대보다 시세가 낮은 단지도 있고, 영주 전체로 보면 중간 수준이에요.
영주 전체에서는 어느 정도 위치인가요?
딱 중간쯤이에요. 영주에서 84㎡형 거래가 있는 37개 단지 중 18번째이고, 영주 84㎡형 중간 가격 1억 7,550만원과 150만원 차이입니다.
그래서 남산현대 84㎡형으로 계산한 한도는 영주 84㎡형 아파트의 평균적인 모습에 가까워요. 영주에서 비슷한 시세의 아파트를 가진 경우라면 이 글의 숫자를 대략적인 기준으로 삼을 수 있어요.
다만 이 단지에서 실제 거래가 많은 건 60㎡형과 75㎡형이에요. 84㎡형은 1년 범위가 1억 7,000만~1억 7,900만원으로 좁지만, 3건으로 만든 값이라 금융사가 감정평가로 다시 확인할 가능성이 큽니다. 기준가 차이는 감정가와 실거래가가 다를 때에 정리했어요.
남은 주담대별로 계산하면 얼마나 남나요?
남은 주담대가 5,000만원이면 70% 기준 여유는 60㎡형 약 585만원, 75㎡형 약 3,315만원, 84㎡형 약 4,890만원입니다.
| 남은 주담대 | 60㎡ 70% | 75㎡ 70% | 75㎡ 80% | 84㎡형 70% | 84㎡형 80% |
|---|---|---|---|---|---|
| 없음 | 5,585만 | 8,315만 | 9,860만 | 9,890만 | 1억 1,660만 |
| 3,000만 | 2,585만 | 5,315만 | 6,860만 | 6,890만 | 8,660만 |
| 5,000만 | 585만 | 3,315만 | 4,860만 | 4,890만 | 6,660만 |
| 8,000만 | 여유 없음 | 315만 | 1,860만 | 1,890만 | 3,660만 |
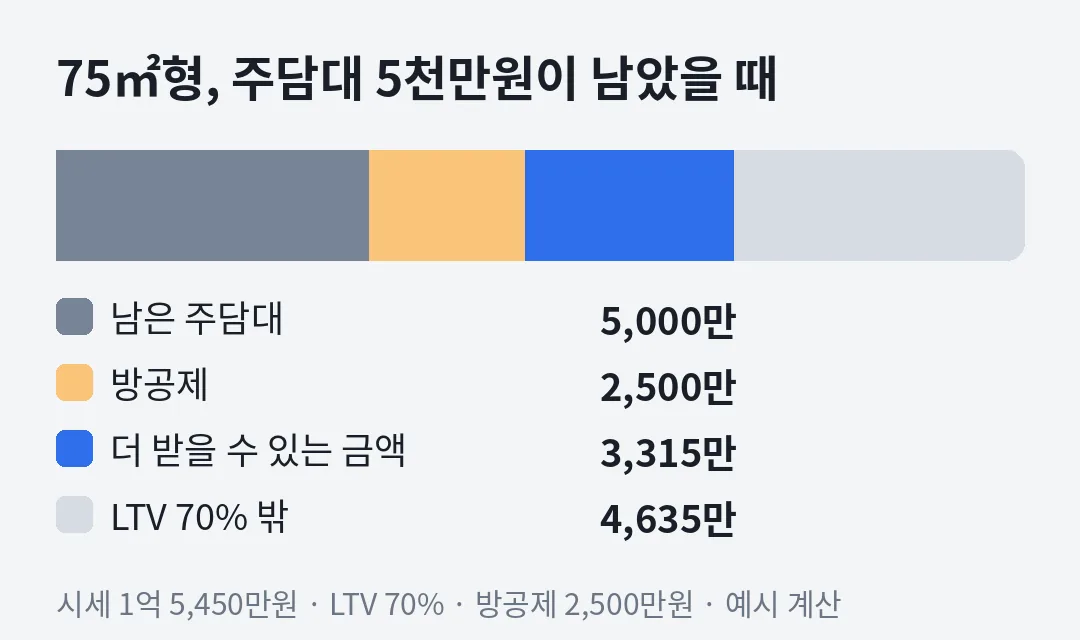
80%는 대부업 예시 비율이에요. 대부업은 담보 비율을 회사마다 따로 정하고, 비율이 높을수록 금리도 높아져요. 표 숫자는 모두 예시 계산이고, 실제 한도는 심사에 따라 달라지죠.
60㎡형은 주담대가 5,585만원을 넘으면 70% 기준 여유가 없습니다. 75㎡형은 8,315만원, 84㎡형은 9,890만원이 그 선이에요. 방공제 개념은 방공제란에 있어요.
신청 전에 무엇을 확인하면 좋을까요?
소득 기준인 DSR을 같이 봐요. 1년 동안 갚는 모든 대출 원리금을 연소득으로 나눈 비율로, 2금융권은 50%까지 봅니다. 심사 금리에는 주담대 기준 0.75%p가 더해져요.
후순위 금리 연 5%, 30년 원리금균등 예시로 3,000만원을 받으면 월 상환액은 약 16만 1천원입니다. 실제 금리는 심사 결과를 보고 연 20% 안에서 매겨집니다. 신용대출 때문에 DSR이 걱정되면 DSR 초과로 거절됐을 때를 먼저 보세요.
신분증, 소득 증빙, 기존 대출 내역이 기본 서류예요. 진행 순서는 준비 서류와 진행 순서를 참고하세요.
금리 말고 드는 돈도 미리 확인하세요. 3,000만원 대출이면 인지세는 없지만, 근저당 설정비를 누가 내는지는 금융사마다 다릅니다. 받을 금액이 작을수록 이런 비용의 비중이 커지니 계약 전에 금액으로 확인하는 게 좋습니다.
자주 묻는 질문
남산현대 84㎡형 시세는 얼마로 보나요?
최근 6개월 실거래 중간 가격은 1억 7,700만원이에요. 1년 거래가 3건뿐이라 실제 심사에서는 감정가로 다시 볼 가능성이 커요.
60㎡형에 주담대 5천이 남았는데 가능할까요?
70% 기준 약 585만원이 계산돼요. 대부업 예시 80%를 적용하면 약 1,740만원이지만 금리와 비용을 같이 따져야 해요.
오래된 아파트라 한도가 낮게 나오나요?
연식만으로 정해지지는 않지만 감정평가에서 상태가 반영될 수 있어요. 금융사마다 기준이 달라 상담에서 확인해야 해요.
75㎡형 최근 거래가 높던데 반영되나요?
10월 거래가 중간 가격보다 800만~1,050만원 높았어요. 감정가가 그만큼 나오면 70% 기준 여유가 560만~735만원 늘어나요.