HOME FINANCE LAB
강릉 오래된 아파트 담보대출, 구축 47곳 시세로 본 한도
- 강릉 84㎡형 85곳 중 구축 47곳, 약 55%
- 구축 중간 1억 6,850만, 2020년 이후 5억 1,500만
- 구축 1년 거래 단지당 3건, 신축 11건
목차 6개
강릉은 84㎡형 아파트 절반 이상이 1999년 이전에 지어졌어요. 오래된 아파트를 담보로 맡기면 "연식 때문에 안 된다"는 말을 들을까 걱정되기도 해요. 실제로는 연식보다 시세와 거래량이 더 크게 작용합니다. 강릉 실거래로 하나씩 짚어 봤어요.
강릉 오래된 아파트도 담보대출이 되나요?
네, 연식만으로 막히지는 않아요. 금융사가 보는 건 담보로 인정할 수 있는 시세와 남은 대출, 그리고 소득입니다. 1990년대 아파트도 시세가 받쳐 주면 여유가 나와요.
여유는 "시세×70%−남은 주담대−방공제"로 어림해요. 70%는 보험·저축은행이 흔히 쓰는 LTV, 곧 집값 대비 대출 비율입니다. 강릉은 광역시가 아니라 방공제가 방 1개 기준 2,500만원이고, 2026년 10월 기준 규제지역도 아니에요.
다만 구축은 거래가 드문 경우가 많아요. 거래가 적으면 금융사가 시세 대신 감정평가로 담보가치를 잡고, 실거래보다 낮게 나올 수 있어요. 이 차이는 감정가와 실거래가가 다를 때에 정리돼 있습니다.
강릉은 준공 연도에 따라 시세가 얼마나 다른가요?
1999년 이전 준공 47곳의 84㎡형 중간 가격은 1억 6,850만원이에요. 2020년 이후 준공 10곳은 5억 1,500만원으로 약 3배입니다. 국토교통부 실거래가 최근 1년(2025년 10월~2026년 10월)에서 84㎡형 거래가 있는 강릉 85개 단지로 셌어요.
| 준공 연도 | 84㎡형 단지 | 중간 가격 | 남은 대출 없음 | 남은 주담대 5천만 |
|---|---|---|---|---|
| 1999년 이전 | 47곳 | 1억 6,850만 | 약 9,295만 | 약 4,295만 |
| 2000년대 | 16곳 | 2억 7,100만 | 약 1억 6,470만 | 약 1억 1,470만 |
| 2010년대 | 12곳 | 3억 5,625만 | 약 2억 2,438만 | 약 1억 7,438만 |
| 2020년 이후 | 10곳 | 5억 1,500만 | 약 3억 3,550만 | 약 2억 8,550만 |
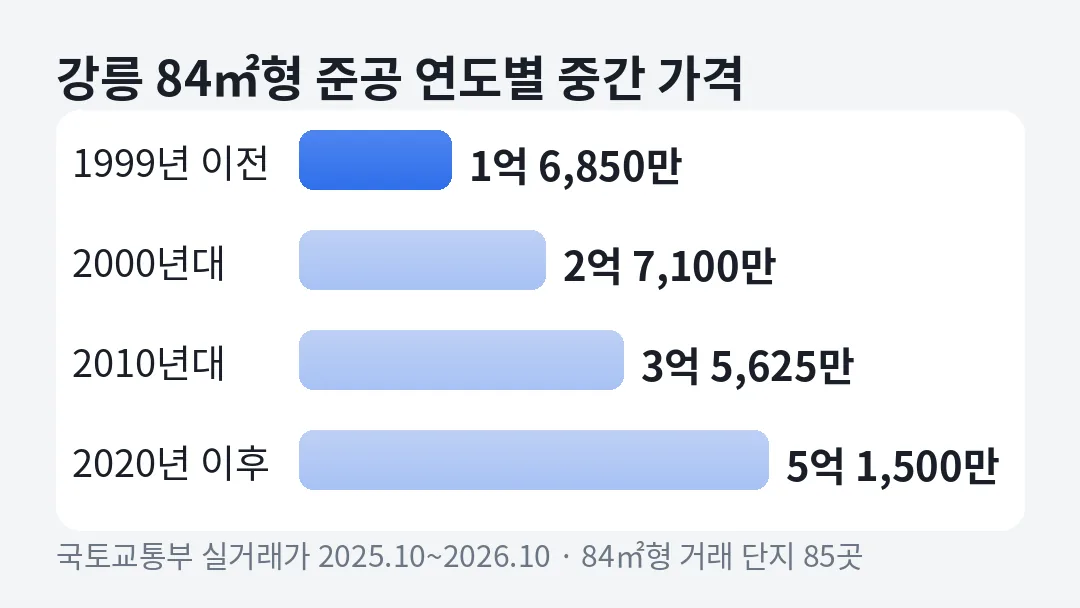
구축 안에서도 차이가 커요. 1999년 이전 47곳 가운데 11곳은 2억 이상이에요. 교동1주공(1999년)은 84㎡형 2억 7,700만원으로 2000년대 단지 중간 가격보다 높습니다. 반면 1990년 이전 준공 6곳은 중간 가격이 1억 1,250만원이에요.
강릉 전체 84㎡형 중간 가격은 2억 1,800만원이에요. 1995~1999년 준공 15곳은 2억 300만원으로 이 수준에 가까워요.
거래가 적은 구축은 왜 한도가 낮게 나올 수 있나요?
시세 근거가 부족해서예요. 강릉 1999년 이전 단지는 84㎡형 1년 거래가 단지당 중간 3건이에요. 2000년 이후 단지는 11건입니다.
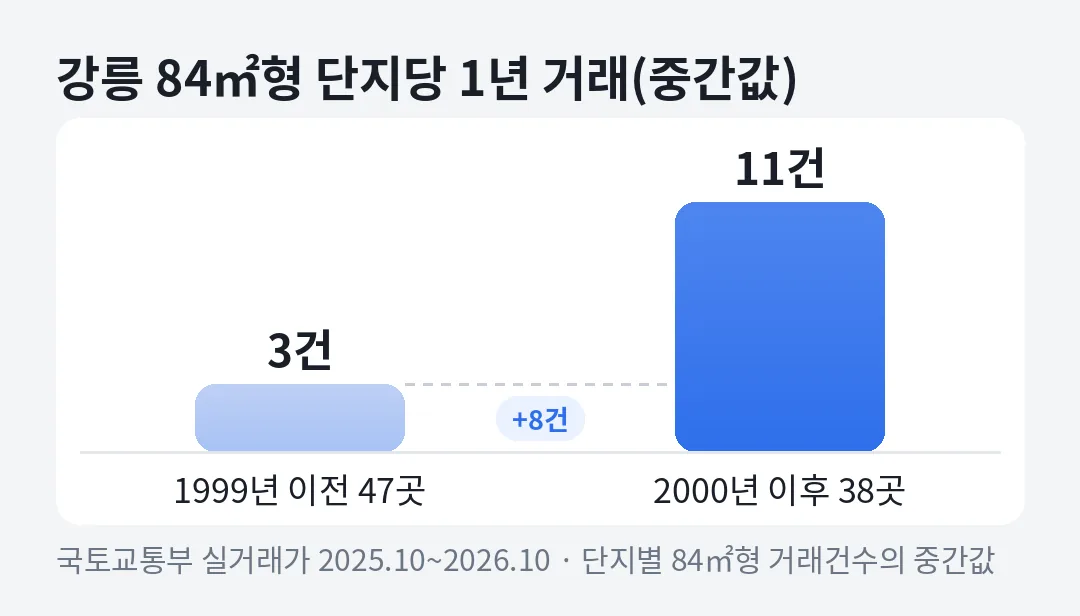
1999년 이전 47곳 중 26곳은 84㎡형 거래가 1년에 3건 이하예요. 이 정도면 한두 건의 가격이 시세를 좌우해요. 금융사는 이럴 때 KB시세나 감정가를 따로 확인하고, 더 보수적인 값을 쓰기도 해요.
그래서 구축은 계산기 결과보다 한도가 낮게 나올 수 있다고 생각하고 여유를 잡는 편이 안전해요. 예를 들어 실거래 1억 6,850만원 아파트가 감정가 1억 5,000만원으로 잡히면, LTV 70% 기준 담보 인정액이 약 1,295만원 줄어듭니다.
구축이라고 모두 거래가 적은 건 아니에요. 강릉에서 1년 매매가 가장 많은 단지는 1998년 준공 입암6주공(84건)입니다. 이 단지는 50㎡형 37건(중간 1억 1,000만원), 60㎡형 47건(중간 1억 4,800만원)만 거래됐어요. 그래서 시세는 늘 내 집과 같은 면적의 거래로 봐야 해요. 교동1주공도 1년 49건이 거래돼 시세 근거가 탄탄한 편입니다.
같은 단지 안에서도 층, 향, 수리 상태에 따라 감정가가 달라져요. 최근 같은 동·면적 거래가 있다면 상담 때 함께 알려 주세요.
강릉 안에서는 어느 동이 시세가 높은가요?
84㎡형 단지가 4곳 이상인 동 가운데 홍제동이 3억 4,100만원으로 가장 높습니다. 포남동은 1억 4,400만원이에요. 남은 주담대 1억을 넣으면 홍제동은 여유가 남고 포남동은 남지 않아요.
| 동·읍 | 84㎡형 단지 | 중간 가격 | 남은 주담대 1억일 때 |
|---|---|---|---|
| 홍제동 | 4곳 | 3억 4,100만 | 약 1억 1,370만 |
| 입암동 | 4곳 | 2억 8,925만 | 약 7,748만 |
| 교동 | 22곳 | 2억 6,925만 | 약 6,348만 |
| 송정동 | 7곳 | 2억 2,400만 | 약 3,180만 |
| 내곡동 | 6곳 | 2억 1,400만 | 약 2,480만 |
| 초당동 | 4곳 | 2억 750만 | 약 2,025만 |
| 노암동 | 6곳 | 1억 8,975만 | 약 783만 |
| 주문진읍 교항리 | 7곳 | 1억 5,150만 | 여유 없음 |
| 포남동 | 12곳 | 1억 4,400만 | 여유 없음 |
교동은 강릉 175개 단지 중 33곳이 있는 가장 큰 동이에요. 2024년 이후 준공 단지가 섞여 있어, 강릉롯데캐슬시그니처 84㎡형은 7억 1,750만원으로 강릉에서 가장 높습니다.
입암동 강릉더샵은 2014년 준공으로 84㎡형 시세가 3억 2,000만원이에요. 남은 주담대 1억이면 예시 여유가 약 9,900만원입니다. 면적별 계산은 강릉더샵 후순위담보대출에 있어요.
오래된 아파트로 대출받을 때 무엇을 더 확인하면 좋을까요?
- 최근 같은 면적 거래: 1년 안에 거래가 몇 건이고 가격 폭이 어땠는지 국토교통부 실거래가에서 확인해요.
- 남은 대출 잔액: 구축은 여유가 작아 잔액 몇백만원 차이로 결과가 갈리기도 해요.
- 세입자 여부: 세를 줬다면 방공제 대신 실제 보증금이 빠져요.
- 재건축 이야기: 소문만으로 시세를 높게 잡아 주지는 않아요. 담보 평가는 현재 거래와 감정가로 해요.
실거래는 국토교통부 실거래가 공개시스템에서 단지 이름으로 찾아볼 수 있어요. 해제된 거래는 빼고 보는 게 정확해요. 같은 단지라도 저층·고층 가격이 꽤 달라서, 내 집과 비슷한 층의 거래를 함께 보면 좋습니다.
담보 여유가 작으면 다른 방법은 없나요?
신용대출이 있다면 그쪽부터 보는 게 낫습니다. 담보 여유가 작아도 신용대출 일부를 담보로 옮기면 DSR이 내려가 다른 대출 조건이 나아지기도 해요.
DSR은 1년 원리금을 연소득으로 나눈 비율이에요. 총대출이 1억을 넘으면 2금융권은 50%까지 봅니다. 만기일시 신용대출은 5년에 나눠 갚는다고 보고 계산해서, 3,000만원이면 원금만 1년 600만원이 잡혀요. 한 번 거절됐다면 DSR 초과로 거절됐을 때의 순서를 참고하세요.
적용 금리는 법정 상한인 연 20% 안에서 심사로 결정돼요. 구축일수록 감정 결과에 따라 금액이 달라지니, 잔액과 최근 거래 내역을 준비해 상담에서 실제 범위를 확인해 보세요.
자주 묻는 질문
강릉 1990년대 아파트도 담보대출이 되나요?
연식만으로 막히지는 않아요. 시세, 남은 대출, 소득으로 정해지고, 구축 84㎡형 중간 가격 1억 6,850만원이면 대출이 없을 때 예시 여유는 약 9,295만원이에요.
구축은 왜 감정가가 낮게 나올 수 있나요?
거래가 적어 시세 근거가 약하기 때문이에요. 강릉 구축은 84㎡형 거래가 단지당 1년 중간 3건이에요.
강릉 방공제는 얼마인가요?
강릉은 광역시가 아니라 방 1개 기준 2,500만원이에요.
재건축 예정이면 한도가 더 나오나요?
담보 평가는 현재 거래와 감정가로 해요. 재건축 기대만으로 한도가 늘지는 않아요.