HOME FINANCE LAB
가계대출 총량 3% 상향, 연말 대출절벽 올까
- 2026 총량 목표 1.5%에서 3% 수준으로 상향
- 9월 가계대출 2.2조원 줄어 올해 첫 감소
- LTV·DSR은 그대로, 창구 상황이 변수예요
목차 6개
연말이 가까워지면 "은행 대출이 막힌다"는 이야기가 자주 나와요. 은행마다 1년 동안 늘릴 수 있는 가계대출 목표가 있기 때문입니다. 2026년에는 이 목표가 중간에 두 배로 늘었는데, 내 대출에는 어떤 뜻인지 살펴볼게요.
이 글은 2026-10-31 기준이에요. 10월 가계대출 동향이 나오면 숫자를 보태요.
가계대출 총량 목표는 어떻게 바뀌었나요?
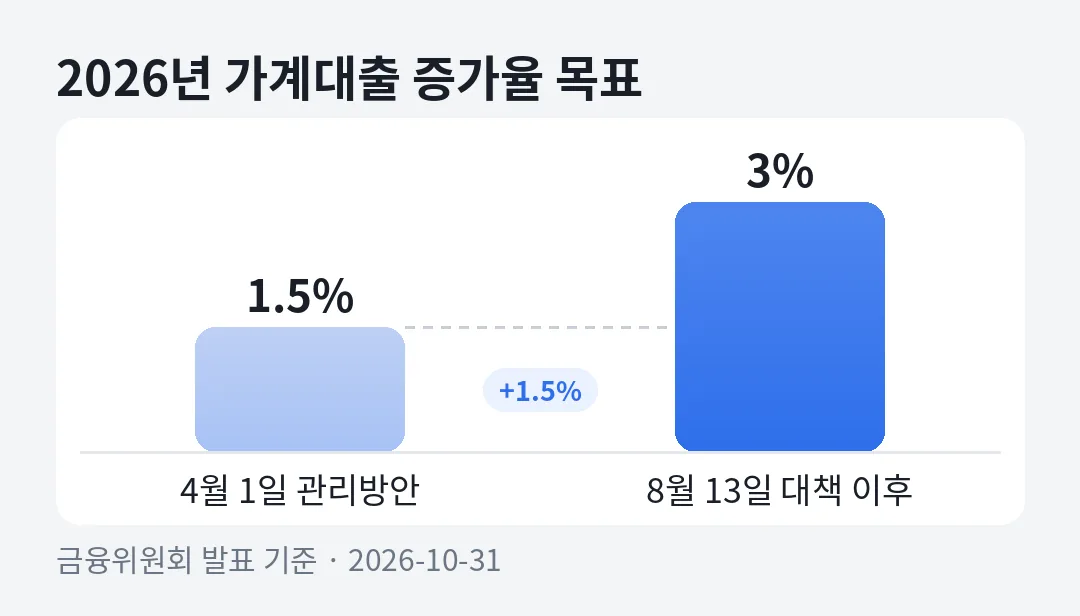
2026년 가계대출 증가율 목표가 1.5%에서 3% 수준으로 올라갔어요. 4월 1일 처음 1.5%로 정했다가, 8월 13일 금융 종합대책에서 높였어요.
총량 목표는 금융권 전체 가계대출이 한 해 동안 몇 % 늘어도 되는지를 정한 숫자입니다. 금융위원회가 큰 틀을 정하면 금융회사별 목표가 나뉘어요. 8월 14일부터 금융감독원이 회사별 목표 조정 협의를 시작했어요.
| 항목 | 2026년 4월 1일 관리방안 | 8월 13일 대책 이후 |
|---|---|---|
| 2026년 증가율 목표 | 1.5% (2025년 실적 1.7%) | 3% 수준 |
| 이주비·중도금·잔금대출 | 총량 안에서 관리 | 총량과 별도 관리 |
| 신축 입주단지 집단대출 | 총량 안 | 금융사별 총량에서 제외(10월 15일) |
| 중기 목표 | GDP 대비 2030년까지 80% | 유지 |
| 정책대출 비중 | 약 30% → 20% 수준으로 축소 | 유지 |
2025년 GDP 대비 가계부채는 88.6%로 추정됐어요. 2030년까지 80%로 낮춘다는 중기 목표는 그대로입니다. 하반기에 약 30조원이 더 풀릴 것이라는 보도도 있었어요.
정책대출 비중을 약 30%에서 20% 수준으로 단계적으로 줄인다는 방향도 유지됐어요. 다만 청년 대상 상품은 이번에 새로 생겼어요.
| 날짜 | 내용 |
|---|---|
| 2026년 4월 1일 | 관리방안 발표, 목표 1.5% |
| 2026년 8월 13일 | 금융 종합대책, 목표 3% 수준 |
| 2026년 8월 14일 | 금감원 회사별 목표 조정 협의 시작 |
| 2026년 10월 15일 | 9월 동향 발표, 절벽 우려 제한적 |
총량이 늘면 내 대출 한도도 늘어나나요?
개인 한도는 그대로예요. 총량은 금융권 전체의 공급량이고, 내 한도는 LTV와 DSR이 정합니다.
늘어난 여력은 주로 주택 공급에 쓰여요. 재건축·재개발 이주비, 분양 중도금, 입주 잔금대출이 여기에 들어가요. 청년 주거와 실수요자 지원에도 쓰겠다고 했어요.
신축 아파트 입주를 앞둔 사람에게는 의미가 있어요. 10월 15일 점검회의에서 신축 입주단지 집단대출을 금융사별 총량에서 빼기로 해서, 잔금대출을 내줄 여력이 커졌어요.
8·13 대책은 LTV 규제지역 40%, 비규제지역 70%, DSR 은행 40%, 2금융권 50%를 그대로 뒀어요(금융위원회 카드뉴스). 그래서 계산기로 본 내 한도는 바뀌지 않아요. 바뀌는 건 은행 창구가 얼마나 열려 있느냐예요. 대책 전체는 8·13 금융 종합대책 정리에 있습니다.
9월에는 가계대출이 왜 줄었나요?
9월 전 금융권 가계대출은 2조 2천억원 줄었어요. 올해 들어 처음 줄어든 달이에요.
줄어든 쪽은 신용대출 같은 기타대출입니다. 기타대출은 주담대가 아닌 가계대출을 묶어 부르는 말이에요. 기타대출이 5조 5천억원 줄었고, 그중 신용대출이 3조원이었어요. 주담대는 오히려 3조 3천억원 늘었어요.
| 월(2026년) | 3월 | 4월 | 5월 | 6월 | 7월 | 8월 | 9월 |
|---|---|---|---|---|---|---|---|
| 증감(조원) | +3.5 | +3.5 | +9.3 | +8.3 | +6.4 | +2.8 | -2.2 |
1~9월을 합치면 36조원 늘었고, 은행 25조 2천억원, 2금융권 10조 8천억원이에요. 7월 숫자는 8월 14일 발표 때 6조 2천억원이었다가 10월 15일 자료에서 6조 4천억원으로 적혔어요. 잠정치가 고쳐진 것으로 보여 표에는 나중 숫자를 썼어요.
금융위는 감소 이유로 주택 거래와 입주 물량 감소, 분기 말 부실채권 정리, 명절 상여금 같은 계절 요인을 꼽았어요. 대출이 줄었다고 집값이 내려간다는 뜻은 아니에요. 금융위는 오히려 주택가격 상승 기대를 하반기 위험 요인으로 봤어요.
연말에 은행이 대출을 막을까요?
금융위는 10월 15일 "연말 대출절벽 우려는 제한적"이라고 밝혔어요(금융위원회 9월 가계대출 동향). 다만 은행별 목표 관리는 계속되죠.
지난 사례를 보면 전면 중단보다 일부 채널을 먼저 줄였어요. 2025년 말에는 KB국민은행 등이 다른 은행 대출을 옮겨 오는 대환을 막았다가 2026년 1월 2일 다시 받았어요. 2026년 8월 7일에는 하나은행이 비대면 주담대 신규 접수를 잠시 멈췄어요.
6·27 FAQ에서도 금융위는 금융사가 "가급적 대출 중단 없이" 규모를 조정하길 기대한다고 했어요. 실제로는 대환, 비대면, 모집인 채널부터 줄어드는 경우가 많았어요.
| 시기 | 금융사 | 내용 |
|---|---|---|
| 2025년 말 | KB국민은행 등 | 다른 은행 대출 대환 접수 중단 |
| 2026년 1월 2일 | 같은 은행들 | 주담대·비대면 접수 재개 |
| 2026년 8월 7일 | 하나은행 | 비대면 주담대 신규 접수 일시 중단 |
2금융권도 총량 압박을 받아요. 2026년 4월 보도 기준으로 수협은 증가율 상한 2%, 일부 저축은행은 순증 0%를 목표로 했어요. 은행이 막혔다고 2금융권이 바로 열려 있는 건 아니라는 뜻입니다.
집 가진 사람·추가대출 고민하는 사람에게 무슨 의미인가요?
한도 계산은 그대로이고, 언제 신청하느냐가 변수가 돼요. 연말인 11~12월에는 금융사별 한도 소진에 따라 접수가 제한될 수 있습니다.
추가대출이 필요하다면 계산기로 한도를 먼저 확인하고, 여러 금융사에 일찍 물어보는 게 현실적이에요. 대출 조회가 신용점수에 어떤 영향을 주는지는 대출과 신용점수에 정리했어요.
은행에서 막혀 2금융권으로 옮기면 DSR 상한이 40%에서 50%로 달라져요. 같은 소득이라도 계산 결과가 달라지니 업권을 바꿔 넣어 보세요. 서류를 미리 챙겨 두면 시간을 줄일 수 있어요. 순서는 준비 서류와 진행 순서에 있어요.
- 계산기로 본 한도와 월 상환액을 미리 적어 두기
- 남은 대출의 만기일과 금리 변경일 확인
- 소득·재직 서류를 한 번에 준비
- 은행과 2금융권을 함께 일찍 문의
다음에는 어떤 발표를 보면 되나요?
매달 중순 나오는 전월 가계대출 동향이에요. 10월분은 11월 중순에 나올 것으로 예상돼요.
- 10월 가계대출 동향: 9월 감소가 이어지는지
- 금융사별 접수 제한 공지: 대환·비대면 채널부터
- 2027년 총량 목표: 새해 관리방안 발표 때
총량과 별개로 개인 한도 계산을 바꾸는 일정도 있어요. 2027년 1월 1일부터 DSR 소득 산정 방식이 바뀌고, 실거주 이력이 없는 수도권·규제지역 아파트 1주택자의 전세대출이 막혀요. 전세대출 쪽은 1주택자 전세대출 규제 정리에 있어요.
조정된 은행별 총량 목표 숫자는 공개되지 않았어요. 30조원 추가 공급이 업권별로 어떻게 나뉘었는지도 보도 수준으로만 확인됐어요. 2027년부터 바뀌는 DSR 소득 계산은 2027년 DSR 소득 계산 변경에서 볼 수 있어요.
자주 묻는 질문
총량이 3%로 늘었으니 대출이 쉬워지나요?
늘어난 여력은 주로 이주비·중도금·잔금대출과 청년·실수요자 지원에 쓰여요. 개인의 LTV·DSR 한도는 그대로예요.
올해 말에도 은행이 대출을 막나요?
금융위는 2026년 10월 15일 우려는 제한적이라고 했어요. 은행별 목표 관리는 계속돼서 일부 상품이나 채널이 제한될 가능성은 남아 있어요.
총량 목표를 넘으면 대출이 전면 중단되나요?
금융위는 가급적 중단 없이 규모를 조정하길 기대한다고 했어요. 실제로는 대환·비대면·모집인 채널부터 줄이는 경우가 많았어요.
9월에 대출이 줄었으면 집값도 내리나요?
9월 감소는 신용대출 등 기타대출이 이끌었고 주담대는 3조 3천억원 늘었어요. 금융위는 오히려 주택가격 상승 기대를 위험 요인으로 꼽았어요.