HOME FINANCE LAB
삼척 트루엘시그니처 후순위담보대출, 남은 주담대별 여유
- 84㎡형 시세 3억 9,900만원, 1년 9건
- 주담대 1억 5천일 때 84㎡형 여유 약 1억 430만원
- 2021년 준공 · 885세대 · 8개 동
목차 6개
트루엘시그니처는 면적별로 시세가 얼마인가요?
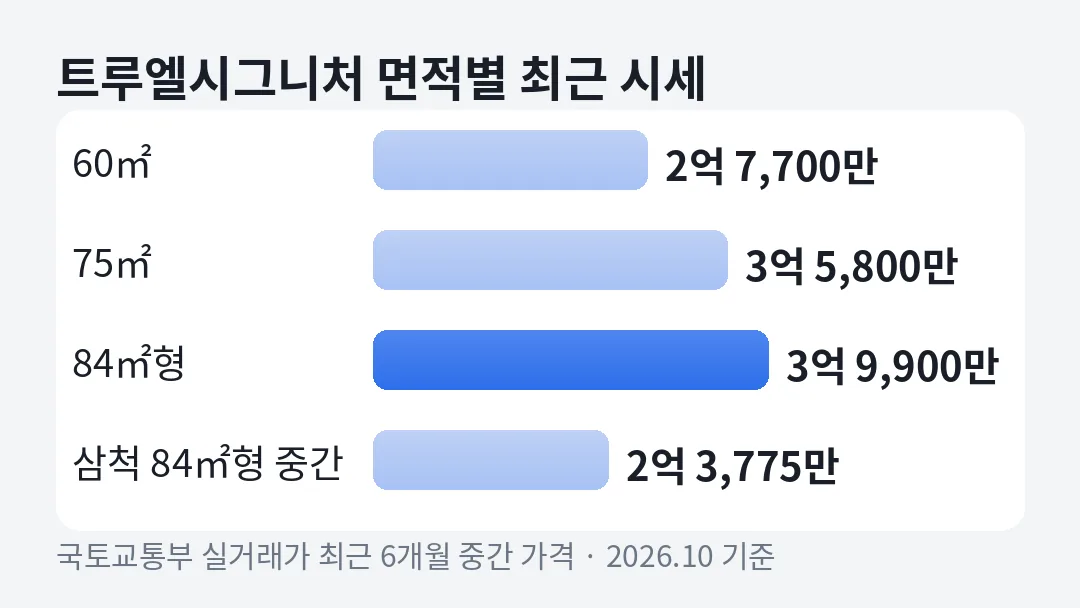
거래가 가장 많은 60㎡형은 최근 6개월 실거래 중간 가격이 2억 7,700만원입니다. 75㎡형은 3억 5,800만원, 84㎡형(전용 85㎡)은 3억 9,900만원이에요.
1년 동안 60㎡형 24건, 75㎡형 11건, 84㎡형 9건이 거래돼 모두 44건입니다. 60㎡형과 84㎡형의 시세 차이는 1억 2,200만원입니다.
| 전용면적 | 최근 6개월 | 1년 중간 가격 | 1년 범위 | 건수 |
|---|---|---|---|---|
| 60㎡ | 2억 7,700만 | 2억 6,750만 | 2억 4,000만~2억 8,800만 | 24건 |
| 75㎡ | 3억 5,800만 | 3억 5,600만 | 3억 1,000만~3억 7,500만 | 11건 |
| 85㎡(84㎡형) | 3억 9,900만 | 3억 8,500만 | 3억 5,000만~4억 500만 | 9건 |
세 면적 모두 최근 6개월 값이 1년 중간 가격보다 높아요. 60㎡형은 1년 앞쪽 거래 중간 가격이 2억 5,500만원, 뒤쪽이 2억 7,850만원입니다. 2,350만원, 약 9.2% 오른 흐름입니다.
10월 24일에는 60㎡형 27층이 2억 8,100만원에 팔렸어요. 14일 같은 면적 1층은 2억 5,600만원이었어요. 9월에는 84㎡형 12층이 4억원, 75㎡형 6층이 3억 5,600만원이었어요.
어떤 단지인지 숫자로 정리하면요?
2021년 12월 사용승인을 받은 885세대 단지입니다. 일성건설이 지었고 8개 동, 최고 28층이에요.
| 주소 | 강원 삼척시 동해대로 4360 |
|---|---|
| 세대·동 | 885세대 · 8개 동 · 최고 28층 |
| 사용승인 | 2021년 12월(5년 차) |
| 면적 구성 | 60㎡ 이하 371세대 · 60~85㎡ 504세대 · 85㎡ 초과 10세대 |
| 난방·구조 | 개별난방 · 계단식 |
갈천동에서 84㎡형 시세가 확인되는 단지는 이곳 하나예요. 삼척 전체로 보면 84㎡형 거래가 있는 18개 단지의 중간 가격이 2억 3,775만원이에요. 이 단지 84㎡형은 그 약 1.7배입니다.
5년 차 단지라 입주 때 받은 주담대가 꽤 남아 있는 집이 많을 거거든요. 그래서 이 글은 남은 주담대가 1억~2억 5,000만원일 때를 중심으로 계산했어요.
남은 주담대가 1억~2억 5천이면 면적별로 얼마나 남나요?
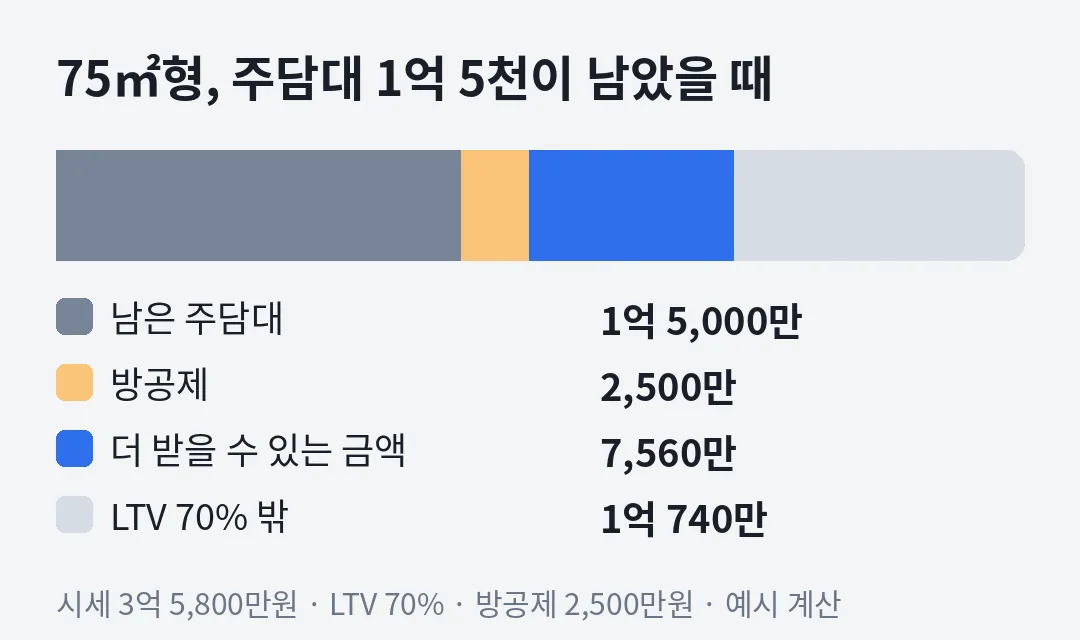
주담대 1억 5,000만원이 남았다면 LTV 70% 기준 여유는 60㎡형 약 1,890만원, 75㎡형 약 7,560만원, 84㎡형 약 1억 430만원이에요.
LTV는 집값 중 대출로 인정하는 비율이에요. 시세에 70%를 곱하고 남은 주담대와 방공제를 빼서 계산해요. 방공제는 소액 세입자 몫을 미리 떼어 두는 금액으로, 삼척은 방 1개 기준 2,500만원입니다.
| 남은 주담대 | 60㎡ | 75㎡ | 84㎡형 |
|---|---|---|---|
| 1억 | 6,890만 | 1억 2,560만 | 1억 5,430만 |
| 1억 5,000만 | 1,890만 | 7,560만 | 1억 430만 |
| 2억 | 여유 없음 | 2,560만 | 5,430만 |
| 2억 5,000만 | 여유 없음 | 여유 없음 | 430만 |
60㎡형은 잔액이 1억 6,890만원을 넘으면 70% 기준 여유가 없습니다. 75㎡형은 2억 2,560만원, 84㎡형은 2억 5,430만원이 그 선입니다. 표 숫자는 모두 예시 계산이고 실제 한도는 심사를 거쳐야 확정되죠.
표를 읽을 때는 잔액이 5,000만원 늘 때마다 여유가 정확히 5,000만원씩 줄어든다는 점을 기억하세요. 남은 주담대는 비율을 곱하지 않고 통째로 빠지기 때문이에요. 반대로 1년 동안 원금을 1,000만원 갚았다면 여유도 그만큼 늘어나요.
그래서 최근 상환 내역서에서 정확한 잔액을 확인하는 게 첫 단계입니다. 입주 때 받은 금액이 아니라 현재 남은 원금으로 계산해야 결과가 맞아요.
대부업 비율 80%로 보면 얼마나 늘어나나요?
면적마다 시세의 10%만큼 늘어요. 84㎡형이면 약 3,990만원, 60㎡형이면 약 2,770만원입니다. 주담대 2억이 남은 84㎡형은 약 9,420만원이 계산됩니다.
대부업은 담보 비율을 회사마다 따로 정합니다. 80%는 예시 값이고, 비율이 높은 만큼 금리도 1순위보다 높게 잡혀요. 꼭 필요한 금액만 정하는 게 이자를 줄이는 첫걸음이에요.
| 남은 주담대 | 60㎡ 80% | 75㎡ 80% | 84㎡형 80% |
|---|---|---|---|
| 1억 | 9,660만 | 1억 6,140만 | 1억 9,420만 |
| 1억 5,000만 | 4,660만 | 1억 1,140만 | 1억 4,420만 |
| 2억 | 여유 없음 | 6,140만 | 9,420만 |
| 2억 5,000만 | 여유 없음 | 1,140만 | 4,420만 |
60㎡형은 주담대 2억이 남으면 80%를 적용해도 여유가 없습니다. 같은 잔액이라도 84㎡형은 9,420만원이 계산되죠. 면적에 따라 같은 대출이 전혀 다른 결과를 내는 거입니다. 후순위 구조는 후순위 담보대출이란에 쉽게 풀어 두었어요.
거래가 적은 큰 면적은 무엇을 확인해야 하나요?
84㎡형은 1년 9건, 75㎡형은 11건이라 시세 자료가 많지 않아요. 금융사가 감정평가로 담보가치를 다시 잡는 경우가 많고, 실거래 중간 가격과 차이가 날 수 있어요.
84㎡형 1년 범위는 3억 5,000만~4억 500만원입니다. 감정가가 아래쪽으로 나오면 70% 기준 여유가 3,430만원 줄어들 수 있습니다. 기준가가 어떻게 정해지는지는 감정가와 실거래가가 다를 때에 정리했어요.
60㎡형은 사정이 나아요. 24건이 쌓였고 최근 흐름도 꾸준히 오르고 있습니다. 다만 1층 거래가 2억 5,600만원으로 6개월 중간 가격보다 2,100만원 낮았던 점은 기억해 두세요. 저층이라면 계산 결과에서 여유를 조금 빼고 보는 편이 안전해요.
시세가 오른 점은 한도 계산에 유리한 조건입니다. 60㎡형 상승분 2,350만원은 70% 기준 여유로 약 1,645만원입니다. 다만 KB시세는 거래가 쌓인 뒤 따라오는 편이라, 금융사 기준가에는 시차를 두고 반영될 수 있어요.
소득 기준과 진행 순서는 어떻게 되나요?
담보 여유가 있어도 DSR을 넘으면 어려워요. DSR은 1년 동안 갚는 모든 대출 원리금을 연소득으로 나눈 비율로, 2금융권은 50%까지 봅니다. 심사 금리에는 주담대 기준 0.75%p가 더해집니다.
후순위 금리 연 5%, 30년 원리금균등 예시로 5,000만원을 받으면 월 상환액은 약 27만원이에요. 입주 대출 상환액에 이 금액이 더해지니, 소득 대비 부담을 함께 계산해 보세요. 신용대출 때문에 막혔다면 DSR 초과로 거절됐을 때를 보세요.
신분증, 소득 증빙, 기존 대출 내역이 기본 서류예요. 금리는 연 20% 이내에서 심사에 따라 정해져요. 순서는 준비 서류와 진행 순서에 있어요.
자주 묻는 질문
트루엘시그니처 시세는 면적별로 얼마인가요?
최근 6개월 실거래 중간 가격은 60㎡형 2억 7,700만원, 75㎡형 3억 5,800만원, 84㎡형 3억 9,900만원이에요. 실제 심사는 KB시세나 감정가를 써요.
60㎡형에 주담대 1억 5천이 남았는데 가능할까요?
70% 기준 약 1,890만원, 대부업 예시 80% 기준 약 4,660만원이 계산돼요. 실제 한도는 심사에 따라 달라요.
84㎡형은 거래가 적은데 괜찮나요?
1년 9건이라 감정평가로 다시 확인하는 경우가 많아요. 계산기 결과는 참고로 보고 감정가가 나오면 다시 계산해 보세요.
시세가 오른 게 한도에 반영되나요?
60㎡형은 1년 새 2,350만원 올라 계산상 여유가 약 1,645만원 커졌어요. 금융사 기준가에는 시차를 두고 반영될 수 있어요.