HOME FINANCE LAB
천안 추가담보대출, 84㎡형 205개 단지 시세로 본 여유한도
- 천안 84㎡형 205개 단지 중간 가격 2억 2,450만원
- 2억 이상 130곳, 5억 이상 18곳
- 2020년 이후 준공 4억 4,500만원, 2.8배 차이
목차 6개
천안 아파트로 돈을 더 받는 방법은 무엇이 있나요?
이미 주담대가 있는 아파트라면 길은 세 가지입니다. 지금 은행에서 증액하기, 다른 금융사에서 후순위로 더 받기, 기존 대출을 통째로 갈아타기거든요.
| 방법 | 맞는 경우 | 주의할 점 |
|---|---|---|
| 같은 은행 증액 | LTV·DSR 여유가 남아 있을 때 | 은행 DSR 40%라 소득 기준이 가장 빡빡해요 |
| 후순위 추가 | 기존 저금리 대출은 두고 필요한 만큼만 더 받을 때 | 금리가 1순위보다 높고, 2금융권 DSR 50% 심사가 있어요 |
| 전체 대환 | 기존 금리가 높거나 만기가 가까울 때 | 중도상환수수료와 새 근저당 비용이 들어요 |
천안은 2026년 10월 기준 규제지역이 아니에요. 그래서 수도권·규제지역의 생활안정자금 1억 제한이 적용되지 않아요. 은행권 아파트 LTV는 70%를 기준으로 봅니다. LTV는 집값에서 대출이 차지하는 비율입니다.
어느 쪽이 나은지는 기존 대출 금리가 정해요. 기존 금리가 지금보다 낮다면 그대로 두고 필요한 금액만 더 받는 편이 총이자에서 유리한 경우가 많아요. 두 경우의 이자 차이는 이자 계산기로 비교해 볼 수 있어요.
천안 아파트 시세는 어느 구간에 몰려 있나요?
절반 이상이 3억 아래에 있어요. 최근 1년 84㎡형 거래가 있는 천안 205개 단지의 시세 중간 가격은 2억 2,450만원입니다.
| 84㎡형 시세 | 단지 수 |
|---|---|
| 1억 5천 미만 | 25곳 |
| 1억 5천~2억 | 50곳 |
| 2억~3억 | 62곳 |
| 3억~4억 | 30곳 |
| 4억~5억 | 20곳 |
| 5억 이상 | 18곳 |
2억 이상인 단지는 130곳으로 약 63%입니다. 3억 이상은 68곳, 4억 이상은 38곳이에요. 같은 천안이라도 단지에 따라 담보 여유가 크게 갈린다는 뜻입니다.
시세는 국토교통부 실거래가로 계산했어요. 단지마다 80~86㎡ 중 거래가 가장 많은 면적의 최근 6개월 중간 가격을 썼고, 해제·직거래는 뺐어요. 이 205개 단지의 84㎡형 거래만 1년에 3,001건이에요.
준공 연도에 따라 시세가 얼마나 다른가요?
연식에 따라 거의 세 배 차이가 나요. 2020년 이후 준공 단지의 84㎡형 중간 가격은 4억 4,500만원입니다. 1999년 이전 준공 단지는 1억 6,000만원입니다.
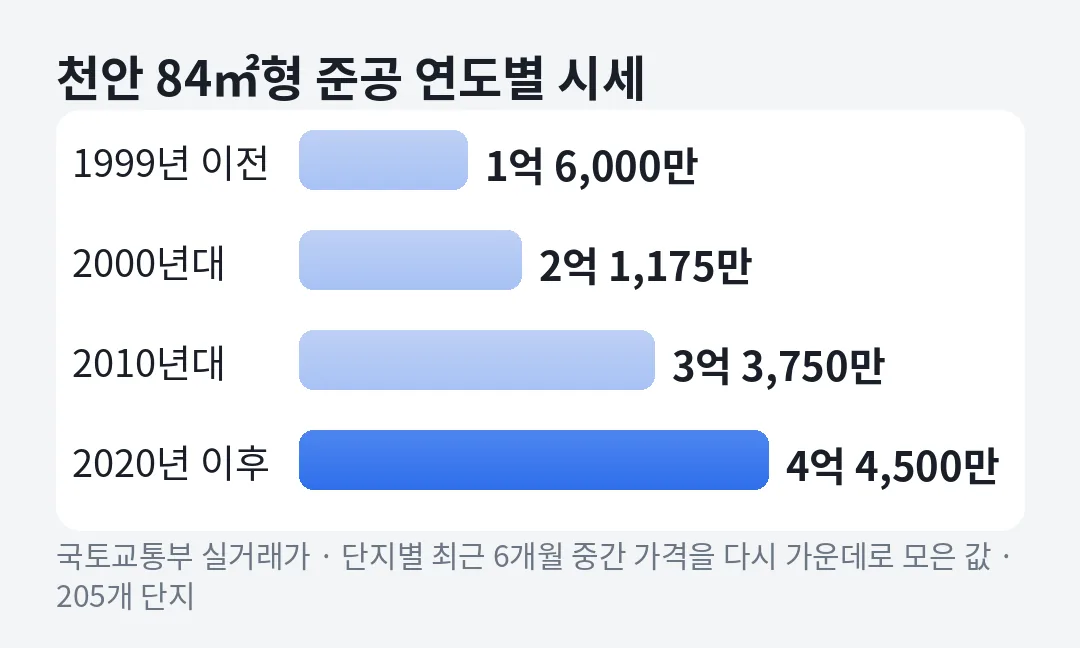
| 준공 연도 | 단지 수 | 84㎡형 중간 가격 |
|---|---|---|
| 1999년 이전 | 56곳 | 1억 6,000만 |
| 2000년대 | 72곳 | 2억 1,175만 |
| 2010년대 | 48곳 | 3억 3,750만 |
| 2020년 이후 | 29곳 | 4억 4,500만 |
2010년대 준공 48곳은 3억 3,750만원으로, 2000년대 단지보다 1억 2,575만원 높아요. 천안에서는 이 구간을 지나면서 시세가 크게 뛰어요.
오래된 단지는 시세 자체가 낮고 거래도 드문 경우가 많아요. 이럴 땐 금융사가 감정평가를 따로 하고, 실거래보다 낮게 나올 수 있어요. 1990년대 단지라면 계산기 결과를 넉넉하게 믿지 않는 편이 좋아요.
천안에서 시세가 높은 동은 어디인가요?
불당동이 가장 높습니다. 84㎡형 단지가 3곳 이상인 동을 중간 가격으로 줄 세우면 아래와 같아요.
| 동 | 84㎡형 중간 가격 | 단지 수 |
|---|---|---|
| 불당동 | 6억 50만 | 15 |
| 성성동 | 5억 1,200만 | 7 |
| 청당동 | 3억 2,200만 | 11 |
| 차암동 | 2억 9,750만 | 4 |
| 백석동 | 2억 7,250만 | 16 |
| 용곡동 | 2억 4,950만 | 10 |
| 봉명동 | 2억 4,375만 | 4 |
| 두정동 | 2억 2,500만 | 31 |
불당동 안에서도 위쪽은 6억~8억대예요. 천안불당지웰더샵 84㎡형은 8억 9,300만원으로 천안 205개 단지 중 가장 높습니다. 이 정도 시세면 남은 주담대가 3억이어도 계산상 여유가 넉넉해요.
동 중간 가격만 보면 놓치는 게 있어요. 두정동은 31개 단지로 가장 많고 구축이 섞여 중간 가격이 낮습니다. 하지만 같은 동의 두정역효성해링턴플레이스 84㎡형은 5억 500만원이에요. 백석동도 백석2차아이파크는 4억 1,700만원으로 동 중간 가격보다 1억 4,450만원 높아요.
반대로 목천읍 신계리(1억 3,700만원), 성환읍 성월리(1억 4,050만원)처럼 읍 지역은 1억 원대가 많아요.
시세별로 추가 여유는 얼마나 되나요?
남은 주담대가 1억이면 시세 3억 아파트는 약 8,500만원, 2억 아파트는 약 1,500만원이에요. LTV 70%에서 남은 대출과 천안 방공제 2,500만원을 뺀 예시 계산이에요.
방공제는 나중에 세입자가 생길 때를 대비해 한도에서 미리 빼는 금액이에요. 천안은 광역시가 아니라 방 1개 기준 2,500만원입니다.
| 아파트 시세 | LTV 70% | 여유(남은 주담대 1억) |
|---|---|---|
| 2억 | 1억 4,000만 | 1,500만 |
| 3억 | 2억 1,000만 | 8,500만 |
| 4억 | 2억 8,000만 | 1억 5,500만 |
| 5억 | 3억 5,000만 | 2억 2,500만 |
| 6억 | 4억 2,000만 | 2억 9,500만 |
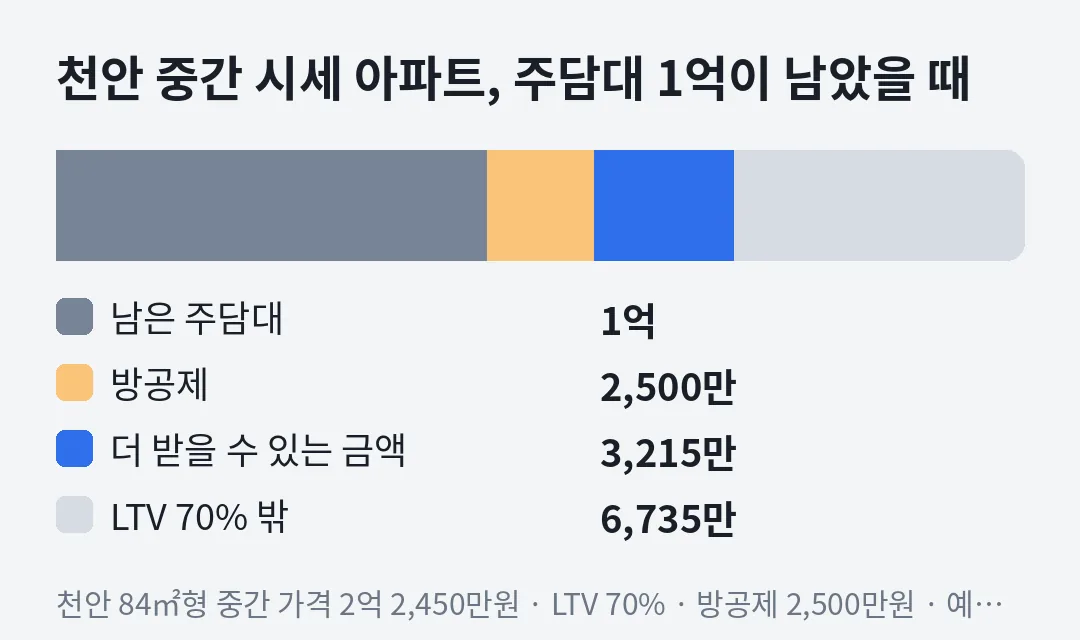
천안 중간 시세 2억 2,450만원이라면 남은 대출이 1억 3,215만원을 넘는 순간 여유가 없습니다. 모두 예시 계산이고, 실제 한도는 KB시세나 감정가, 소득 심사로 정해집니다.
대부업은 담보 비율을 금융사별로 따로 정해요. 예시로 80%를 넣으면 시세 3억·남은 주담대 1억 기준 여유가 약 1억 1,500만원이에요. 비율이 높아지는 만큼 금리도 높은 편이라 필요한 금액만 받는 편이 좋아요.
거래가 많은 단지는 왜 심사에 유리한가요?
시세 근거가 촘촘해서예요. 거래가 많으면 KB시세가 잡혀 있을 가능성이 높고, 감정평가로 담보가치를 따로 낮출 일이 줄어요. 천안 400개 단지의 최근 1년 매매는 모두 8,858건이에요.
| 단지 | 동 · 준공 | 1년 거래 |
|---|---|---|
| 두정역효성해링턴플레이스 | 두정동 · 2020 | 253건 |
| 초원그린타운 | 신방동 · 1998 | 234건 |
| 천안역필하우스에듀시티1단지 | 문화동 · 2022 | 143건 |
| 신부디이스트 | 신부동 · 2018 | 136건 |
| 한화포레나천안두정 | 두정동 · 2022 | 112건 |
| 천안레이크타운2차푸르지오 | 성성동 · 2018 | 112건 |
두정동 단지가 상위 여섯 곳 중 두 곳이에요. 2위 초원그린타운처럼 84㎡형 거래가 없는 단지도 있어요. 이런 곳은 계산기에서 거래가 가장 많은 면적부터 골라 보세요.
담보 여유가 넉넉해도 DSR에 막히면 거절돼요. DSR은 1년 원리금을 연소득으로 나눈 비율로, 2금융권은 50%까지 봅니다. 천안 같은 수도권 밖 주담대는 변동형 기준 심사 금리에 0.75%p가 더해져요. 수도권·규제지역의 3.0%p보다 덜 줄어드는 셈이에요. 자세한 기준은 2026 하반기 스트레스 DSR에 있습니다.
신용대출이 여러 건이라 DSR에 먼저 걸렸다면 순서를 바꿔 볼 수 있습니다. 방법은 DSR 초과로 거절됐을 때에 정리했어요. 금리는 연 20% 이내에서 심사 결과에 따라 달라요.
자주 묻는 질문
천안은 규제지역인가요?
2026년 10월 기준 천안은 규제지역이 아니에요. 그래서 수도권·규제지역의 생활안정자금 1억 제한이 적용되지 않고, 은행권 아파트 LTV는 70%를 기준으로 봐요.
천안 아파트 방공제는 얼마인가요?
천안은 광역시가 아닌 지역이라 방 1개 기준 2,500만원이에요. 방공제를 빼지 않는 상품은 금융사마다 취급 여부가 달라요.
기존 주담대를 두고 추가로 받을 수 있나요?
다른 금융사 후순위로 받으면 기존 대출은 그대로 둬요. 시세×70%에서 남은 대출과 방공제를 뺀 만큼이 예시 여유예요.
오래된 단지도 계산이 맞나요?
2000년 이전 준공 단지는 거래가 드물어 감정가가 실거래보다 낮게 나올 수 있어요. 계산기 값은 출발점으로만 보세요.