HOME FINANCE LAB
김해센텀두산위브더제니스 후순위담보대출, 76㎡ 기준 한도
- 76㎡형 시세 3억 2,800만원, 1년 새 −200만원
- 2019년 준공 · 3,435세대 · 32개 동
- 김해 218개 단지 중 84㎡형 시세 17위
목차 6개
3,435세대 대단지, 주력 76㎡형은 얼마일까요?
76㎡형 최근 시세는 3억 2,800만원입니다. 1년 거래 148건 중 83건이 이 면적이라, 단지 시세의 기준선 역할을 해요.
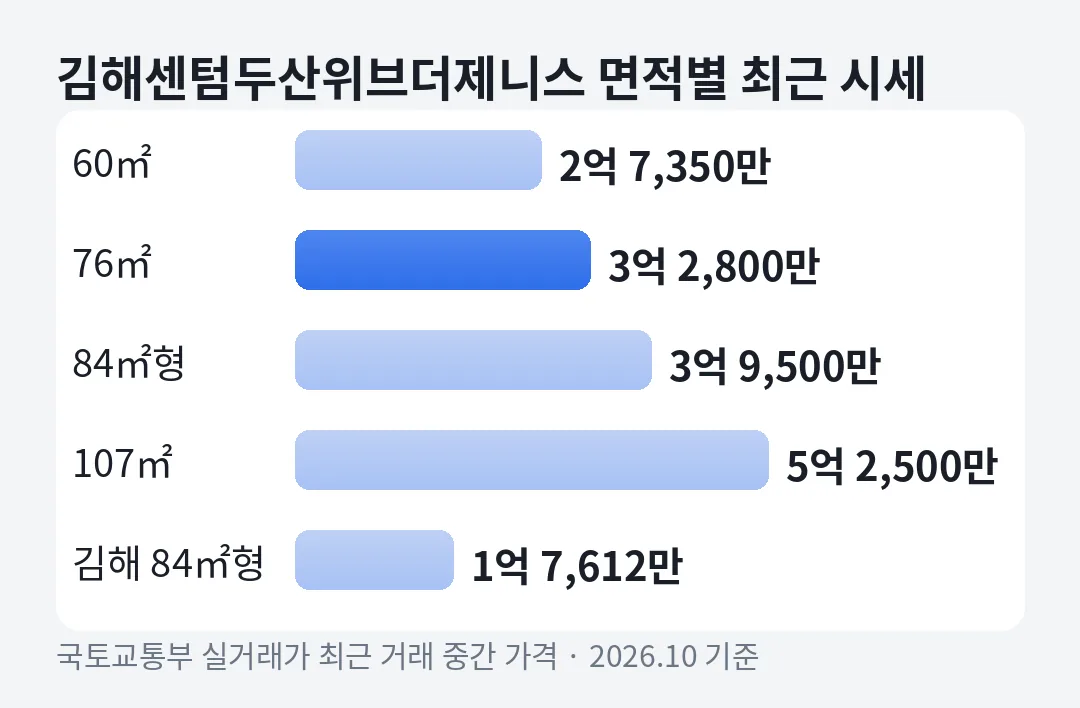
김해센텀두산위브더제니스는 60㎡·76㎡·85㎡·107㎡ 네 가지 면적으로 구성돼 있어요. 85㎡(84㎡형)는 3억 9,500만원, 60㎡형은 2억 7,350만원, 가장 큰 107㎡형은 5억 2,500만원입니다.
| 전용면적 | 1년 중간 가격 | 거래 범위 | 건수 |
|---|---|---|---|
| 60㎡ | 2억 7,600만 | 2억 4,000만~2억 9,500만 | 29건 |
| 76㎡ | 3억 3,000만 | 3억~3억 6,300만 | 83건 |
| 85㎡(84㎡형) | 3억 9,500만 | 3억 1,000만~4억 6,000만 | 31건 |
| 107㎡ | 5억 2,500만 | 4억 7,500만~5억 4,500만 | 5건 |
10월 거래도 76㎡형이 중심이었어요. 14일 13층이 3억 3,000만원, 같은 날 18층이 3억 2,000만원이었고, 12일 28층은 3억 5,500만원이었어요. 60㎡형은 9일 17층이 2억 7,000만원에 계약됐어요.
76㎡형 거래 범위는 3억~3억 6,300만원으로 폭이 좁은 편입니다. 범위가 좁을수록 금융사 평가와 실거래 시세가 크게 어긋날 가능성이 낮아요.
대단지라서 담보 평가에 유리한 점이 있나요?
거래 근거가 쌓인다는 점이 유리합니다. 금융사는 KB시세나 감정가로 담보를 평가하는데, 비교할 거래가 많을수록 시세가 안정적으로 잡혀요.
| 주소 | 경남 김해시 천곡로 26 |
|---|---|
| 세대·동 | 3,435세대 · 32개 동 · 최고 30층 |
| 사용승인 | 2019년 2월(7년 차) |
| 시공 | 두산건설 |
| 면적 구성 | 60㎡ 이하 450세대 · 60~85㎡ 2,820세대 · 85~135㎡ 165세대 |
| 난방·구조 | 개별난방 · 계단식 |
60~85㎡ 구간이 2,820세대로 약 82%입니다. 같은 면적의 집이 많아 비교 거래를 찾기 쉬워요. 1년 거래 148건은 세대의 약 4.3%로, 세대수에 비하면 손바뀜이 잦은 편은 아니에요.
반대로 107㎡형은 165세대뿐이고 1년 거래가 5건입니다. 이 면적은 감정평가로 다시 볼 가능성이 높아요. KB시세가 어떻게 매겨지는지는 KB시세 보는 법에 정리했어요.
세대수가 많다는 건 이웃 집 거래가 곧 우리 집 시세 근거가 된다는 뜻이기도 합니다. 같은 76㎡형이 한 해 80건 넘게 거래되면, 층이나 향 차이를 감안해도 시세가 한쪽으로 크게 쏠리기 어려워요.
76㎡형에 대출이 남아 있으면 얼마나 더 될까요?
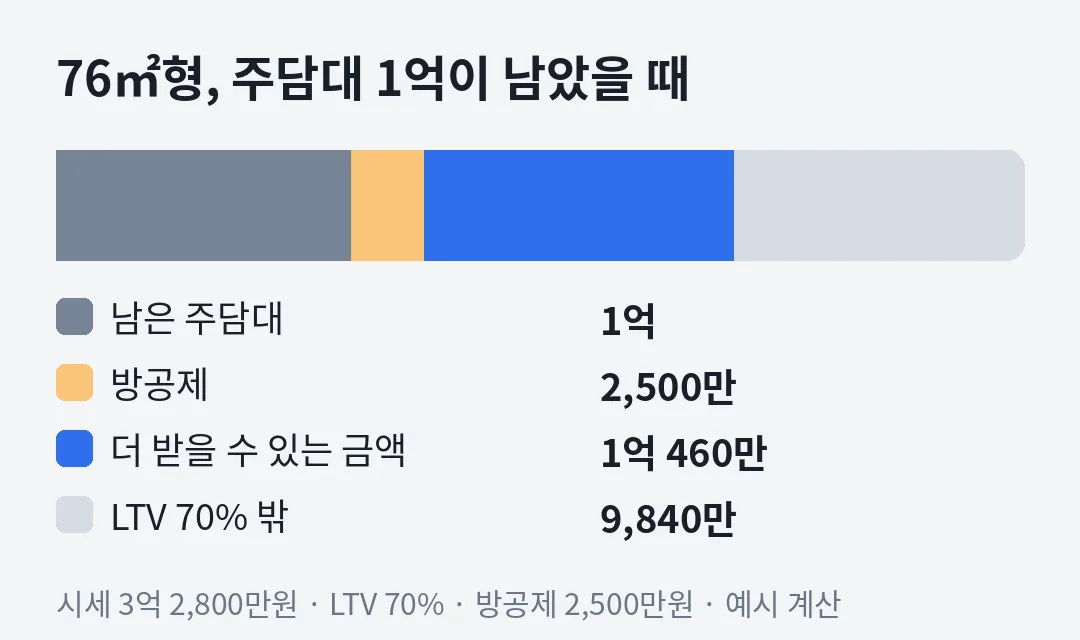
주담대 1억이 남았다면 예시 계산으로 약 1억 460만원이에요. 시세 3억 2,800만원에 LTV 70%를 곱한 2억 2,960만원에서 1억과 방공제를 빼면 이 값이 나와요.
LTV는 집값 대비 담보로 인정하는 비율이고, 방공제는 소액 세입자 몫으로 미리 빼 두는 금액이에요. 김해는 광역시가 아니어서 방 1개 기준 2,500만원입니다.
| 남은 주담대 | 60㎡ | 76㎡ | 107㎡ |
|---|---|---|---|
| 5천 | 1억 1,645만 | 1억 5,460만 | 2억 9,250만 |
| 1억 | 6,645만 | 1억 460만 | 2억 4,250만 |
| 1억 5천 | 1,645만 | 5,460만 | 1억 9,250만 |
76㎡형은 잔액이 2억 460만원, 60㎡형은 1억 6,645만원을 넘으면 LTV 70% 기준 여유가 없습니다. 84㎡형은 같은 선이 2억 5,150만원입니다. 숫자는 예시이고, 최종 금액은 심사에서 정해져요.
담보 비율을 자체 기준으로 정하는 대부업에서 80%를 적용하면, 76㎡형·잔액 1억 기준 약 1억 3,740만원까지 계산돼요. 늘어난 금액만큼 이자도 늘어나니 쓸 곳부터 정해 두세요.
1년 내내 시세가 제자리였다면 한도도 그대로일까요?
거의 그대로라고 보면 되죠. 76㎡형 1년 앞쪽 절반 거래 중간 가격은 3억 3,200만원, 뒤쪽 절반은 3억 3,000만원입니다. 200만원, 약 0.6% 차이입니다.
LTV 70%로 환산하면 여유 차이는 140만원입니다. 시세가 출렁이는 단지라면 신청 시점을 고민해야 하지만, 이 단지는 그 부담이 작아요. 오히려 남은 대출을 얼마나 줄였는지가 결과를 더 크게 바꿔요.
이를테면 1년 동안 원금을 1,200만원 갚았다면 여유는 그만큼 1,200만원 늘어나요. 시세 변화 140만원보다 훨씬 큽니다. 은행 앱에서 현재 잔액을 확인하고 계산기에 넣어 보세요.
반대로 대출을 더 받은 적이 있다면 잔액이 늘어 여유가 줄었을 수 있어요. 마이너스통장처럼 한도형 대출은 쓴 금액이 아니라 한도 전체로 보는 금융사도 있어요. 계산 전에 대출 목록을 한 번 정리해 두면 결과가 실제와 가까워집니다.
주촌면 천곡리와 김해 안에서는 어떤 수준인가요?
천곡리 두 단지 중 84㎡형 시세가 더 높아요. 김해주촌서희스타힐스(3억 2,100만원)보다 7,400만원 높고, 담보 여유로는 약 5,180만원 차이거든요.
김해 전체로 보면 84㎡형 시세가 218개 단지 중 17번째거든요. 김해 84㎡형 중간 가격 1억 7,612만원의 약 2.2배예요. 같은 김해의 삼계한라비발디센텀시티도 84㎡형 시세가 비슷한 선이라 계산을 나란히 보기 좋아요. 동별 흐름은 김해 아파트 추가대출 정리에 있습니다.
갚는 방식은 어떻게 고르면 좋을까요?
매달 낼 수 있는 금액에 맞추는 게 기본이에요. 원리금균등은 처음부터 원금과 이자를 같이 갚고, 만기일시는 이자만 내다 마지막에 원금을 갚아요.
가령 5,000만원을 연 5%로 받으면, 30년 원리금균등은 매달 약 26만 8천원입니다. 만기일시라면 이자만 매달 약 20만 8천원이지만 원금은 그대로 남습니다. DSR 심사에서도 상환 방식에 따라 잡히는 금액이 달라져요. 비교는 만기일시 vs 원리금균등에 정리했어요.
진행은 네 단계예요. 면적과 남은 주담대로 여유를 계산하고, 소득과 다른 대출로 DSR을 확인합니다. 그다음 금융사가 시세나 감정가로 담보를 평가하고, 2순위 근저당을 설정한 뒤 실행됩니다.
금리는 연 20% 이내에서 심사로 정해져요. 2금융권 DSR은 50%까지이고, 변동형 주담대는 심사 금리에 0.75%p가 더해집니다. 신분증·소득 증빙·기존 대출 내역을 미리 챙기면 진행이 빨라요.
금리 외 비용도 확인하세요. 대출 금액이 5,000만원 이하면 인지세가 없고, 1억 이하면 총액 7만원 중 절반을 고객이 내요. 근저당 설정비와 중도상환수수료 조건은 계약 전에 금액으로 받아 두는 게 좋아요.
자주 묻는 질문
두산위브더제니스 76㎡형 시세는 얼마로 보나요?
최근 거래 기준 중간 가격은 3억 2,800만원이에요. 1년 거래 83건이라 단지 안에서 근거가 가장 많은 면적이에요.
107㎡형도 계산할 수 있나요?
계산기에서 면적을 바꾸면 돼요. 1년 거래가 5건뿐이라 감정평가로 다시 확인하는 경우가 있어요.
시세가 그대로인데 한도가 늘 수 있나요?
남은 주담대를 갚은 만큼 여유가 늘어요. 예를 들어 원금 1,200만원을 갚았다면 여유도 1,200만원 늘어요.
김해는 방공제가 얼마인가요?
김해는 광역시가 아니어서 방 1개 기준 2,500만원을 빼요. 광역시는 2,800만원이에요.