HOME FINANCE LAB
목포 아파트 생활자금 대출, 필요한 금액별 시세 기준
- 목포 84㎡형 115곳 중간 가격 1억 5,050만원
- 대출 없으면 3천만원 가능 단지 99곳
- 옥암동 1억 9,950만 vs 산정동 9,500만
목차 7개
병원비, 자녀 학비, 밀린 카드값처럼 목돈이 갑자기 필요할 때가 있죠. 목포에 아파트가 있다면 그 집을 담보로 생활자금을 마련하는 방법을 떠올리게 돼요. 필요한 금액부터 정해 놓고, 내 아파트로 그만큼이 되는지 거꾸로 따져 봤어요.
목포 아파트로 생활자금 대출을 받을 수 있나요?
네, 받을 수 있습니다. 집을 사는 용도가 아니라 생활비로 쓰는 주담대를 흔히 생활안정자금이라고 불러요. 서울과 경기 일부 규제지역에서는 이 대출이 1주택 기준 1억으로 묶여 있습니다.
목포는 2026년 10월 기준 규제지역이 아니라 이 1억 제한이 적용되지 않아요. 한도는 금융회사가 자율로 정하고, 결국 집값 쪽 여유와 소득 쪽 여유로 결정되죠. 금리는 연 20% 이내에서 심사에 따라 달라요.
집값 쪽 여유는 "시세×70%−남은 주담대−방공제"로 어림합니다. 70%는 보험·저축은행이 흔히 쓰는 LTV(집값 대비 대출 비율)예요. 목포는 광역시가 아니어서 방공제가 방 1개 기준 2,500만원입니다.
필요한 금액별로 시세가 얼마여야 하나요?
남은 주담대가 없다면 2,000만원을 받으려면 시세가 약 6,429만원 이상이면 됩니다. 남은 주담대가 5,000만원이면 같은 2,000만원에 약 1억 3,571만원이 필요해요.
| 필요한 금액 | 남은 주담대 없음 | 해당 단지 | 남은 주담대 5천만 | 해당 단지 |
|---|---|---|---|---|
| 1,000만원 | 5,000만 이상 | 111곳 | 약 1억 2,143만 이상 | 74곳 |
| 2,000만원 | 약 6,429만 이상 | 104곳 | 약 1억 3,571만 이상 | 64곳 |
| 3,000만원 | 약 7,857만 이상 | 99곳 | 1억 5,000만 이상 | 58곳 |
| 5,000만원 | 약 1억 714만 이상 | 77곳 | 약 1억 7,857만 이상 | 45곳 |
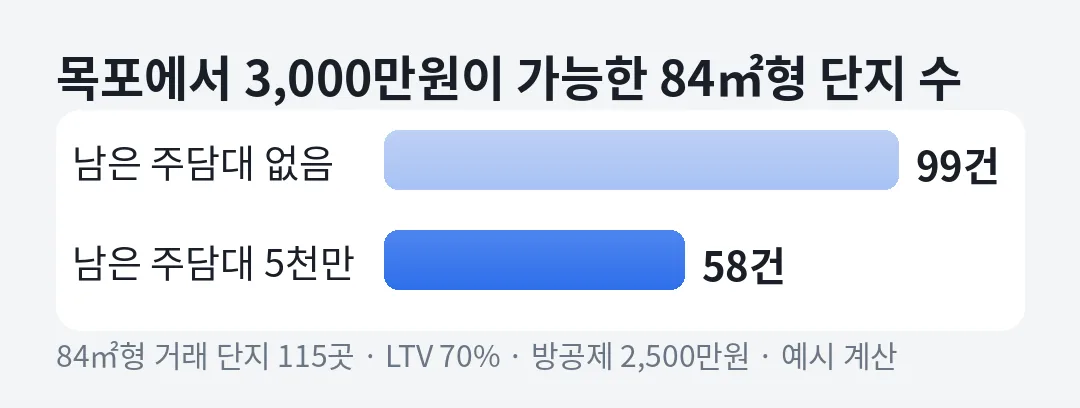
필요 시세는 "(필요한 금액+남은 주담대+2,500만원)÷0.7"로 구했어요. 해당 단지 수는 국토교통부 실거래가 최근 1년(2025년 10월~2026년 10월) 84㎡형 시세로 셌어요. 84㎡형 거래가 있는 목포 단지는 115곳이에요.
이 표는 집값 쪽만 본 예시거든요. 소득 심사나 신용 상태에 따라 실제 금액은 더 작아질 수 있어요.
목포 아파트 시세는 어느 구간에 많나요?
84㎡형 중간 가격은 1억 5,050만원이에요. 1억 미만이 32곳으로 가장 많은 구간입니다. 3억 이상은 10곳이고, 4억을 넘는 단지는 없습니다.
| 84㎡형 시세 | 단지 수 | 남은 주담대 없음일 때 여유 |
|---|---|---|
| 1억 미만 | 32곳 | 4,500만 미만 |
| 1억~1억 5천 | 25곳 | 4,500만~8,000만 |
| 1억 5천~2억 | 23곳 | 8,000만~1억 1,500만 |
| 2억~3억 | 25곳 | 1억 1,500만~1억 8,500만 |
| 3억~4억 | 10곳 | 1억 8,500만~2억 5,500만 |
남은 주담대가 없는 집이라면 1억 미만 단지도 몇천만원 정도는 계산이 나옵니다. 다만 생활자금은 금액이 작은 경우가 많아, 설정 비용과 이자를 더한 총비용을 함께 봐야 합니다.
시세가 가장 높은 곳은 상동 목포하당중흥S클래스센텀뷰입니다. 2022년 준공이고 84㎡형이 3억 9,550만원, 1년 84㎡형 거래가 71건입니다.
목포는 동네에 따라 얼마나 다른가요?
옥암동과 산정동이 두 배 넘게 차이 나요. 84㎡형 단지가 가장 많은 옥암동 28곳은 중간 가격 1억 9,950만원, 산정동 25곳은 9,500만원이에요.
| 동 | 84㎡형 단지 | 중간 가격 | 남은 주담대 3천만일 때 |
|---|---|---|---|
| 연산동 | 5곳 | 2억 9,850만 | 약 1억 5,395만 |
| 옥암동 | 28곳 | 1억 9,950만 | 약 8,465만 |
| 석현동 | 12곳 | 1억 6,800만 | 약 6,260만 |
| 상동 | 18곳 | 1억 5,125만 | 약 5,088만 |
| 산정동 | 25곳 | 9,500만 | 약 1,150만 |
| 용해동 | 15곳 | 8,800만 | 약 660만 |
| 용당동 | 4곳 | 6,475만 | 여유 없음 |
산정동은 목포 177개 단지 중 41곳이 있는 가장 큰 동입니다. 남은 주담대가 3,000만원이면 중간 시세 기준 생활자금 여유가 1,000만원 남짓입니다.
옥암동 근화옥암베아채는 2014년 준공으로 84㎡형 시세가 2억 6,675만원이에요. 남은 주담대가 5,000만원이면 예시 여유가 약 1억 1,172만원입니다. 면적별 계산은 목포 근화옥암베아채 후순위담보대출에 있습니다.
오래된 목포 아파트도 생활자금이 나오나요?
남은 주담대가 적다면 나올 수 있어요. 목포 84㎡형 중 1999년 이전 준공 49곳의 중간 가격은 9,500만원이에요. 대출이 없는 집이라면 예시 여유가 약 4,150만원이라, 1,000만~2,000만원 생활자금은 계산상 가능합니다.
2000년대 준공 38곳은 1억 7,600만원, 2010년대 20곳은 약 2억 6,838만원, 2020년 이후 8곳은 3억 850만원입니다. 다만 구축은 거래가 드물면 금융사가 감정평가로 시세를 따로 잡고, 실거래보다 낮게 나오기도 해요. 계산기 결과는 출발점으로만 보세요.
생활자금으로 빌리면 매달 얼마씩 갚게 되나요?
연 5%로 가정하면 2,000만원은 이자만 낼 때 월 약 8만 3천원이에요. 30년 원리금균등이면 월 약 10만 7천원이에요. 금리 5%는 예시이고, 실제 금리는 심사에 따라 다릅니다.
| 빌린 금액 | 이자만(연 5%) | 30년 원리금균등(연 5%) |
|---|---|---|
| 1,000만원 | 월 약 4만 2천원 | 월 약 5만 4천원 |
| 2,000만원 | 월 약 8만 3천원 | 월 약 10만 7천원 |
| 3,000만원 | 월 약 12만 5천원 | 월 약 16만 1천원 |
| 5,000만원 | 월 약 20만 8천원 | 월 약 26만 8천원 |
이자만 내면 매달 부담은 작지만 원금이 줄지 않아요. 만기에 한꺼번에 갚을 계획이 없다면 원금을 조금씩 갚는 방식이 나을 수 있습니다. 두 방식의 차이는 만기일시 vs 원리금균등에서 비교해 보세요.
생활자금 대출을 받기 전에 무엇을 확인해야 하나요?
- 필요한 금액: 쓸 곳을 적고 꼭 필요한 금액만 정해요. 한도가 나온다고 다 받을 필요는 없어요.
- 소득 기준: 총대출이 1억을 넘으면 2금융권 DSR 50%를 봐요. 서울·경기·인천 밖 주담대는 2026년 12월 31일까지 변동형 심사 금리에 0.75%p가 더해져요.
- 업체 확인: 등록 대부업체인지, 금리가 연 20% 이내인지 봐요. 선이자를 떼거나 수수료를 따로 받는 곳은 피하세요.
- 다른 길: 카드값이나 신용대출 정리가 목적이라면 담보로 한 번에 옮기는 편이 월 부담을 줄이기도 해요.
대출을 미끼로 한 사기도 많아요. 의심되는 연락을 받았다면 대출사기·불법사금융 구별법부터 확인하세요. 필요한 금액과 남은 잔액을 정리해 상담하면 가능한 범위를 빠르게 알 수 있습니다.
자주 묻는 질문
목포도 생활안정자금 1억 제한이 있나요?
2026년 10월 기준 목포는 규제지역이 아니라 1억 제한이 적용되지 않아요. 한도는 금융회사가 집값과 소득으로 정해요.
2,000만원이 필요하면 시세가 얼마여야 하나요?
남은 주담대가 없다면 LTV 70%, 방공제 2,500만원 예시로 약 6,429만원 이상이에요. 남은 주담대가 5,000만원이면 약 1억 3,571만원 이상이에요.
생활자금 대출 금리는 얼마인가요?
연 20% 이내에서 신용과 담보 여유에 따라 정해져요. 글의 5%는 월 납입을 보여 주기 위한 예시예요.
목포 방공제는 얼마인가요?
목포는 광역시가 아니라 방 1개 기준 2,500만원이에요.