HOME FINANCE LAB
증평 증평삼일 후순위담보대출, 34년 차 구축 면적별 여유
- 60㎡형 최근 시세 8,150만원, 1년 보합
- 1992년 준공 · 942세대 · 8개 동
- 면적별 여유 3,205만~1억 1,500만
목차 6개
증평삼일은 면적별로 시세가 얼마인가요?
60㎡형은 최근 6개월 중간 가격이 8,150만원이에요. 1년 앞쪽 거래도 같은 8,150만원이라, 한 해 동안 시세가 거의 움직이지 않았어요.
이 단지는 면적이 세 갈래로 나뉘어요. 60㎡형과 85㎡형이 거래의 대부분이고, 162㎡ 대형은 1년에 3건만 신고됐어요.
| 전용면적 | 1년 중간 가격 | 거래 범위 | 건수 |
|---|---|---|---|
| 60㎡ | 8,100만 | 6,800만~8,800만 | 29건 |
| 85㎡ | 1억 4,500만 | 1억 1,300만~1억 6,500만 | 20건 |
| 162㎡ | 2억 | 1억 8,000만~2억 1,000만 | 3건 |
10월에는 거래가 몰렸어요. 19일 60㎡형 6층이 8,200만원, 20일 85㎡형 13층이 1억 3,450만원에 팔렸어요. 13일에는 85㎡형 두 건이 하루에 신고됐는데 13층 1억 5,000만원, 5층 1억 2,000만원이었어요.
주담대가 없는 60㎡형을 LTV 70%로 대강 셈하면 약 3,205만원이 남습니다. LTV는 집값 중 담보로 쳐주는 비율이고, 증평은 방공제 2,500만원을 빼요. 시세가 1억이 안 되는 면적은 방공제가 차지하는 몫이 그만큼 커요.
162㎡ 대형은 거래가 1년 3건이라 중간 가격 2억원이 흔들릴 여지가 있습니다. 거래가 적은 면적은 금융사가 감정 평가를 따로 요청할 수도 있으니, 대형을 가진 분은 계산 결과를 넉넉하게 보지 않는 편이 안전해요.
지은 지 34년 된 단지, 담보로 볼 때 무엇이 다른가요?
1992년 12월 사용승인을 받아 올해로 34년 차입니다. 같은 시세라도 금융사마다 준공 연차를 따로 보는 기준이 있을 수 있어서, 상담 때 먼저 물어보는 편이 좋아요.
다행히 거래 근거는 충분해요. 1년에 52건이 신고돼 오래된 단지치고 시세가 촘촘하게 잡혀요. 거래가 드문 구축은 감정 평가에 기대는 몫이 커지는데, 이 단지는 그 걱정이 덜한 편이에요.
| 주소 | 충북 증평군 장뜰로 110 |
|---|---|
| 세대·동 | 942세대 · 8개 동 · 최고 15층 |
| 사용승인 | 1992년 12월(34년 차) |
| 면적 구성 | 60㎡ 이하 404세대 · 60~85㎡ 480세대 · 136㎡ 초과 58세대 |
| 난방·구조 | 개별난방 · 혼합식(복도+계단) |
| 시공 | 삼일주택공사 |
세대 구성을 보면 60~85㎡ 구간이 480세대로 가장 많습니다. 그런데 거래는 60㎡형이 29건으로 85㎡형보다 많았어요. 작은 면적이 손바뀜이 더 잦은 셈입니다.
구축 담보에서 하나 더 볼 것은 실거래와 감정가의 차이예요. 오래된 단지는 같은 면적에서도 수리 상태에 따라 값이 갈려요. 가격이 서로 다를 때 어떤 숫자로 한도를 잡는지는 감정가·KB시세·실거래가가 다를 때에 정리했어요.
면적에 따라 담보 여유는 얼마나 벌어지나요?
같은 단지라도 162㎡형과 60㎡형의 여유는 주담대가 없을 때 약 8,295만원 차이가 나요. 시세가 1억 1,850만원 다르기 때문입니다.
| 남은 주담대 | 60㎡(8,150만) | 85㎡(1억 4,500만) | 162㎡(2억) |
|---|---|---|---|
| 없음 | 3,205만 | 7,650만 | 1억 1,500만 |
| 3천 | 205만 | 4,650만 | 8,500만 |
| 5천 | 여유 없음 | 2,650만 | 6,500만 |
| 1억 | 여유 없음 | 여유 없음 | 1,500만 |
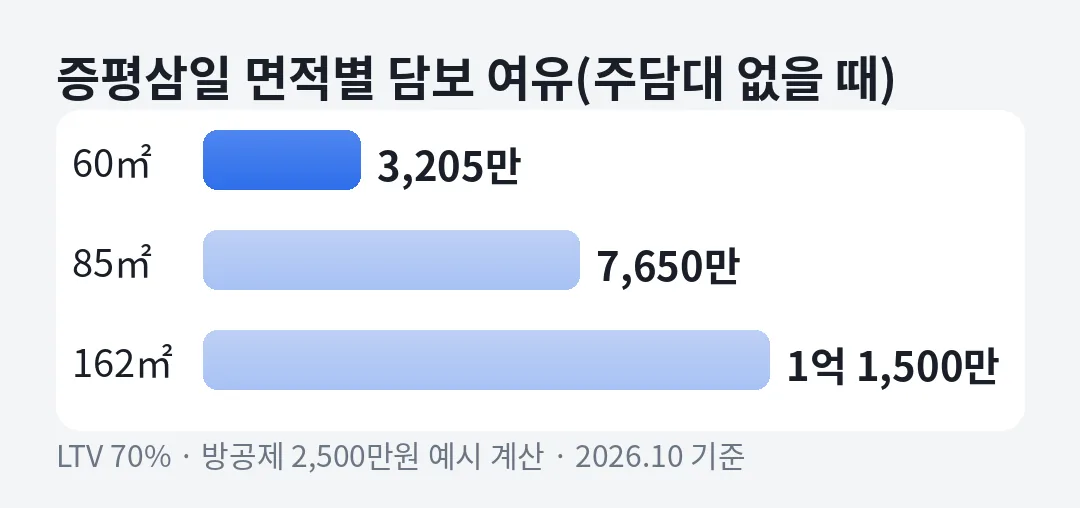
60㎡형은 주담대가 3천만 남아도 여유가 205만원으로 줄어듭니다. 잔액이 3,205만원을 넘으면 LTV 70% 기준 더 받을 몫이 없어요. 85㎡형은 그 선이 7,650만원, 162㎡형은 1억 1,500만원입니다.
담보 비율을 자체 기준으로 정하는 대부업이 80%를 쓴다고 가정하면, 주담대 없는 60㎡형은 약 4,020만원까지 계산돼요. 숫자가 커지는 만큼 금리도 높아지니 쓸 곳이 정해진 금액만 보세요.
장동리와 증평 안에서는 어느 수준인가요?
장동리에서 시세가 잡히는 단지는 두 곳이에요. 84㎡형 기준 대성베르힐리오파크가 2억 5,875만원, 증평삼일 85㎡형이 1억 3,725만원입니다.
증평 전체로 보면 84㎡형 시세가 있는 단지가 8곳이고 중간 가격은 2억 2,350만원이에요. 증평삼일 85㎡형은 그 약 61% 수준입니다. 연식 차이가 시세 차이로 드러난 모습이에요.
비교 대상이 8곳뿐이라는 점도 기억하세요. 단지 수가 적은 곳은 새 단지 한 곳의 거래만으로 중간 가격이 크게 움직여요. 도시 평균보다 우리 단지의 1년 흐름을 기준으로 삼는 편이 정확합니다.
같은 증평의 신축 단지 계산이 궁금하다면 증평코아루휴티스 글과 비교해 보세요. 시세가 두 배 가까이 되면 담보 여유가 어떻게 커지는지 보여요.
같은 85㎡인데 왜 가격 차이가 클까요?
층과 집 상태가 다르기 때문이에요. 10월 13일 하루에 13층은 1억 5,000만원, 5층은 1억 2,000만원에 팔렸어요. 3,000만원 차이예요.
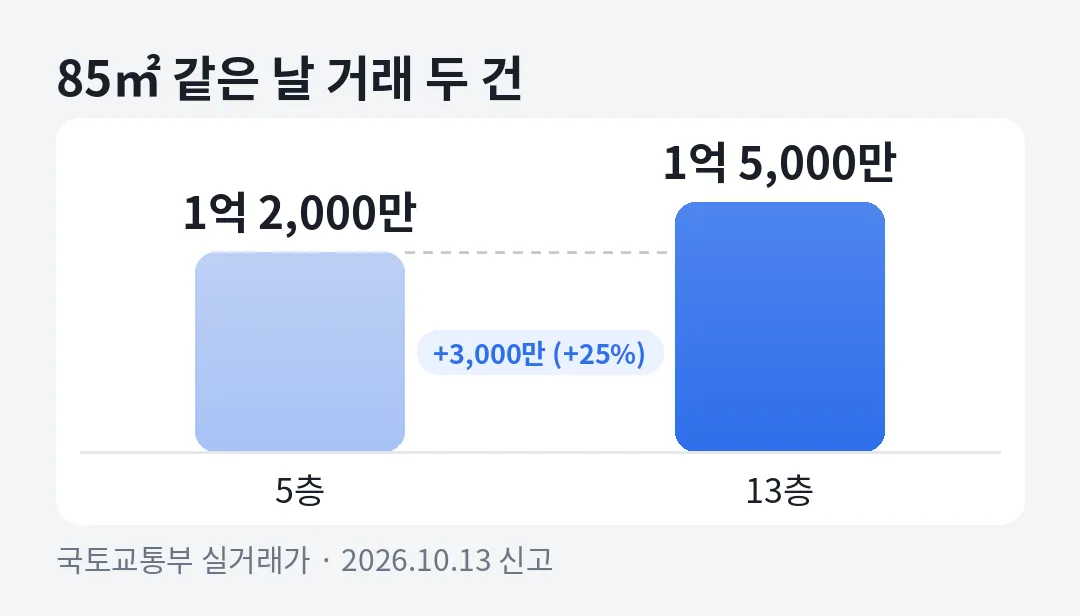
LTV 70%로 환산하면 이 차이는 담보 여유 2,100만원 차이거든요. 금융사가 우리 집을 어느 가격으로 보느냐에 따라 한도가 꽤 달라질 수 있다는 뜻입니다.
1년 범위 아래쪽인 1억 1,300만원으로 평가되면, 주담대 없는 85㎡형 여유는 약 5,410만원이에요. 중간 가격으로 낸 7,650만원보다 2,240만원 적어요. 계산기 숫자를 상한이 아닌 기준선으로 보는 이유예요.
적은 금액을 빌릴 때 챙길 점은요?
이 단지는 빌리는 금액이 대개 수천만원 단위거든요. 그래서 비용과 소득 심사도 금액 구간에 맞춰 보면 돼요.
대출 금액 5,000만원 이하는 인지세가 없어요. 예를 들어 3,000만원을 빌리면 인지세 부담은 0원이에요. 근저당 설정비를 누가 내는지는 계약 전에 금액으로 확인하세요. 다른 비용 항목은 금리 외 비용에 모아 뒀어요.
갚는 돈도 미리 그려 보세요. 3,000만원을 연 5%·30년 원리금균등으로 빌린다고 가정하면 매달 약 16만 1천원입니다. 같은 금액이라도 금리가 오르면 월 부담이 바로 늘어나니, 금리를 먼저 확인하고 금액을 정하세요.
DSR 50%라는 2금융권 기준은 모든 빚을 합쳐 1억을 넘는 사람에게 적용됩니다. 신용대출이 여럿이라 합계가 1억을 넘는다면, 짧게 잡힌 신용대출을 담보대출로 옮겼을 때 비율이 어떻게 바뀌는지 먼저 계산해 보세요.
금리는 연 20% 이내에서 심사로 정해지고, 최종 한도도 금융사 판단이 기준이에요. 방공제가 왜 빠지는지 궁금하다면 방공제란을 함께 보세요.
자주 묻는 질문
증평삼일 60㎡형 시세는 얼마인가요?
최근 6개월 실거래 중간 가격은 8,150만원이에요. 1년 앞쪽 거래도 8,150만원이라 1년 동안 큰 변화가 없었어요.
60㎡형에 주담대 3천이 남았으면 더 받을 수 있나요?
LTV 70% 예시 계산으로는 약 205만원만 남아요. 담보 비율을 80%로 보는 곳이라면 여유가 조금 더 계산될 수 있지만 금리가 높아질 수 있어요.
준공 34년 차라서 대출이 안 되나요?
연식만으로 안 된다고 볼 수는 없어요. 다만 금융사마다 구축을 보는 기준이 달라서 상담 때 준공 연도를 먼저 알려 주는 게 좋아요.
85㎡형은 어떤 가격으로 계산하나요?
실거래가, KB시세, 감정가 중 금융사가 정한 기준을 써요. 1년 거래가 1억 1,300만~1억 6,500만원으로 넓어서 평가 가격에 따라 여유가 2천만원 넘게 달라질 수 있어요.