HOME FINANCE LAB
KB시세 보는 법, 대출 한도에 쓰이는 방식
- KB시세는 매주 금요일 갱신되는 거래 수준 가격
- 감독 기준은 KB 일반평균가 이내 등 4가지
- 일반평균가 3억 4,000만·LTV 70%면 2억 3,800만
목차 7개
대출 상담에서 "KB시세로 보면요"라는 말을 자주 듣게 돼요. 내가 본 실거래가와 숫자가 달라 당황하기도 해요. KB시세가 무엇이고, 한도 계산에 어떻게 들어가는지 정리했어요.
KB시세는 무엇인가요?
KB국민은행이 발표하는 "시장에서 일반적으로 거래되는 수준"의 가격이에요. 아파트·오피스텔의 매매·전세·월세 가격과 연립·다세대 매매 가격을 제공해요. KB부동산에서 단지 이름으로 찾아볼 수 있어요.
아파트 KB시세는 매주 금요일에 갱신됩니다. 공휴일이나 점검이 겹치면 날짜가 조정돼요. 연립·다세대에 쓰는 KB AI시세는 매월 25일 전후로 바뀌어요.
만드는 방식도 알아 두면 좋아요. KB는 중개업소가 입력한 시세를 자체 검증해서 발표해요. 한국부동산원 시세는 전문조사자가 직접 산정한다는 점이 달라요.
KB시세는 대출 말고도 쓰여요. 전세보증보험도 아파트와 주거용 오피스텔은 KB시세를 먼저 적용해요. 그만큼 금융 거래에서 자주 기준이 되는 숫자예요.
상위·일반·하위평균가 중 무엇을 보나요?
한도 계산에서는 일반평균가를 봅니다. 일반평균가는 가장 흔하게 거래되는 수준의 가격이에요. 상위평균가는 로열층이나 선호 향, 하위평균가는 저층이나 비선호 향의 가격이에요.
상위와 하위가 전체의 몇 %를 뜻하는지는 공개 자료로 확인되지 않아요. 내 집이 고층이라도 상위평균가로 계산해 주리라 기대하긴 어려워요. 처음부터 일반평균가로 계산해 두면 결과가 덜 흔들려요.
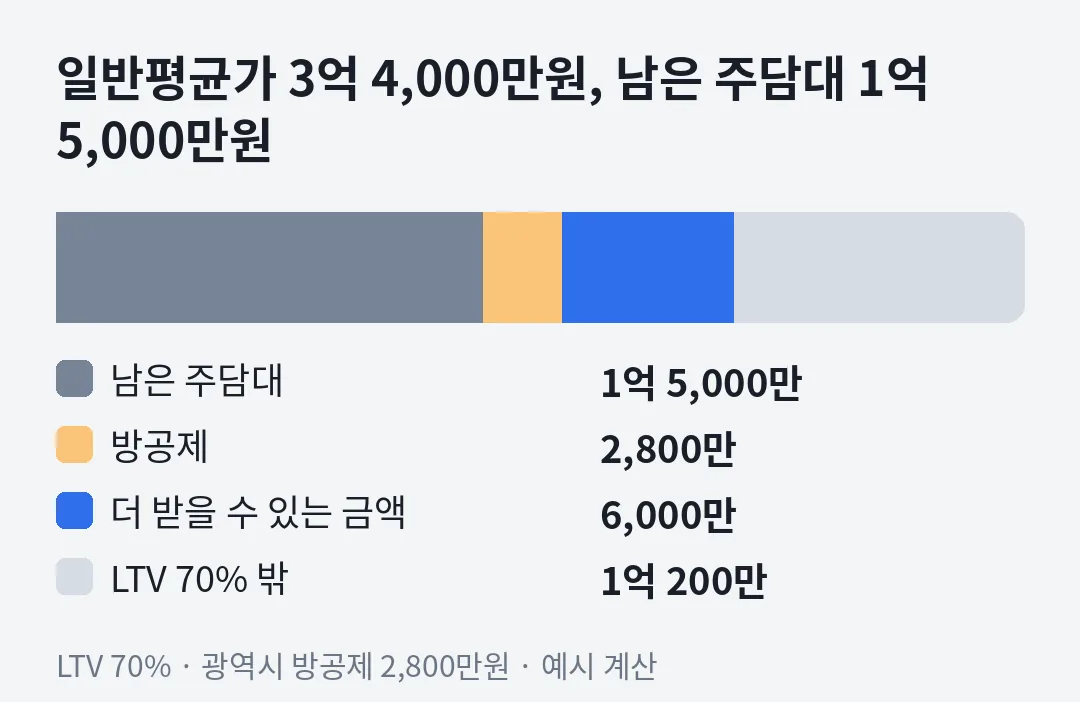
예를 들어 일반평균가가 3억 4,000만원이라고 가정해 볼게요. LTV 70%면 2억 3,800만원, 대부업 예시 80%면 2억 7,200만원이 계산의 출발점이에요. 여기서 남은 대출과 방공제를 빼요.
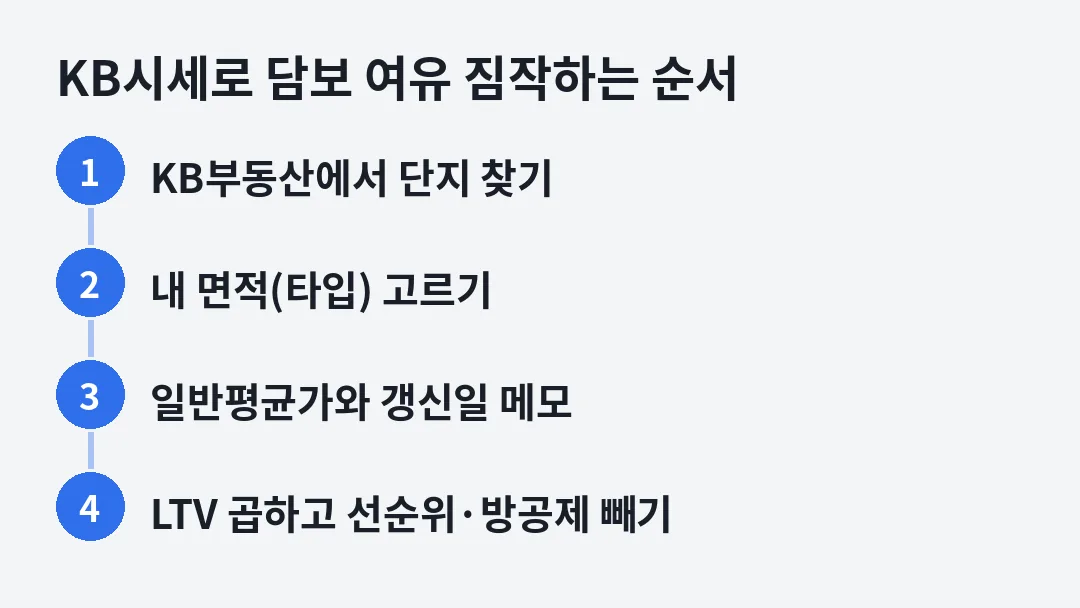
같은 단지라도 면적(타입)마다 시세가 따로 나와요. 내 집의 전용면적과 맞는 타입을 골라야 숫자가 맞아요. 면적을 잘못 고르면 출발점부터 틀어질 수 있어요.
금융사는 KB시세를 한도에 어떻게 쓰나요?
담보가치를 정하는 기준 중 하나로 써요. 저축은행 감독 별표는 공신력 있는 평가 자료를 쓰되 아래 네 가지 중 하나를 고르도록 정해요. KB시세는 그중 일반평균가 이내로 적혀 있습니다.
| 담보가치 기준(4가지 중 선택) | 범위 |
|---|---|
| KB부동산 시세 | 일반평균가 이내 |
| 한국부동산원 시세 | 상한가·하한가의 중간값 이내 |
| 감정평가액 | 감정평가법인 평가액 이내 |
| 국세청 기준시가 | 기준시가 이내 |
담보가치는 심사 시점이나 승인 시점을 기준으로 잡아요. 신청한 뒤 시세가 바뀌면 결과도 달라질 수 있다는 뜻이에요. 은행권도 비슷한 구조로 KB시세를 쓰고 있어요.
대부업은 이 감독 별표의 대상이 아니에요. 어떤 시세를 쓰고 LTV를 몇 %로 볼지는 업체 자체 기준이에요. 상담에서 "어느 시세의 무엇을 기준으로 보나요?"라고 물어보면 정확해요.
앞의 예시에 남은 주담대 1억 5,000만원과 광역시 방공제 2,800만원을 넣어 볼게요. LTV 70%면 2억 3,800만원에서 둘을 빼 6,000만원이 남습니다. 80%라면 9,400만원입니다.
이 계산기는 KB시세가 아니라 국토부 실거래가 중간 가격으로 계산해요. KB 일반평균가를 알고 있다면 그 숫자로 바꿔 넣어 보세요. 결과는 예시이고 실제 한도는 심사에 따라 다릅니다.
광역시 단지들을 실제 거래 가격으로 계산한 예시는 대전 후순위담보대출에서 볼 수 있어요. 같은 도시 안에서도 단지마다 출발점이 꽤 다르다는 걸 확인할 수 있어요.
실거래가와 KB시세가 다르면 무엇을 믿나요?
대출 심사에서는 KB시세 쪽이 기준이에요. 실거래가는 국토부에 신고된 실제 거래 가격이지만 심사 기준은 아니에요. 금융당국도 실거래가 대신 KB나 부동산원 시세로 대출을 집행하는 게 맞다는 입장이라고 보도됐어요.
둘이 벌어지는 이유는 속도 차이예요. KB시세는 주 1회 갱신이라 값이 빠르게 오르내릴 때 실거래가를 바로 따라가지 못해요. 그래서 같은 단지라도 신청 시점에 따라 대출 가능액이 달라질 수 있어요.
최근 거래가 KB시세보다 높게 찍혔다면 다음 갱신 뒤에 반영될 수도 있습니다. 반대로 값이 내리는 중이라면 시세가 실거래가보다 높게 남아 있기도 해요. 갱신 날짜를 함께 메모해 두면 비교가 쉬워요.
감정가까지 포함해 세 숫자가 어긋날 때의 계산은 감정가와 실거래가가 다를 때에서 자세히 다뤘어요.
KB시세가 없는 단지는 어떻게 하나요?
다른 기준으로 담보가치를 잡아요. 감독 기준상 감정평가액, 부동산원 시세 중간가, 기준시가 중 하나로 대신할 수 있습니다. KB시세가 없으면 감정평가액을 쓰는 경우가 많다고 알려져 있죠.
세대수가 적은 단지나 나홀로 아파트, 막 입주한 단지는 KB시세가 아직 없을 수 있어요. 이럴 때는 감정에 시간이 더 걸릴 수 있으니 일정에 여유를 두세요. 감정 비용을 누가 내는지도 미리 물어보면 좋아요.
공동주택 공시가격이나 국세청 기준시가를 대신 쓰는 금융사도 있어요. 이 가격은 대체로 시세보다 낮은 편이라, 같은 집이라도 한도가 작게 나올 수 있습니다. 어떤 기준을 쓰는지 꼭 확인하세요.
KB부동산에서 내 단지를 검색해 시세 칸이 비어 있다면, 상담 첫머리에 그 사실을 먼저 알려 주세요. 어떤 기준으로 볼지 정하는 데 도움이 되죠.
수도권의 6억·1억 제한도 적용되나요?
광역시나 중소도시 아파트라면 해당하지 않아요. 2025년 6월 28일 시행된 대책의 주택구입 주담대 6억원 한도와 1주택자 생활안정자금 1억원 제한은 수도권·규제지역에만 적용됩니다. 그 밖 지역 주택을 담보로 한 생활안정자금 한도는 금융사가 자율로 정해요.
규제지역 범위는 바뀔 수 있어서 내 주소가 포함되는지 확인이 필요해요. 최신 현황은 규제지역 현황에 정리했어요. 해당하지 않는다면 결국 KB시세와 LTV, 선순위가 한도를 정해요.
상담 전에 무엇을 적어 가면 좋나요?
- KB 일반평균가와 그 시세의 갱신 날짜
- 전용면적(타입)과 층
- 남은 대출 잔액과 등기부의 채권최고액
- 세입자 유무
채권최고액은 등기부 을구에서 확인해요. 읽는 법은 등기부등본 읽는 법에 있어요. 이 숫자들을 가지고 상담을 받으면 한도 범위를 빨리 좁힐 수 있어요.
시세는 매주 바뀔 수 있으니 상담 직전에 한 번 더 확인해 보세요. 메모한 날짜와 금액이 다르면 그 차이도 함께 말해 주면 계산이 더 정확해져요.
자주 묻는 질문
KB시세는 언제 바뀌나요?
아파트 KB시세는 매주 금요일에 갱신돼요. 공휴일이나 점검이 있으면 날짜가 조정돼요. 연립·다세대용 KB AI시세는 매월 25일 전후로 바뀌어요.
상위평균가로 대출 한도를 계산해 주나요?
감독 기준에는 KB 일반평균가 이내로 적혀 있어요. 고층이라도 일반평균가로 계산한다고 보고 준비하는 편이 안전해요. 대부업은 업체 자체 기준이라 상담에서 확인해요.
실거래가가 KB시세보다 높은데 한도에 반영되나요?
실거래가는 대출 심사 기준이 아니에요. KB시세가 주 1회 갱신이라 실거래가를 늦게 따라갈 수 있고, 심사 시점의 시세로 계산돼요.
KB시세가 없는 아파트도 대출이 되나요?
감정평가액, 한국부동산원 시세, 기준시가 중 하나로 담보가치를 잡을 수 있어요. 감정에 시간이 걸릴 수 있으니 일정에 여유를 두세요.