HOME FINANCE LAB
안동 안동센트럴자이 후순위담보대출, 잔액 2억일 때 여유
- 84㎡형 최근 4억 3,900만원, 1년 새 1,500만원↑
- 2015년 준공 · 952세대 · GS건설
- 84㎡형 잔액 2억이면 70% 기준 약 8,230만 여유
목차 6개
안동센트럴자이는 면적별로 얼마에 거래되나요?
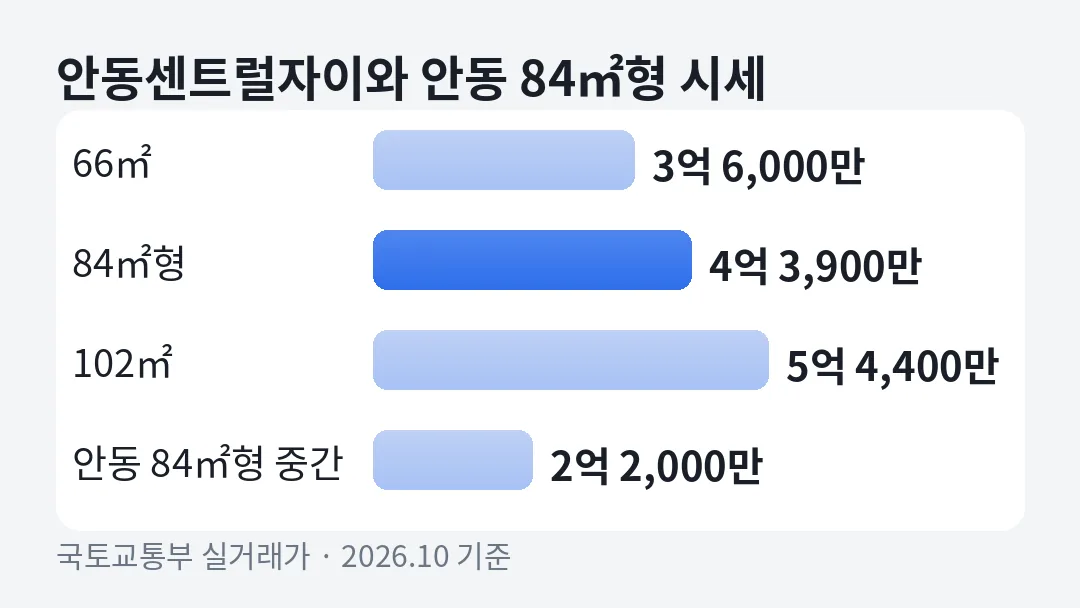
가장 거래가 많은 84㎡형은 최근 중간 가격이 4억 3,900만원이에요. 66㎡형은 3억 6,000만원, 102㎡형은 5억 4,400만원 선입니다. 면적 사이 간격이 각각 8,000만원, 1억원 정도로 벌어져 있죠.
1년 동안 세 면적을 합쳐 28건이 신고됐어요. 그중 21건이 84㎡형이라 이 면적의 시세가 가장 촘촘하게 잡혀요. 102㎡형은 2건뿐이어서 참고용으로만 보는 게 좋아요.
| 전용면적 | 1년 중간 가격 | 거래 범위 | 건수 |
|---|---|---|---|
| 66㎡ | 3억 6,400만 | 3억 4,000만~3억 6,800만 | 5건 |
| 85㎡(84㎡형) | 4억 3,800만 | 3억 8,000만~5억 500만 | 21건 |
| 102㎡ | 5억 4,400만 | 5억 3,800만~5억 5,000만 | 2건 |
9월 중순 이후 84㎡형은 세 건이 거래됐어요. 18일 7층이 4억 4,000만원, 23일 5층이 4억 1,500만원, 10월 5일 9층이 4억 3,800만원입니다. 66㎡형은 9월 14일 3층이 3억 4,000만원이었어요.
같은 84㎡형이라도 5층과 7층이 2,500만원 차이로 팔렸어요. 1년 범위로 넓히면 위아래 폭이 1억 2,500만원이에요. LTV 70%로 바꾸면 여유 금액이 8,750만원까지 갈릴 수 있는 폭이라, 우리 집이 어느 쪽에 가까운지 먼저 짚어 보는 게 좋습니다.
84㎡형은 1년 앞쪽 절반 거래 중간 가격이 4억 2,400만원이었어요. 뒤쪽 절반은 4억 3,900만원으로 1,500만원, 약 3.5% 올랐어요. 크게 출렁이기보다 완만하게 올라온 흐름이에요.
남은 주담대가 2억을 넘으면 여유가 얼마나 남나요?
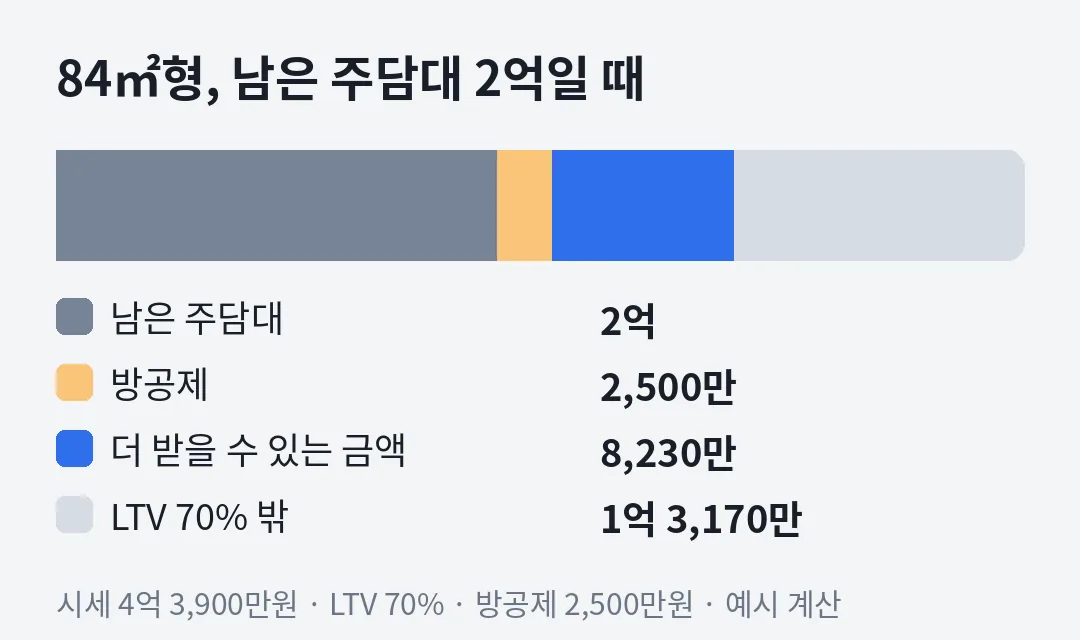
84㎡형은 잔액 2억까지는 70% 기준으로 약 8,230만원이 남습니다. 계산은 4억 3,900만원의 70%인 3억 730만원에서 잔액 2억과 방공제 2,500만원을 빼는 식입니다.
LTV는 집값 중 담보로 인정하는 비율이고, 방공제는 소액 세입자 보증금 몫을 한도에서 먼저 빼는 금액이에요. 안동은 광역시가 아니라 방 1개 기준 2,500만원이 빠집니다.
| 남은 주담대 | 66㎡ 3억 6,000만 | 84㎡형 4억 3,900만 | 102㎡ 5억 4,400만 |
|---|---|---|---|
| 1억 | 1억 2,700만 | 1억 8,230만 | 2억 5,580만 |
| 1억 5천 | 7,700만 | 1억 3,230만 | 2억 580만 |
| 2억 | 2,700만 | 8,230만 | 1억 5,580만 |
| 2억 5천 | 여유 없음 | 3,230만 | 1억 580만 |
| 3억 | 여유 없음 | 여유 없음 | 5,580만 |
잔액이 커질수록 면적 차이가 그대로 드러나요. 잔액 2억 5천에서 66㎡형은 계산상 여유가 없지만, 102㎡형은 1억이 넘게 남아요. 표는 LTV 70% 예시 계산이고, 최종 금액은 금융사 심사로 정해집니다.
담보 비율을 회사마다 따로 정하는 대부업 예시 80%를 쓰면 84㎡형 잔액 2억 5천일 때 약 7,620만원, 3억이면 약 2,620만원이 계산돼요. 비율이 높아지는 만큼 금리도 올라가는 편이니 필요한 금액만 정해 두세요.
후순위 대출 금리는 심사 결과를 보고 연 20% 안에서 매겨집니다. 이를테면 8,000만원을 연 5%, 30년 원리금균등으로 빌린다고 가정하면 매달 약 43만원입니다. 같은 금액이라도 금리가 오르면 월 부담이 빠르게 커지니, 금리별로 두세 번 계산해 보세요.
잔액이 큰 집은 무엇을 더 따져야 하나요?
소득으로 갚을 수 있는지가 먼저입니다. 빚이 모두 합쳐 1억을 넘으면 DSR, 곧 연소득 대비 한 해 원리금 비율 규제를 받아요. 2금융권 상한은 50%입니다.
이를테면 연소득 6,000만원이면 한 해 원리금이 3,000만원 안에 들어야 합니다. 기존 주담대 2억을 30년에 걸쳐 연 5%로 갚는다고 가정하면 매달 약 107만원, 한 해 약 1,288만원이에요. 여기에 8,000만원을 같은 조건으로 더하면 한 해 약 515만원이 늘어 합계 약 1,803만원이에요. 소득의 30% 정도예요.
수도권 밖 변동형 주담대는 올해 말까지 심사용 금리를 0.75%p 높여 잡아요. 같은 예시를 연 5.75%로 다시 계산하면 한 해 원리금이 약 1,961만원으로 올라가요. 그래도 50% 안쪽이지만, 신용대출이 따로 있다면 여기에 더해집니다.
이미 후순위 대출이 하나 있는 상태라면 다음 대출은 3순위가 됩니다. 순서가 뒤로 갈수록 조건이 까다로워지는 이유는 3순위 담보대출 정리에서 볼 수 있습니다.
안동센트럴자이는 어떤 단지인가요?
952세대 규모이고, 2015년 3월에 사용승인을 받았어요. GS건설이 지었고 11개 동, 최고 23층입니다. 올해 11년 차입니다.
| 주소 | 경북 안동시 배움길 77 |
|---|---|
| 세대·동 | 952세대 · 11개 동 · 최고 23층 |
| 사용승인 | 2015년 3월(11년 차) |
| 면적 구성 | 60~85㎡ 896세대 · 85~135㎡ 56세대 |
| 난방·구조 | 개별난방 · 계단식 |
952세대 중 896세대가 60~85㎡ 구간입니다. 큰 면적은 56세대뿐이라 102㎡형 거래가 드문 이유가 설명됩니다. 표본이 적은 면적은 금융사가 감정평가로 따로 보는 경우가 많아요.
최고 23층 계단식 구조라 같은 면적 안에서도 층과 향에 따라 값이 갈리는 편이에요. 11년 차면 감정평가에서 연식 감가가 크지 않은 구간이라, 시세에 가깝게 평가받을 여지가 구축보다 큰 편이에요.
안동 안에서는 어느 수준인가요?
안동 84㎡형 중간 가격은 2억 2,000만원이에요(59개 단지 기준). 안동센트럴자이 84㎡형 4억 3,900만원은 그 두 배 수준이에요. 당북동 안에서는 84㎡형 시세가 잡히는 단지가 이곳 하나입니다.
같은 안동이라도 구축 단지는 계산 출발점이 전혀 달라요. 옥동3주공이나 용상5-1주공 글과 나란히 보면 시세 수준이 한도를 얼마나 바꾸는지 보여요.
84㎡형 1년 범위 아래쪽인 3억 8,000만원으로 평가된다면 잔액 2억 기준 70% 여유는 약 4,100만원입니다. 중간 가격 계산보다 4,130만원 적습니다. 신청 전에 이 정도 폭을 염두에 두면 계획이 덜 흔들려요.
66㎡형도 3억 6,000만원으로 안동 84㎡형 중간 가격보다 1억 4,000만원 높아요. 면적이 작아도 단지 시세 자체가 높아서, 잔액 1억 5천까지는 70% 기준 여유가 7,700만원 남습니다.
DSR에 막혔다면 무엇부터 바꿀까요?
짧게 잡힌 신용대출이 비율을 끌어올리는 경우가 많아요. 심사표는 신용대출을 5년에 나눠 갚는 것으로 보기 때문에, 3,000만원만 있어도 원금만 한 해 600만원이 잡혀요.
이 몫을 긴 담보대출로 옮기면 한 해 상환액이 줄 수 있어요. 순서와 주의할 점은 DSR 초과로 거절됐을 때에 정리했어요.
가령 연소득 5,000만원에 주담대 2억과 신용대출 3,000만원이 있다고 해 볼게요. 주담대 원리금 약 1,288만원에 신용대출 원금 600만원과 이자를 더하면 소득의 40%에 가까워집니다. 신용대출을 담보 쪽으로 옮기면 그 600만원이 30년 상환 기준 한 해 약 193만원으로 줄어드는 셈입니다.
자주 묻는 질문
안동센트럴자이 84㎡형 시세는 얼마로 보나요?
1년 뒤쪽 절반 거래의 중간 가격은 4억 3,900만원이에요. 1년 범위는 3억 8,000만~5억 500만원이라 층과 향에 따라 평가가 꽤 달라질 수 있어요.
주담대가 2억 남았는데 추가로 받을 수 있나요?
84㎡형 4억 3,900만원 기준 LTV 70%로 계산하면 약 8,230만원 여유가 나와요. 예시 계산이고 실제 한도는 소득·신용 심사에 따라 달라요.
여유가 0이 되는 잔액은 얼마인가요?
LTV 70% 기준으로 66㎡형은 약 2억 2,700만원, 84㎡형은 약 2억 8,230만원, 102㎡형은 약 3억 5,580만원이에요. 이보다 잔액이 크면 계산상 여유가 없어요.
안동은 방공제가 얼마인가요?
안동은 광역시가 아니어서 방 1개 기준 2,500만원이에요. 한도 계산에서 시세×LTV에서 남은 대출과 함께 빠져요.