HOME FINANCE LAB
거제 거제자이 후순위담보대출, 1순위 두고 2순위만 더하면
- 84㎡형 2억 7,000만, 1년 내내 보합
- 주담대 1억이면 여유 6,400만
- 1,196세대 · 거제 84㎡형 8위
목차 6개
거제자이는 면적별로 얼마에 거래되나요?
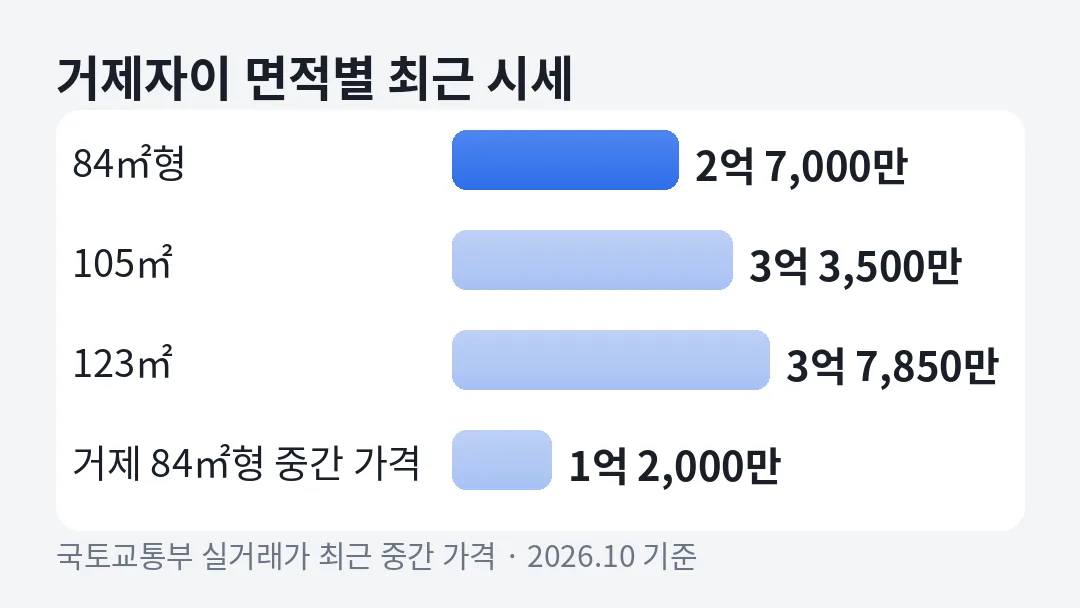
84㎡형 최근 거래 중간 가격은 2억 7,000만원입니다. 105㎡형은 3억 3,500만원, 123㎡형은 3억 7,850만원입니다. 거제 84㎡형 중간 가격 1억 2,000만원의 2배를 넘는 수준이에요.
1년 동안 58건이 거래됐고 그중 41건이 84㎡형이에요. 큰 면적이 두 가지나 있지만, 시세 근거는 84㎡형에 가장 많이 모여 있는 편이에요.
| 전용면적 | 1년 중간 가격 | 거래 범위 | 건수 |
|---|---|---|---|
| 85㎡(84㎡형) | 2억 6,800만 | 2억 4,000만~3억 1,700만 | 41건 |
| 105㎡ | 3억 3,500만 | 2억 9,000만~4억 300만 | 13건 |
| 123㎡ | 3억 7,850만 | 3억 5,000만~4억 1,500만 | 4건 |
최근 84㎡형 거래는 10월 5일 18층 2억 6,500만원, 10월 2일 6층 2억 7,500만원, 9월 2일 6층 2억 5,200만원이었어요. 같은 6층인데 한 달 사이 2,300만원 차이가 났어요. 105㎡형은 10월 7일 1층이 3억 3,500만원에 거래됐어요.
105㎡형은 1년 거래가 2억 9,000만원에서 4억 300만원까지 퍼져 있습니다. 폭이 1억 1,300만원이라 같은 면적이어도 평가가 크게 갈릴 수 있습니다. 123㎡형은 4건뿐이라 시세 근거가 가장 약해요.
1년을 반으로 나눠도 84㎡형 중간 가격은 2억 6,700만원과 2억 6,650만원으로 거의 같아요. 시세가 1년 내내 제자리였다는 뜻입니다. 계산 시점에 따라 한도가 크게 흔들리지 않는 단지예요.
1,196세대 단지, 숫자로 보면 어떤 곳인가요?
GS건설이 지은 1,196세대 단지거든요. 2008년 12월 사용승인을 받아 올해 18년 차이고, 15개 동에 최고 25층이에요.
| 주소 | 경남 거제시 해명로 52 |
|---|---|
| 세대·동 | 1,196세대 · 15개 동 · 최고 25층 |
| 사용승인 | 2008년 12월(18년 차) |
| 시공 | GS건설 |
| 면적 구성 | 60~85㎡ 837 · 85~135㎡ 315 · 135㎡ 초과 44세대 |
| 난방·구조 | 개별난방 · 계단식 |
85㎡를 넘는 세대가 359세대로 약 30%입니다. 거제에서 큰 면적 비중이 높은 단지라 105㎡·123㎡형 거래도 꾸준히 나옵니다. 다만 135㎡를 넘는 44세대는 1년 실거래에 잡히지 않았어요. 이 면적은 금융사 감정으로 따로 가격을 확인해야 합니다.
낮은 금리 주담대를 두고 2순위만 더하면 얼마인가요?
84㎡형에 주담대 1억이 남았다면 LTV 70% 기준 여유는 6,400만원입니다. 시세 2억 7,000만원의 70%에서 잔액과 방공제 2,500만원을 뺀 예시 계산입니다. 1순위 대출은 그대로 두고 뒤에 2순위를 더하는 방식이에요.
| 남은 주담대 | 84㎡형 | 105㎡ | 123㎡ |
|---|---|---|---|
| 5,000만 | 1억 1,400만 | 1억 5,950만 | 1억 8,995만 |
| 1억 | 6,400만 | 1억 950만 | 1억 3,995만 |
| 1억 5,000만 | 1,400만 | 5,950만 | 8,995만 |
| 2억 | 여유 없음 | 950만 | 3,995만 |
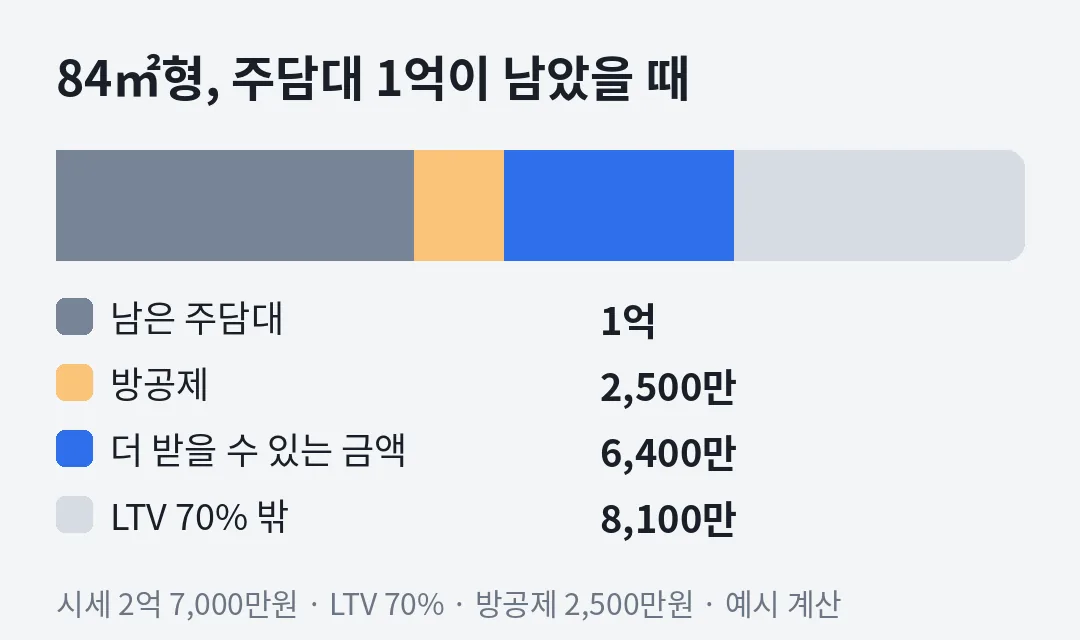
84㎡형은 잔액이 1억 6,400만원을 넘으면 70% 기준 여유가 없어요. 105㎡형은 2억 950만원, 123㎡형은 2억 3,995만원까지 여유가 남아요. 거제는 광역시가 아니어서 방공제가 2,500만원입니다.
보수적으로도 계산해 볼게요. 84㎡형 1년 최저 거래 2억 4,000만원으로 평가되면 잔액 1억 기준 여유는 4,300만원이에요. 중간 가격 계산보다 2,100만원 적습니다. 저층이나 향이 아쉬운 집이라면 이 숫자에 가깝게 볼 수 있어요.
대부업에서 담보 비율 80%를 적용한다고 가정하면 84㎡형·잔액 1억 기준 9,100만원입니다. 비율이 높아지면 금리도 오르기 쉬워서 쓸 금액을 먼저 정하는 편이 안전해요. 실제로 받을 수 있는 금액은 심사 뒤에 나와요.
통째로 갈아타는 것과 무엇이 다른가요?
기존 대출에 새 금리가 붙느냐가 달라요. 갈아타면 남은 1억에도 새 금리가 적용되고, 2순위를 더하면 기존 1억은 원래 금리를 유지합니다. 기존 금리가 낮을수록 그대로 두는 쪽이 유리할 수 있습니다.
예를 들어 기존 주담대 1억이 연 4%·30년이라고 가정하면 한 달 상환액은 약 47만 7천원입니다. 여기에 2순위 5,000만원을 연 5%·30년으로 더하면 약 26만 8천원이 늘어납니다. 합계는 약 74만 6천원이에요.
반대로 1억 5,000만원을 새로 받아 통째로 갈아탄다면, 새 금리가 기존보다 1%p 높을 때 원래 1억에 대해서만 1년 이자가 약 100만원 늘어요. 기존 대출의 중도상환수수료가 남아 있다면 비용이 더 커져요. 판단 기준은 저금리 주담대, 둘까 갈아탈까에 정리했어요.
2순위를 더하면 소득 기준인 DSR에는 두 대출이 모두 들어가요. 위 예시의 1년 원리금은 약 895만원입니다. 연소득 4,800만원이라면 DSR은 약 18.6%로, 2금융권 상한 50% 안쪽이에요.
2025년 1월 13일 이후 계약한 대출은 중도상환수수료가 실비용 기준이고, 3년이 지나면 붙지 않아요. 기존 대출 계약일부터 확인해 보세요.
수월동과 거제 안에서는 어디쯤인가요?
84㎡형 기준으로 수월동 세 단지 중 가장 높습니다. 거제 전체에서는 84㎡형 시세가 잡히는 152개 단지 중 여덟 번째입니다.
| 수월동 단지 | 84㎡형 최근 시세 |
|---|---|
| 거제자이 | 2억 7,000만 |
| 두산위브 | 2억 1,000만 |
| 엘리유리안2차 | 1억 5,600만 |
2위 두산위브와는 6,000만원 차이라, 같은 잔액이면 여유가 4,200만원 갈려요. 거제 84㎡형 중간 가격의 약 2.25배이기도 합니다. 거제 아파트의 금리와 비용 흐름은 거제 아파트담보대출 금리·비용에 모았어요.
단지 안에서도 면적 차이가 커요. 같은 잔액 1억이면 84㎡형 여유는 6,400만원, 105㎡형은 1억 950만원이에요. 시세 차이 6,500만원이 여유 4,550만원 차이로 이어집니다.
신축 대단지와 비교하고 싶다면 상동동 거제더샵블루시티 계산을 함께 보세요. 준공 연도가 달라도 시세가 비슷하면 여유도 비슷하게 나옵니다.
신청하면 어떤 순서로 진행되나요?
먼저 등기부등본으로 1순위 채권최고액과 설정일을 확인합니다. 다음은 소득 서류로 DSR을 계산해요. 2금융권 상한은 50%이고, 수도권 밖 변동형 주담대는 심사 금리에 0.75%p를 더해요.
금융사가 시세를 확인하면 2순위 근저당을 설정하고 실행합니다. 금리는 연 20% 이내에서 심사로 정해져요. 5,000만원을 넘고 1억 이하로 받으면 인지세 총액 7만원 중 절반을 고객이 내요.
준비 서류는 신분증, 소득 서류, 기존 대출 내역이 기본이에요. 1순위 대출의 남은 원금과 금리를 적어 가면 갈아타기와 2순위 추가를 한 번에 비교할 수 있어서 상담이 빨라져요.
자주 묻는 질문
거제자이 84㎡형 시세는 얼마인가요?
최근 거래 중간 가격은 2억 7,000만원이에요. 1년 거래 범위는 2억 4,000만원에서 3억 1,700만원이었어요.
1순위 주담대를 두고 추가로 받을 수 있나요?
2순위로 더하는 방식이면 기존 대출은 그대로 두고 받을 수 있어요. 84㎡형에 1억이 남았다면 LTV 70% 기준 약 6,400만원 여유가 계산돼요.
갈아타는 것과 어느 쪽이 나은가요?
기존 금리가 낮고 중도상환수수료가 남아 있다면 그대로 두는 쪽이 유리할 수 있어요. 새 금리와 비용을 함께 비교해 보세요.
135㎡ 넘는 면적은 어떻게 계산하나요?
1년 실거래가 없어서 금융사 감정으로 가격을 따로 확인해야 해요. 결과에 따라 한도가 달라져요.