HOME FINANCE LAB
대출 조회·실행·대환, 신용점수는 어떻게 움직일까
- 한도 조회는 2011년 10월부터 점수 영향 없음
- 주담대 실행 뒤 835→808점 일시 하락 사례
- 고금리 대출은 갚은 뒤 회복까지 최장 3년
목차 7개
한도·금리 조회만 해도 신용점수가 떨어지나요?
아니요, 조회만으로는 떨어지지 않아요. 본인 신용이나 대출 한도를 조회한 기록은 2011년 10월부터 점수 계산에 쓰지 않아요. 조회 기록이 남는 건 맞지만, 그 기록이 평점 계산에 들어가지 않는다는 뜻이에요.
그러니 여러 금융사에서 한도와 금리를 비교해 보는 건 괜찮아요. 오히려 한 곳만 보고 바로 계약하는 쪽이 손해일 수 있어요.
다만 짧은 기간에 조회가 몰리면 금융사가 사기 방지 목적으로 참고할 수는 있죠. 점수가 깎이는 건 아니지만, 심사 담당자가 사유를 물어볼 수 있다는 정도로 이해하면 돼요. 비교할 곳을 미리 몇 군데로 정해 두면 이런 일도 줄어요.
정리하면 '조회는 자유롭게, 실행은 신중하게'예요. 점수가 실제로 움직이는 건 돈을 빌린 순간부터예요.
대출을 받으면 바로 점수가 내려가나요?
실행 직후에 일시적으로 내려갈 수 있어요. 최근에 받은 대출이 많을수록 빚 부담이 커졌다고 보기 때문이에요.
금감원이 소개한 사례에서는 주택담보대출을 받은 뒤 점수가 835점에서 808점으로 27점 내려갔어요. 한 사람의 사례이니 모두 같은 폭으로 내려간다는 뜻은 아니에요. 은행 주담대처럼 비교적 낮은 금리 대출에서도 이런 변화가 있을 수 있다는 점이 핵심이에요.
점수를 매기는 기준을 보면 이유가 보여요. NICE는 상환이력 28.4%, 신용거래 패턴 27.5%, 채무부담 24.5%, 거래기간 12.3%, 비금융 7.3%를 반영합니다. 새 대출은 채무부담과 거래 패턴 쪽에 바로 반영돼요.
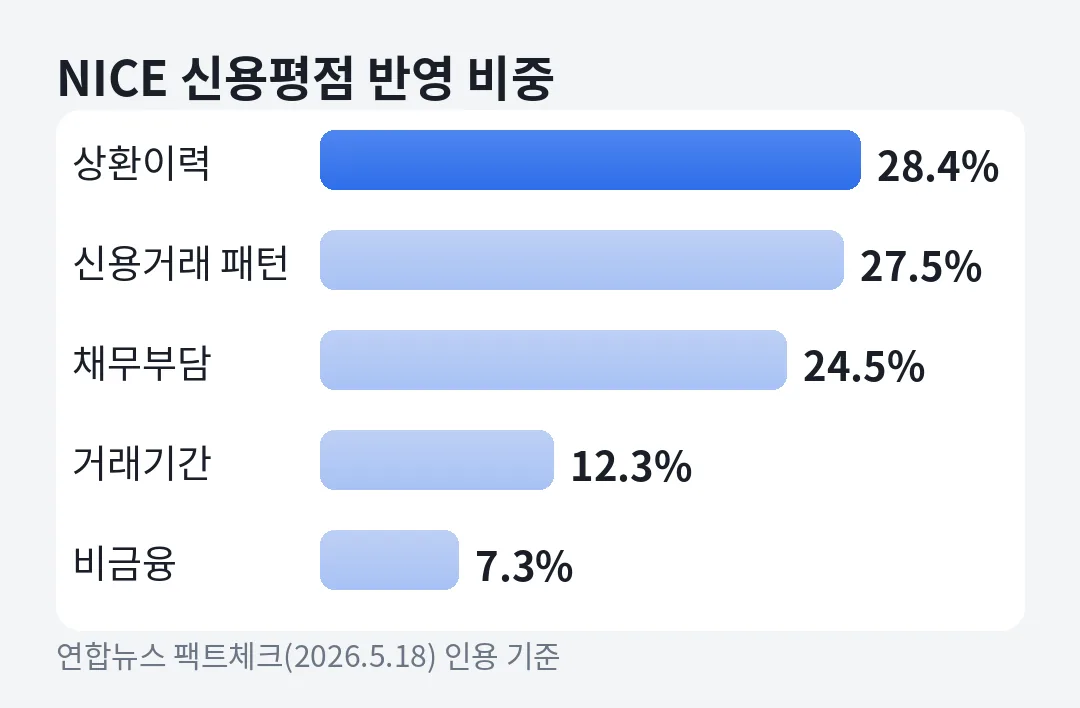
KCB는 기준이 조금 달라지죠. 신용거래 형태 38%, 부채 수준 24%, 상환이력 21%, 거래기간 9%, 비금융 8%입니다. 두 곳 모두 '얼마나 빌렸나'와 '제때 갚았나'를 크게 봐요.
2금융권·대부업 대출은 점수에 어떻게 반영되나요?
같은 금액이라도 은행보다 더 크게 내려갈 수 있어요. 특히 고금리 대출은 정상적으로 갚은 뒤에도 점수 회복에 최장 3년이 걸릴 수 있다고 금감원이 안내했어요.
그나마 2019년 개편으로 사정이 나아졌어요. 그전에는 어느 업권에서 빌렸는지를 크게 봤다면, 개편 뒤에는 금리를 더 크게 봐요. 이 개편으로 저축은행 이용자 평균 점수가 65점 올랐어요. 상호금융은 36점, 카드는 40점, 캐피탈은 32점이 올랐어요.
점수 회복에 시간이 걸린다는 건 다음 대출에도 영향을 준다는 뜻이에요. 1~2년 안에 은행 대출로 옮길 계획이 있다면, 지금 받는 고금리 대출의 금액과 기간을 최소로 잡는 게 낫습니다.
개편 효과는 저축은행 연 18% 이하처럼 업권별로 정한 금리 아래 대출에 적용됐어요. 대부업은 당시 발표에 언급이 없었어요. 대부업 대출을 받으면 몇 점이 떨어지는지도 공식 통계가 없어요. 인터넷에 도는 구체적인 숫자는 근거를 확인하기 어려워요.
리볼빙, 현금서비스, 카드론은 점수가 크게 내려가는 항목으로 꼽혀요. 급하게 쓴 뒤 갚을 계획이 없다면 담보대출로 정리하는 방법과 비용을 함께 비교해 보세요.
대환하면 신용점수에 도움이 되나요?
대환 자체가 점수를 몇 점 올린다는 공식 자료는 없어요. 다만 평가 기준을 보면 방향은 짐작할 수 있죠.
점수 모형은 금리가 높은 대출과 카드론·현금서비스를 부정적으로 봐요. 이런 대출을 낮은 금리 대출로 옮기고 연체 없이 갚아 가면, 평가 요소는 좋은 쪽으로 바뀌어요. 반대로 대환하면서 총대출이 커지면 채무부담 항목은 나빠질 수 있어요.
대환을 했다는 사실만으로 '블랙리스트'에 오르지는 않아요. 금감원은 대환 실행 사실을 기존 대출처가 알 수 없다고 밝혔어요. '블랙리스트를 풀어 주겠다'며 돈을 요구하면 사기를 의심하세요. 구별법은 대출사기·불법사금융 구별법에 정리했어요.
대환 전에 비용도 함께 보세요. 기존 대출 중도상환수수료와 새 대출 비용이 점수보다 먼저 체감되는 부분이에요. 판단 순서는 저금리 주담대 유지 vs 대환을 참고하세요.
연체는 얼마나 조심해야 하나요?
작은 금액도 조심해야 해요. 10만원 이상 연체는 5영업일 안에 갚아도 금융사끼리 정보가 공유될 수 있어요. 점수 반영 비중이 가장 큰 항목이 상환이력이라는 점도 기억해 두세요.
연체이자도 따로 붙어요. 연체이자율은 약정금리에 연 3%p를 더한 수준까지이고, 대부업은 그래도 연 20%를 넘을 수 없습니다. 상환일이 여러 개라면 자동이체 날짜를 월급일 뒤로 맞춰 두는 것만으로도 실수를 줄일 수 있어요.
갚기 어려워졌다면 연체가 길어지기 전에 움직이는 게 좋아요. 신용회복위원회는 연체 30일 이하일 때 신속채무조정, 31~89일은 사전채무조정, 90일 이상은 개인워크아웃으로 나눠 지원합니다. 상담 전화는 1600-5500입니다.
점수가 오르면 금리를 낮춰 달라고 할 수 있나요?
네, 금리인하요구권을 쓸 수 있습니다. 취업, 승진, 소득 증가처럼 신용 상태가 좋아졌을 때 영업점이나 앱에서 신청해요.
2025년 5대 은행에는 112만 8,000건이 들어왔고, 그중 29.8%가 받아들여졌어요. 2026년 2월부터는 마이데이터로 자동 신청하는 서비스도 시작됐어요. 소득이 늘었다면 쓰고 있는 금융 앱에서 이 서비스가 연결돼 있는지 확인해 보세요. 금리가 하나로 정해진 일부 정책상품은 대상이 아니에요.
대부업 대출에 금리인하요구권이 적용되는지는 공식 자료로 확인하지 못했어요. 계약서 조건을 보고, 필요하면 상담할 때 미리 물어보세요.
점수가 낮을 때 먼저 볼 만한 대안이 있나요?
추가 대출 전에 서민금융 상품부터 비교해 보세요. 조건이 맞으면 금리 부담이 작을 수 있습니다. 아래 상품은 이 사이트의 상품이 아니에요.
- 햇살론 일반보증: 연소득 3,500만원 이하 등, 한도 1,500만원, 보증료 포함 금리 상한 12.5%
- 햇살론 특례보증: 연소득 3,500만원 이하이면서 신용 하위 20%, 한도 1,000만원
- 새희망홀씨(은행): 연소득 4,000만원 이하 등, 연 10.5% 이내, 최대 3,500만원
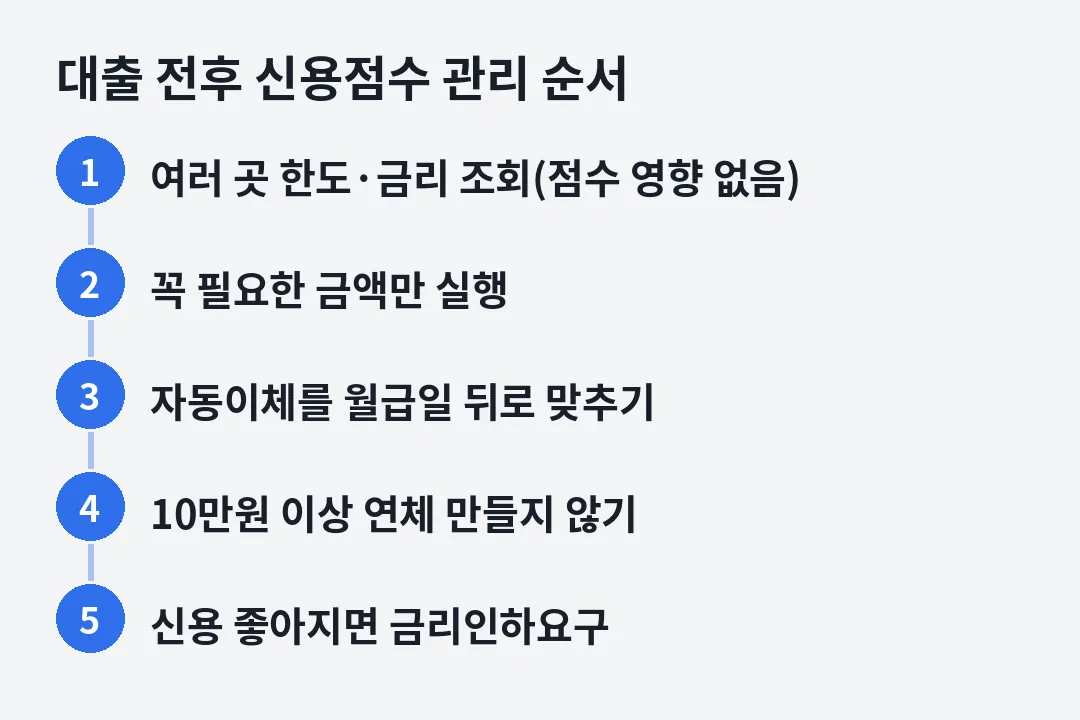
이미 DSR에 막혀 거절됐다면 빚의 순서를 바꾸는 방법도 있어요. DSR 초과로 거절됐을 때에서 순서를 확인해 보세요. 대출을 받기 전후로 할 일은 아래 그림으로 정리했어요.
자주 묻는 질문
대출 한도 조회를 여러 번 하면 신용점수가 떨어지나요?
본인 신용·한도 조회는 2011년 10월부터 점수에 반영되지 않아요. 다만 짧은 기간에 조회가 몰리면 금융사가 사기 방지 목적으로 참고할 수 있어요.
대부업 대출을 받으면 몇 점이 떨어지나요?
대부업 이용 시 하락 폭에 대한 공식 통계는 없어요. 금감원은 대부업·2금융 고금리 대출이 정상 상환 후에도 최장 3년간 회복에 영향을 줄 수 있다고 안내했어요.
대환대출을 하면 블랙리스트에 오르나요?
아니요. 금감원은 대환대출만으로 블랙리스트에 오르지 않고, 대환 실행 사실을 기존 대출처가 알 수 없다고 밝혔어요.