HOME FINANCE LAB
이사하며 집이 2채 됐다면, 헌 집은 언제까지 팔아야 하나요?
- 헌 집 산 지 1년 지나 새 집, 3년 안에 매도
- 2026.10.1부터 조정→조정만 2년으로 단축
- 재산세는 일시적 2주택 특례가 없어요
목차 7개
새 집 잔금을 먼저 치르고 살던 집은 나중에 파는 경우가 많아요. 그 사이 잠깐 집이 두 채가 되는데, 정해진 기한 안에 헌 집을 팔면 1주택처럼 봐 주는 제도가 일시적 2주택 특례예요. 세금마다 기한과 신청 방법이 조금씩 달라서 한 번에 비교해 볼게요.
2026-10-31 기준으로 정리했어요. 기한은 법령 개정에 따라 바뀔 수 있어요.
일시적 2주택이면 헌 집 양도세가 정말 0원인가요?
세 가지 조건을 지키면 헌 집(종전 주택)에 1주택 비과세가 적용됩니다. 소득세법 시행령 제155조 제1항이 근거거든요.
- 헌 집을 산 날부터 1년 이상 지난 뒤 새 집을 살 것(수용 등 일부 예외)
- 새 집을 산 날부터 3년 안에 헌 집을 팔 것(두 집 모두 조정대상지역이면 2년)
- 헌 집 자체가 1세대 1주택 비과세 요건(2년 보유, 조정지역 취득분은 2년 거주)을 갖출 것
첫 번째 조건을 놓치는 경우가 의외로 많습니다. 헌 집을 산 지 1년이 안 된 상태에서 새 집을 사면 이 특례를 받기 어려워요.
여기에 헌 집 양도가가 12억원을 넘으면 넘는 부분은 나눠서 과세돼요. 수도권 밖 2억~6억원대 아파트라면 요건만 맞추면 양도세가 없는 경우가 대부분입니다.
순서도 중요해요. 특례는 헌 집을 팔 때 적용돼요. 새 집을 먼저 팔면 2주택 상태에서 판 것이 되어 과세 대상이 됩니다.
2026년 10월에 무엇이 바뀌었나요?
두 집이 모두 조정대상지역일 때 처분기한이 3년에서 2년으로 줄었어요. 2026년 9월 30일 소득세법 시행령과 종부세법 시행령이 개정돼 10월 1일부터 시행됐어요.
수도권 밖에는 2026-10-31 현재 조정대상지역이 없습니다. 그래서 수도권 밖 아파트끼리 갈아타는 경우는 바뀐 게 없고 3년 그대로거든요.
수도권 밖 집을 두고 서울의 새 집을 사는 경우도 3년입니다. 헌 집이 비조정이라 "조정에서 조정으로"가 아니기 때문이에요. 다만 서울 새 집은 취득 당시 조정지역이라, 나중에 그 집을 비과세로 팔려면 2년 거주가 필요해요.
조정대상지역으로 공고되기 전에 새 집을 샀거나 계약금을 낸 사실이 확인되면 2년 규정을 적용하지 않는다는 단서도 같은 조항에 있습니다. 조정지역 범위는 규제지역 현황에서 볼 수 있어요.
양도세·종부세·취득세 기한은 모두 같나요?
기한은 같은 3년(조정→조정 2년)이지만 신청 방법이 다릅니다. 재산세는 아예 특례가 없어요.
| 세금 | 봐 주는 내용 | 기한 | 챙길 일 |
|---|---|---|---|
| 양도세 | 헌 집 1주택 비과세 | 새 집 취득일부터 3년(조정→조정 2년) | 양도할 때 적용 |
| 종부세 | 1주택 계산 유지, 새 집은 주택 수 제외 | 6월 1일 기준 3년(조정→조정 2년) 미경과 | 9월 16~30일 신청 |
| 취득세 | 새 집 2주택 중과 배제(1~3%) | 3년(두 집 모두 조정이면 2년) | 취득 신고 때 제출 |
| 재산세 | 특례 없음 | - | 2주택으로 과세 |
취득세의 조정→조정 2년은 이번 개정 전부터 지방세법 시행령 제28조의5에 있던 규정입니다. 종부세는 9월에 한 번 신청하면 변동이 없을 때 다음 해는 다시 안 해도 돼요. 9월 신청을 놓쳤다면 12월 신고납부 때 반영할 수 있습니다.
기한 안에 헌 집을 팔지 못하면 종부세에서 깎아 준 세액과 이자상당가산액을 다시 걷는다고 국세청은 안내합니다. 결국 세 가지 세금 모두 "기한 안에 헌 집을 판다"는 약속을 전제로 봐 주는 셈이에요.
창원에서 창원으로 갈아타면 날짜는 어떻게 세나요?
새 집 취득일에 3년을 더하면 됩니다. 아래 예시로 따라가 볼게요.
- 헌 집: 2022년 3월 10일 취득(시세 3억원)
- 새 집: 2026년 5월 20일 취득(4억원, 같은 시 다른 단지)
- 1년 간격: 4년 넘게 지나 충족
- 처분기한: 두 집 모두 비조정이라 3년, 2029년 5월 20일까지
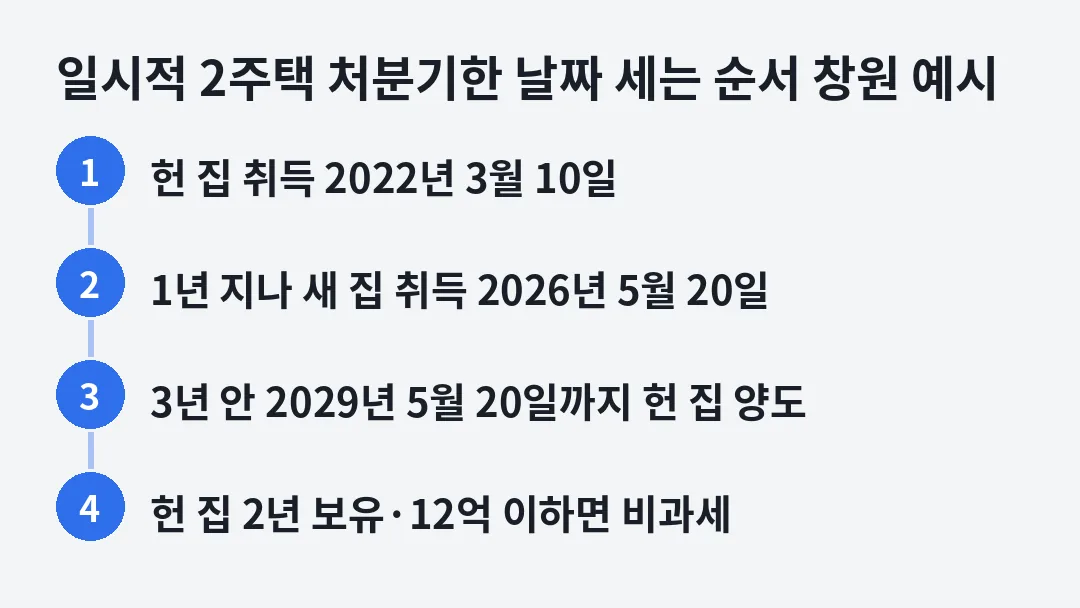
새 집 대출 실행일, 헌 집 매도 잔금일, 처분기한을 달력에 함께 적어 두면 놓치는 날짜가 줄어듭니다.
헌 집을 2027년에 3억 5,000만원에 팔면 2년 보유, 12억원 이하라 양도세가 0원이에요. 새 집 취득세는 중과 없이 4억원 × 1% = 400만원에 지방교육세 40만원이 붙어요. 새 집 잔금일부터 60일 안에 취득세를 신고하면서 일시적 2주택 신고서를 함께 내요.
그 사이 2026년과 2027년 6월 1일을 두 집과 함께 맞으면 재산세는 두 집 모두 2주택 기준으로 나옵니다. 공정시장가액비율 60%와 일반세율이 적용되는 거입니다. 재산세에는 일시적 2주택 예외가 없기 때문이에요.
기한을 넘기면 세금이 얼마나 나오나요?
2주택 상태에서 판 것으로 보아 헌 집 차익 전체에 세금이 붙어요. 수도권 밖이라 중과는 없고 기본세율과 장기보유특별공제를 적용해요.
같은 예시에서 2029년 6월에 팔고 차익이 5,000만원, 보유 7년이라고 해 볼게요. 공제 14%를 빼면 4,300만원, 기본공제 250만원을 빼면 과세표준 4,050만원입니다. 15% 세율에서 누진공제 126만원을 빼면 481만 5,000원이고, 지방소득세 48만 1,500원이 더해져요.
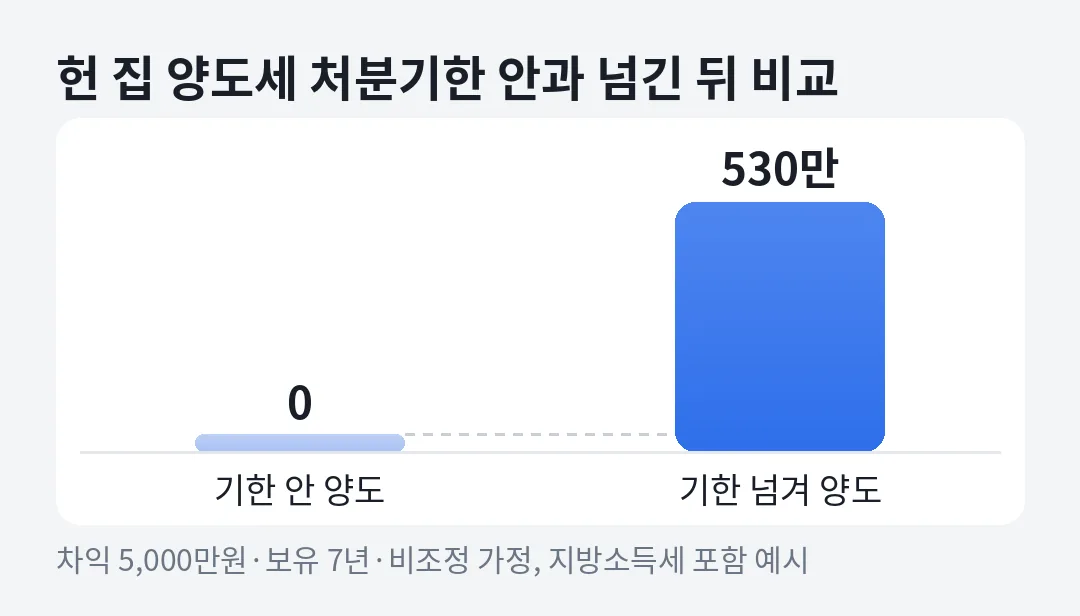
기한 한 달 차이로 500만원 넘게 갈릴 수 있어요. 매도가 늦어질 것 같으면 가격 조정과 세금을 같이 놓고 판단해야 합니다. 1주택 비과세 요건 자체는 1세대 1주택 비과세 요건에서 자세히 볼 수 있습니다.
서울 집이 끼면 기한이 어떻게 달라지나요?
어느 쪽 집이 조정대상지역인지에 따라 달라요. 2026-10-31 현재 조정대상지역은 서울 전역과 경기 일부예요.
| 헌 집 → 새 집 | 처분기한 | 함께 볼 점 |
|---|---|---|
| 수도권 밖 → 수도권 밖 | 3년 | 변화 없음 |
| 수도권 밖 → 서울 | 3년 | 서울 새 집은 나중에 비과세 받으려면 2년 거주 |
| 서울 → 서울(2026년 10월 이후 취득) | 2년 | 양도세·종부세·취득세 모두 2년 |
| 서울 → 수도권 밖 | 3년 | 헌 집은 취득 당시 조정지역이면 2년 거주 요건 |
예를 들어 서울 집을 가진 세대가 2026년 10월에 서울의 다른 집을 샀다면, 헌 집은 2028년 10월 전에 팔아야 비과세를 받아요. 같은 세대가 수도권 밖 집을 새로 샀다면 3년이 그대로 적용돼요.
헌 집이 안 팔리는 동안 자금은 어떻게 버티나요?
새 집 잔금을 먼저 치르면 헌 집이 팔릴 때까지 두 집의 대출과 보유세를 함께 감당해야 해요. 처분을 조건으로 받은 주담대가 있다면 대출 약정의 처분 기한도 따로 확인하세요. 세법 기한과 대출 약정 기한은 서로 별개예요.
헌 집에 이미 주담대가 있고 몇 달치 자금이 부족하다면, 그 집 담보 여유로 후순위담보대출을 받는 방법도 있습니다. 예를 들어 3,000만원을 연 5%, 30년으로 빌리면 매달 약 16만 1,000원이에요. 후순위 대출의 원리금도 DSR 계산에 들어가니 소득 대비 부담을 함께 보세요. 헌 집이 팔리면 바로 갚게 되니 중도상환수수료가 얼마인지 미리 봐 두세요(금리 말고 드는 돈).
새 집 취득세가 얼마인지는 취득세 정리에서 계산해 볼 수 있어요. 실제 대출 한도와 금리는 심사에 따라 달라요.
자주 묻는 질문
2026년 10월의 2년 단축이 수도권 밖에도 적용되나요?
아니에요. 헌 집과 새 집이 모두 조정대상지역일 때만 2년이에요. 2026-10-31 현재 수도권 밖에는 조정대상지역이 없어서 3년 그대로예요.
헌 집을 산 지 1년이 안 됐는데 새 집을 샀어요.
양도세 일시적 2주택 특례를 받기 어려워요. 헌 집 취득일부터 1년이 지난 뒤 새 집을 사야 해요(수용 등 일부 예외).
종부세도 따로 신청해야 하나요?
네. 6월 1일 기준 일시적 2주택이면 9월 16~30일에 홈택스로 1세대 1주택 특례를 신청해야 1주택 계산을 받아요.
재산세도 1주택으로 봐 주나요?
재산세에는 일시적 2주택 특례가 없어요. 두 집을 함께 가진 동안 6월 1일이 지나면 2주택 기준으로 과세돼요.