HOME FINANCE LAB
중도상환수수료 개편, 은행 주담대 1.43%→0.56%
- 2025.1.13 신규 계약부터 실비용 안에서만
- 은행 주담대 고정 평균 1.43%→0.56%
- 상호금융은 2026.1.1 취급분부터 적용
목차 6개
대출을 일찍 갚거나 다른 곳으로 옮길 때 붙는 돈이 중도상환수수료예요. 예전에는 금융사마다 1%대 요율을 거의 일괄로 받는 경우가 흔했어요. 2025년 1월 13일부터 계산 방식이 바뀌었고, 2026년 1월 1일부터는 상호금융까지 넓어졌어요.
이 글은 2026-10-31 기준이에요. 요율은 해마다 다시 계산해 공시하니, 실제 숫자는 금융협회 공시로 확인하세요.
중도상환수수료는 무엇이 바뀌었나요?
실제로 드는 비용 안에서만 받게 됐어요. 2025년 1월 13일 이후 새로 맺은 대출부터 적용됩니다.
인정되는 비용은 두 가지예요. 하나는 돈이 일찍 돌아와 생기는 자금 운용 차질 비용이고, 다른 하나는 인지세·감정평가비·담보설정비·모집수수료 같은 행정·모집 비용입니다. 이 밖의 항목을 더 얹어 받으면 불공정영업행위가 돼요(금융위원회 보도자료).
| 항목 | 개편 전 | 개편 후 |
|---|---|---|
| 계산 원칙 | 금융사 자율(일괄 1.2~1.5% 수준이 흔함) | 실비용 범위 안 |
| 인정 비용 | 기준 불명확 | 자금 운용 차질 비용 + 행정·모집 비용 |
| 부과 기간 | 대출 후 3년 이내 | 같음 |
| 공시 | 일부 | 금융협회 홈페이지에 회사별 공시, 매년 다시 계산 |
| 상호금융 | 금소법 미적용, 평균 1.5% 안팎 | 2026년 1월 1일 취급분부터 같은 방식 |
부과 기간은 그대로예요. 금소법상 대출 후 3년 안에 갚을 때만 받을 수 있고, 3년이 지나면 원칙적으로 없습니다.
| 날짜 | 내용 |
|---|---|
| 2025년 1월 9일 | 금융위 개편 발표 |
| 2025년 1월 10일 | 금융협회에 회사별 요율 공시 |
| 2025년 1월 13일 | 은행·저축은행·신협·보험 등 새 계약부터 시행 |
| 2026년 1월 1일 | 농협·수협·새마을금고 등 상호금융 새 취급분부터 시행 |
| 매년 | 실비용 다시 계산해 재공시 |
업권별 수수료율은 얼마나 내려갔나요?
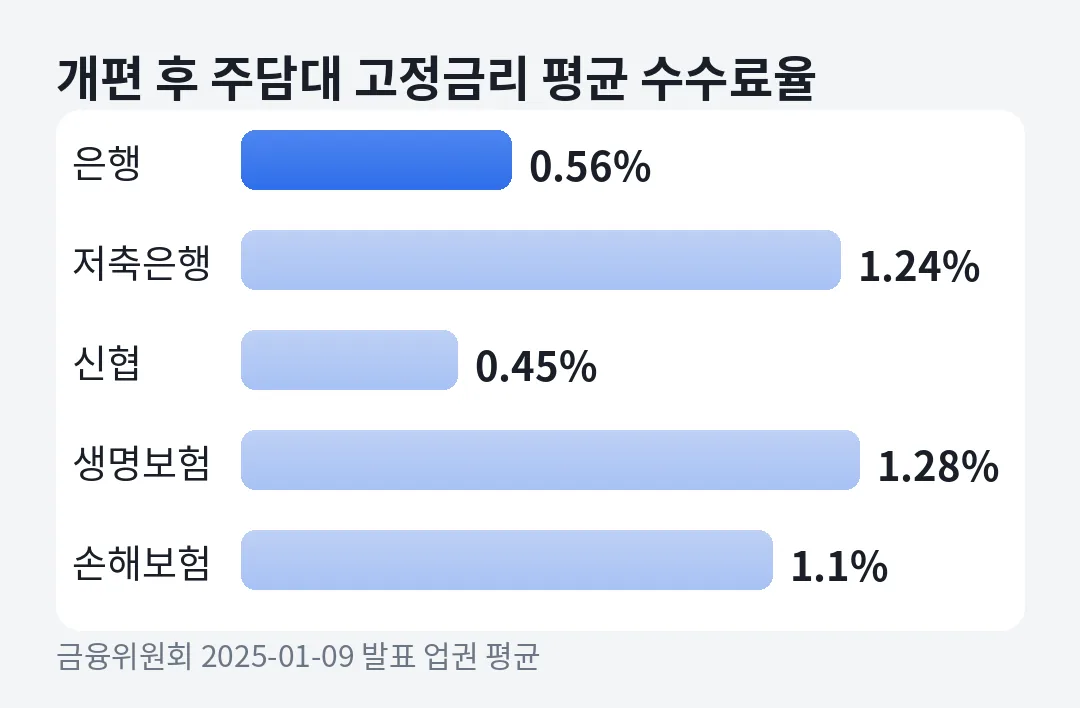
은행 주담대 고정금리는 평균 1.43%에서 0.56%로 낮아졌어요. 금융위가 발표한 업권별 평균이에요.
| 업권(평균, %) | 주담대 고정 | 주담대 변동 | 신용 고정 | 신용 변동 |
|---|---|---|---|---|
| 은행 | 1.43 → 0.56 | 1.25 → 0.55 | 0.95 → 0.12 | 0.83 → 0.11 |
| 저축은행 | 1.64 → 1.24 | 1.78 → 1.20 | 1.69 → 1.45 | 1.64 → 1.33 |
| 신협 | 1.61 → 0.45 | 1.75 → 0.55 | 1.43 → 0.04 | 1.37 → 0.04 |
| 생명보험 | 1.61 → 1.28 | 1.46 → 1.16 | 1.00 → 0.00 | - |
| 손해보험 | 1.60 → 1.10 | 1.50 → 1.00 | 1.00 → 0.00 | - |
신용대출 쪽 변화도 커요. 은행 신용대출은 0.1%대, 신협 신용대출은 0.04%, 보험사 신용 고정은 0%가 됐어요.
은행과 신협은 크게 내려갔지만, 저축은행과 보험사는 여전히 1%대예요. 개편 뒤에도 업권 사이 차이는 꽤 남아 있습니다. 2금융권 대출을 정리할 계획이라면 이 차이를 먼저 보세요.
은행별 예도 있죠. 국민은행 주담대 고정은 1.40%에서 0.58%로, 하나은행 주담대 변동은 1.20%에서 0.66%로 바뀌었어요. 평균과 은행별 숫자가 조금씩 다르니 내 금융사 공시를 보는 게 정확해요.
농협·새마을금고 같은 상호금융은 언제 바뀌었나요?
2026년 1월 1일 이후 새로 취급한 대출부터예요. 농협, 수협, 새마을금고 같은 상호금융이 여기에 들어가요.
상호금융은 금소법 적용을 받지 않아서 2025년 개편에서 빠졌었어요. 평균 1.5% 안팎이던 요율이 약 3분의 1 수준이 될 것이라는 보도가 있었어요. 개편 뒤 평균 요율은 따로 확인하지 못했어요.
2026년 이후 상호금융에서 새로 받은 대출이라면 은행처럼 실비용 기준 요율이 붙어요. 조합마다 요율이 달라서 각 중앙회 홈페이지 공시를 확인해야 해요. 산림조합이 포함되는지는 보도마다 달라서 이 글에서는 단정하지 않아요.
이미 받은 대출도 수수료가 내려가나요?
원칙적으로는 아니에요. 개편은 새로 맺는 계약부터 적용되고, 기존 계약은 약정한 요율을 따르는 게 원칙이에요.
다만 금융사에 따라 스스로 낮춰 주는 경우가 있습니다. 2024년 이전에 받은 대출이라면 금융사에 현재 적용 요율을 한 번 물어보세요. 대출 시작일이 3년을 넘었다면 수수료 자체가 없을 수 있어요.
| 대출 계약 시점 | 적용 기준 |
|---|---|
| 2025년 1월 12일 이전(은행·저축은행·신협·보험 등) | 약정 요율(금융사 자율 인하 가능) |
| 2025년 1월 13일 이후 | 실비용 기준 요율 |
| 상호금융 2025년 12월 31일 이전 | 약정 요율 |
| 상호금융 2026년 1월 1일 이후 | 실비용 기준 요율 |
집 가진 사람·추가대출 고민하는 사람에게 무슨 의미인가요?
갈아타기나 대출 정리에 드는 비용이 예전보다 작아졌어요. 금리 차이가 크지 않아도 계산상 실익이 생기는 경우가 늘었어요.
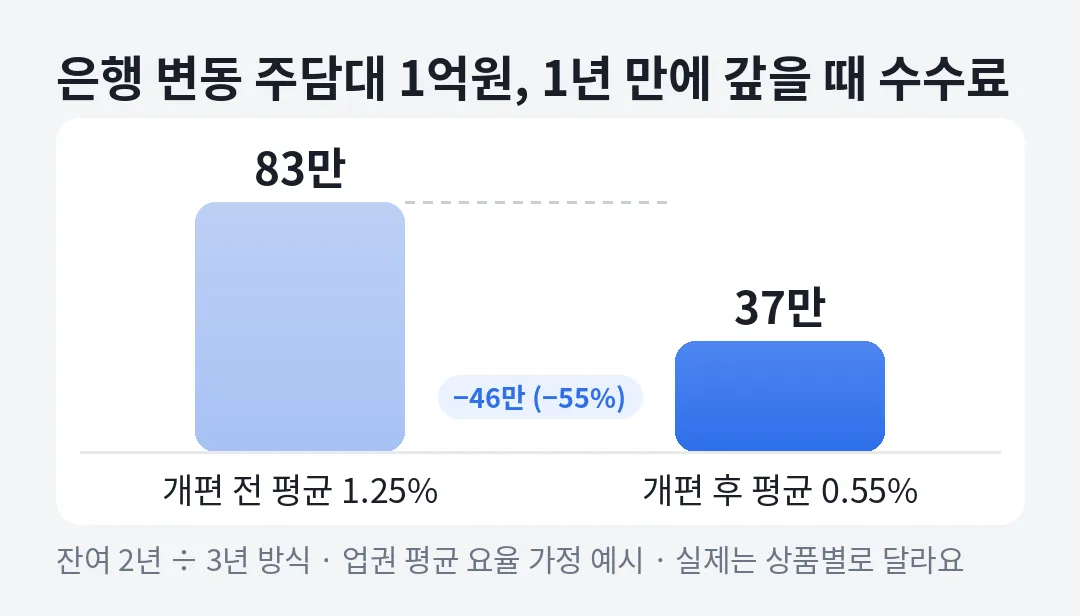
흔히 쓰는 계산은 상환 금액 × 수수료율 × 남은 기간 ÷ 3년이에요. 가령 은행 변동 주담대 1억원을 1년 만에 갚는다면 평균 요율 0.55% 기준 약 36만 7천원입니다. 개편 전 평균 1.25%였다면 약 83만 3천원이었어요.
공식에서 보듯 남은 기간이 짧을수록 수수료가 줄어요. 갚는 금액이 기준이라 일부만 갚으면 그 금액에만 붙어요. 같은 대출이라도 2년 반이 지난 뒤 갚으면 남은 기간이 반년이라 1년 차보다 훨씬 적게 나옵니다.
저축은행으로도 계산해 볼게요. 변동 주담대 5,000만원을 1년 6개월 만에 갚으면 평균 1.20% 기준 5,000만원 × 1.20% × 1.5 ÷ 3으로 약 30만원이에요. 실제 요율은 상품마다 달라지죠.
신용대출을 정리해 DSR을 낮추는 경우에도 이 비용이 작아진 점이 핵심이에요. 은행 신용대출 요율은 평균 0.1%대까지 내려갔어요. 반대로 저축은행·보험 대출을 옮길 때는 여전히 1%대 요율이 붙을 수 있으니 따로 계산하세요.
갈아탈지 판단하는 순서는 저금리 주담대 둘까 갈아탈까에, 수수료 말고 드는 인지세·설정비는 금리 외 비용 정리에 있어요. 금리 흐름은 10월 주담대 금리 흐름에서 볼 수 있습니다. 지역 예시로는 아산 주택담보대출 갈아타기 글도 있습니다.
수수료율은 어디서 비교하나요?
각 금융협회 홈페이지 공시에서 비교할 수 있어요. 은행은 은행연합회, 저축은행은 저축은행중앙회, 상호금융은 각 중앙회입니다.
요율은 매년 다시 계산해 공시해요. 2026년 다시 계산한 뒤 은행별 현재 요율은 1차 공시로 확인하지 못했어요. 캐피탈·카드사 같은 여신전문금융회사의 적용 시점도 금융위 표에 없어서 이 글에서는 다루지 않았어요.
공시를 볼 때는 같은 금융사 안에서도 주담대와 신용대출, 고정과 변동 요율이 따로 나와요. 내 대출 종류에 맞는 칸을 골라야 계산이 맞아요. 아래 순서로 확인하면 빠뜨리지 않아요.
- 내 대출 계약일이 2025년 1월 13일 이후인지(상호금융은 2026년 1월 1일)
- 대출 시작 후 3년이 지났는지
- 금융협회 공시의 내 금융사 요율
- 갚을 금액과 남은 기간으로 직접 계산
자주 묻는 질문
2024년에 받은 대출도 수수료가 내려가나요?
개편은 2025년 1월 13일 이후 새 계약부터 적용돼요. 기존 계약은 약정 요율이 원칙이지만, 금융사가 자율로 낮춘 경우도 있으니 물어보세요.
3년이 지나면 수수료가 없나요?
금소법상 중도상환수수료는 원칙적으로 대출 후 3년 안에 갚을 때만 받을 수 있어요.
새마을금고 대출도 내려갔나요?
2026년 1월 1일 이후 취급한 상호금융 대출부터 적용됐어요. 조합별 요율은 각 중앙회 공시에서 확인해야 해요.
수수료율은 어디서 비교하나요?
은행은 은행연합회, 저축은행은 저축은행중앙회 등 금융협회 홈페이지 공시에서 비교할 수 있어요.