HOME FINANCE LAB
진천 진천교성주공 후순위담보대출, 신용대출 정리 계산
- 50㎡ 최근 시세 1억 500만원
- 잔액 없으면 70% 기준 여유 4,850만원
- 691세대 · 2000년 준공 · LH공사
목차 6개
진천교성주공 50㎡는 현재 얼마에 거래되나요?
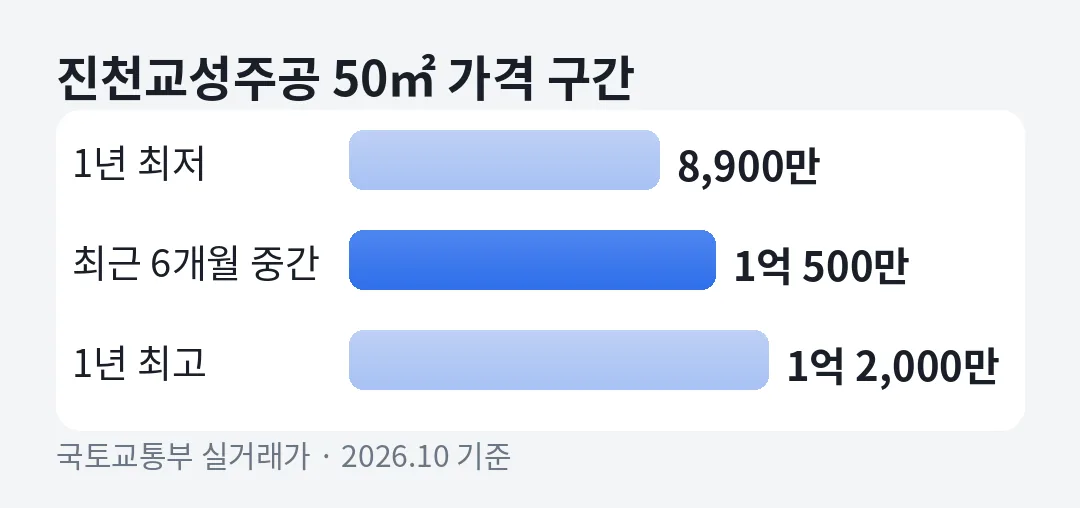
최근 6개월 실거래 중간 가격은 1억 500만원이에요. 면적이 50㎡ 하나뿐이라 1년 동안 거래된 32건이 모두 같은 면적이에요. 비교 거래가 한 면적에 모여 있어 시세를 읽기 쉬운 단지입니다.
1년 범위는 8,900만~1억 2,000만원이에요. 1년 앞쪽 중간 가격 1억 700만원과 뒤쪽 1억 500만원은 200만원 차이라, 큰 움직임 없이 1억원 안팎에서 거래되고 있어요.
| 거래일 | 층 | 거래가 |
|---|---|---|
| 2026.10.04 | 11층 | 1억 500만 |
| 2026.09.28 | 12층 | 1억 750만 |
| 2026.09.06 | 12층 | 1억 1,900만 |
| 2026.08.27 | 1층 | 9,250만 |
같은 12층도 9월 6일과 28일 거래가 1,150만원 차이 났어요. 1층은 9,250만원으로 최근 중간 가격보다 1,250만원 낮았어요. 층과 집 상태가 가격을 꽤 가른다는 뜻이에요.
남은 주담대에 따라 담보 여유는 얼마인가요?
남은 대출이 없다면 LTV 70% 기준 약 4,850만원입니다. 1억 500만원의 70%인 7,350만원에서 방공제 2,500만원을 뺀 금액이에요.
여기서 LTV는 집값 대비 빌릴 수 있는 비율이에요. 방공제는 소액 세입자 몫으로 미리 떼어 두는 돈이고, 진천은 광역시가 아니어서 방 1개 기준 2,500만원이에요. 이 단지처럼 시세가 1억 안팎이면 방공제가 담보 인정액의 약 34%를 차지해요.
| 남은 주담대 | LTV 70% | 예시 80% |
|---|---|---|
| 없음 | 4,850만 | 5,900만 |
| 1천 | 3,850만 | 4,900만 |
| 2천 | 2,850만 | 3,900만 |
| 3천 | 1,850만 | 2,900만 |
| 4천 | 850만 | - |
잔액이 4,850만원을 넘으면 LTV 70% 기준 여유가 없습니다. 1년 최저 8,900만원으로 평가된다고 가정하면 잔액이 없어도 약 3,730만원이라, 중간 가격 기준보다 1,120만원 적어요. 시세가 낮은 집일수록 평가 차이가 여유에 주는 영향이 커요.
80%는 대부업처럼 자체 비율을 쓰는 곳을 가정한 값입니다. 비율이 높아지면 금리도 높아질 수 있어요. 금리는 연 20% 이내에서 심사로 정해지고, 표의 금액은 모두 예시거든요.
신용대출을 담보대출로 옮기면 매달 부담이 얼마나 줄까요?
갚는 기간이 길어지는 만큼 매달 부담은 크게 줄 수 있어요. 이를테면 주담대 잔액이 1,000만원인 집에서 신용대출과 카드론 2,800만원을 정리한다고 가정해 볼게요. 잔액 1,000만원 칸의 여유 3,850만원 안에 들어가요.
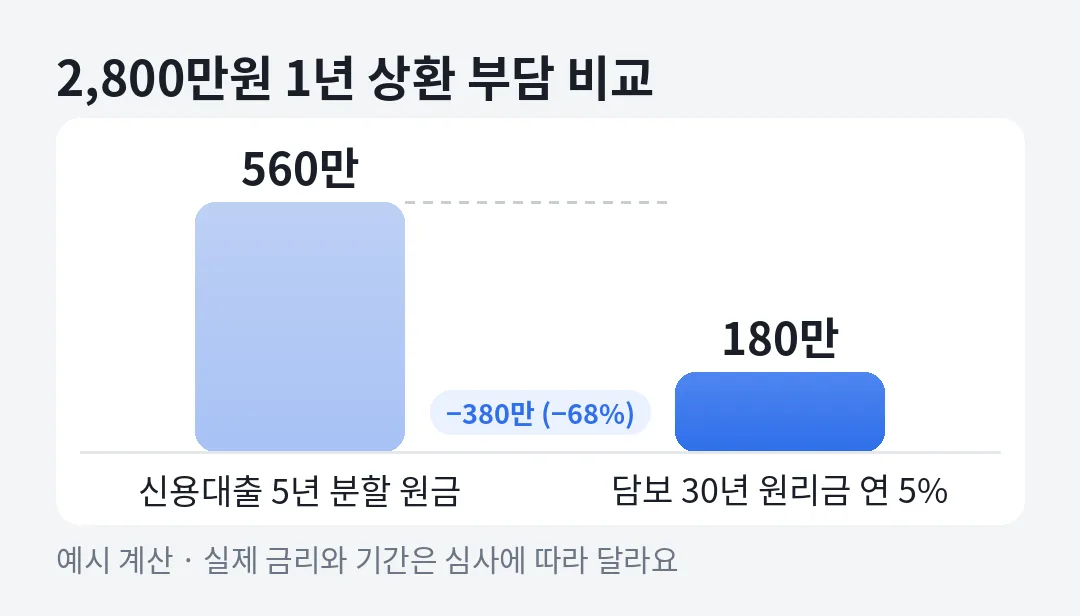
신용대출은 심사에서 5년에 나눠 갚는 것으로 보는 경우가 많아요. 그러면 2,800만원의 원금만 해마다 560만원, 매달 약 46만 7천원이에요. 같은 돈을 연 5%, 30년 원리금균등 담보대출로 바꾸면 매달 약 15만원, 1년 약 180만원입니다.
대신 오래 갚는 만큼 전체 이자는 늘어나요. 위 예시를 30년 동안 그대로 갚으면 이자만 약 2,611만원입니다. 여유가 생기면 일부를 미리 갚는 계획을 같이 세워 두는 게 좋습니다.
정리할 금액을 여유 전부로 잡을 필요는 없어요. 가령 금리가 가장 높은 카드론만 1,000만원 정리한다면, 연 5%·30년 가정으로 매달 약 5만 4천원입니다. 정리 범위를 좁힐수록 새로 지는 이자도 줄어듭니다.
새 대출 금리가 기존 신용대출보다 높다면 바꾸는 의미가 줄어듭니다. 기존 대출의 금리, 남은 기간, 중도상환수수료를 나란히 적어 두고 비교해 보세요. 설정비나 인지세 같은 비용은 금리 말고 드는 돈에 정리했어요.
빚이 1억 이하여도 DSR을 걱정해야 하나요?
가진 빚이 모두 합쳐 1억 이하라면 DSR 상한을 적용받지 않는 경우가 많습니다. DSR은 연소득에서 1년 치 원리금이 차지하는 비율입니다. 1억을 넘으면 2금융권은 50%를 상한으로 봐요.
위 예시는 기존 주담대 1,000만원에 새 대출 2,800만원이라 합쳐도 1억에 한참 못 미쳐요. 다만 다른 대출이 더 있어 1억을 넘는다면, 연말까지는 변동형 주담대 심사 금리에 0.75%p를 더해 계산해요. 1억 넘는 신용대출에는 1.5%p가 붙어요.
이를테면 기존 주담대가 6,000만원 남아 있고 신용대출이 5,000만원이라면 합쳐서 1억 1,000만원입니다. 이때는 DSR 계산이 시작되고, 신용대출은 5년 분할로 잡혀 1년 원금만 1,000만원이 돼요. 연소득 3,000만원이면 이것만으로 약 33%를 차지해요.
DSR 상한에 막히지 않아도 금융사는 소득과 상환 능력을 따로 봅니다. 순서를 바꿔 해결하는 방법은 DSR 초과로 거절됐을 때에 있어요. 금액을 넣어 바로 보고 싶다면 신용대출 정리 계산기를 써 보세요.
691세대 LH 단지, 교성리 안에서는 어떤가요?
691세대 규모이고, 2000년 9월에 사용승인을 받았어요. LH공사가 지었고, 8개 동에 최고 15층이에요. 691세대가 모두 60㎡ 이하입니다.
| 주소 | 충청북도 진천군 중앙서로 89 |
|---|---|
| 세대·동 | 691세대 · 8개 동 · 최고 15층 |
| 사용승인 | 2000년 9월(26년 차) |
| 시공 | LH공사 |
| 난방·구조 | 개별난방 · 복도식 |
교성리에서 84㎡형 시세가 잡히는 단지는 4곳입니다. 진천풍림아이원트리니움 3억 1,400만원, 진천1차대명루첸 2억 7,800만원, 웰스빌 2억 500만원, 양지 1억 500만원입니다. 이 단지에는 84㎡형이 없어서 같은 잣대로 비교하긴 어려워요.
복도식에 26년 차인 소형 단지라, 담보 평가에서는 집 내부 상태가 중요해질 수 있어요. 수리 내역이 있다면 시기와 범위를 정리해 두면 상담할 때 도움이 돼요.
진천 84㎡형 28개 단지의 중간 가격은 1억 9,750만원이에요. 이 단지 50㎡는 면적이 작아 그 약 0.53배 수준입니다. 1년 32건은 691세대의 약 4.6%로, 거래가 꾸준한 편이에요.
빚을 정리할 때는 어떤 순서로 하면 되나요?
정리 순서는 금리와 수수료를 기준으로 정하는 게 기본입니다. 대출 목록을 펼쳐 놓으면 생각보다 작은 금액이 높은 금리로 남아 있는 경우가 많아요.
먼저 가진 대출을 모두 적어 보세요. 금융사, 잔액, 금리, 매달 갚는 돈, 만기를 한 줄씩 적으면 어느 것부터 정리할지 보여요.
- 금리가 가장 높은 대출부터 정리 대상으로 잡아요.
- 중도상환수수료가 있는지 확인해요. 2025년 1월 13일 이후 계약은 실비용 기준이고 3년이 지나면 없어요.
- 정리 후 매달 갚을 돈이 실제로 줄어드는지 숫자로 비교해요.
대출을 갚고 새로 받는 과정에서 신용점수가 어떻게 움직이는지도 궁금할 수 있어요. 대출과 신용점수에 정리해 두었어요.
같은 충북에서 신용대출을 아파트 담보로 옮기는 계산은 청주 신용대출 대환에도 정리돼 있어요.
자주 묻는 질문
진천교성주공 시세는 얼마로 보나요?
최근 6개월 실거래 중간 가격은 1억 500만원이에요. 50㎡ 한 면적만 있어 1년 32건이 모두 같은 면적 거래예요.
주담대가 1,000만원 남았으면 얼마나 더 되나요?
LTV 70%와 방공제 2,500만원을 적용하면 예시로 약 3,850만원이에요. 실제 금액은 시세 평가와 심사에 따라 달라요.
신용대출을 옮기면 항상 이득인가요?
매달 부담은 줄 수 있지만 오래 갚을수록 전체 이자는 늘어요. 새 대출 금리가 기존보다 높으면 의미가 줄어드니 금리와 수수료를 함께 비교하세요.
빚이 1억 이하면 DSR 심사를 안 받나요?
총대출이 1억 이하면 DSR 상한을 적용받지 않는 경우가 많아요. 그래도 금융사는 소득과 상환 능력을 따로 확인해요.