HOME FINANCE LAB
창원 럭키 후순위담보대출, 49㎡ 1년 새 5,900만 올랐을 때
- 49㎡ 최근 시세 2억 5,400만원, 1년 새 +5,900만
- 잔액 5천이면 기준 가격 따라 여유 7,025만~1억 2,800만
- 1989년 준공, 1년 거래 129건
목차 6개
럭키 49㎡는 1년 사이 얼마나 올랐나요?
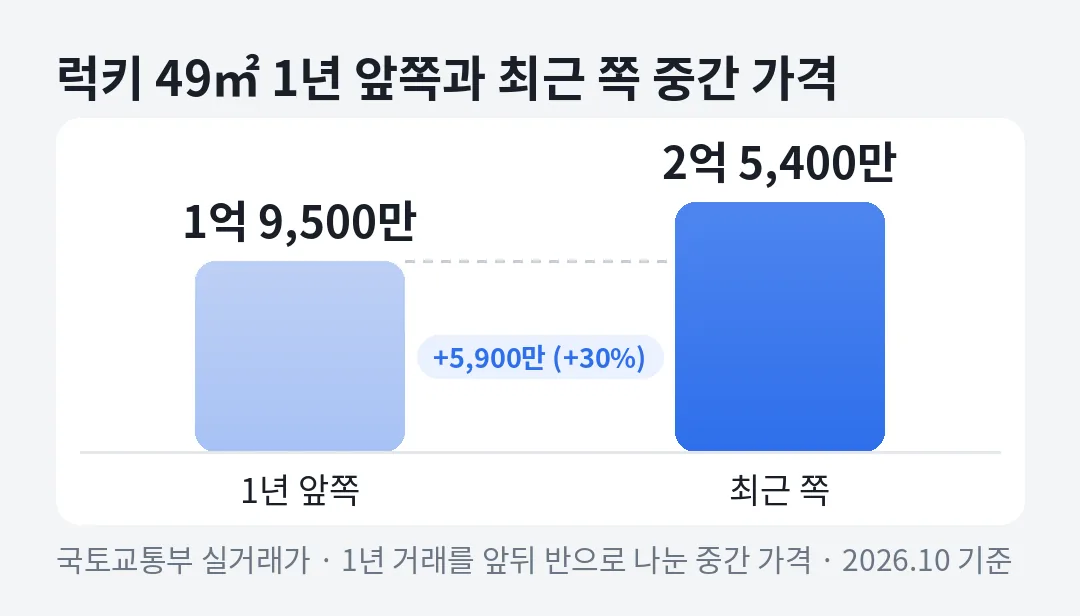
1년 거래를 앞뒤로 나눠 보면 49㎡ 중간 가격이 1억 9,500만원에서 2억 5,400만원이 됐어요. 5,900만원, 약 30% 오른 거예요.
10월 거래는 더 높았어요. 22일 7층이 2억 8,000만원, 27일 6층이 2억 9,000만원에 신고됐어요. 2억 9,000만원은 1년 동안 49㎡에서 나온 가장 높은 가격입니다.
이 단지는 49㎡가 1년 38건으로 거래가 가장 많아요. 오래된 소형 평형이 거래를 이끄는 단지라서, 이 평형의 움직임이 단지 전체 시세 판단에 큰 몫을 해요.
다만 오름폭은 조심해서 읽어야 해요. 한 면적의 1년 거래가 38건이면 반년에 20건 안팎입니다. 높은 거래가 몇 건만 몰려도 중간 가격이 크게 움직일 수 있습니다. 앞으로 거래가 더 쌓이면서 어느 선에 자리 잡는지 함께 봐 두세요.
어느 가격을 기준으로 삼느냐에 따라 얼마나 달라지나요?
주담대가 5천만원 남은 49㎡라면, 기준 가격에 따라 담보 여유가 약 7,025만원에서 1억 2,800만원까지 벌어져요. 차이가 5,775만원이에요.
시세가 빨리 오를 때는 이렇게 숫자가 여러 개 생겨요. 1년 전체 중간 가격, 최근 반년 중간 가격, 가장 최근 거래 가격이 모두 다릅니다. 금융사는 자체 기준이나 감정평가로 한 가지를 고르기 때문에 미리 범위로 봐 두는 편이 안전합니다.
| 기준 가격(49㎡) | 잔액 없음 | 잔액 5천 | 잔액 1억 |
|---|---|---|---|
| 1년 중간 2억 750만 | 1억 2,025만 | 7,025만 | 2,025만 |
| 최근 중간 2억 5,400만 | 1억 5,280만 | 1억 280만 | 5,280만 |
| 10월 거래 2억 9,000만 | 1억 7,800만 | 1억 2,800만 | 7,800만 |
모두 시세 × LTV 70%에서 남은 주담대와 방공제를 뺀 예시예요. LTV는 집값 중 담보로 인정되는 비율이고, 방공제는 소액 임차인 몫으로 미리 빼는 돈이에요. 창원은 광역시가 아니라 방 1개 기준 2,500만원을 빼요.
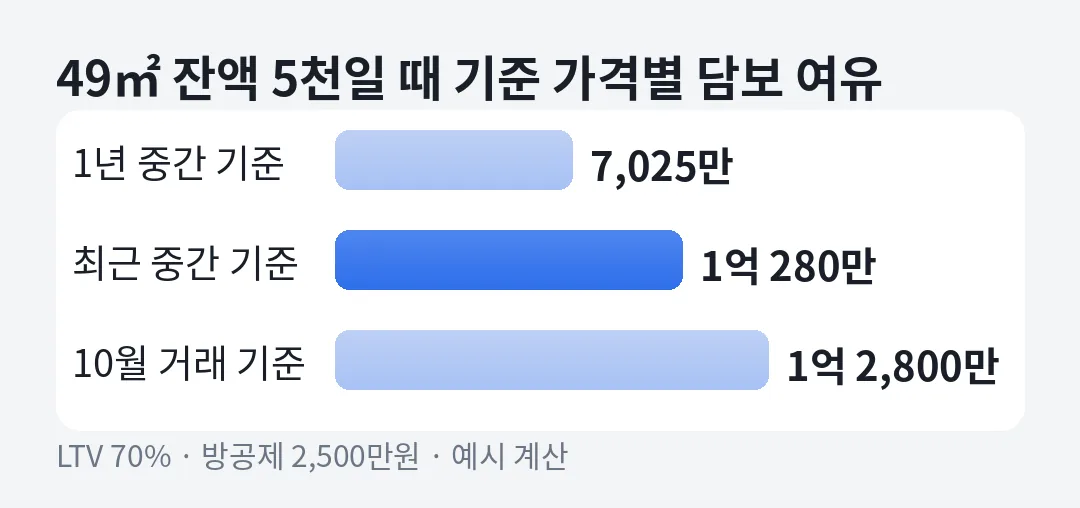
가장 높은 10월 거래 가격으로 기대를 잡으면 실망할 수 있어요. 중간쯤인 최근 반년 중간 가격을 기준선으로 두고, 위아래 폭을 함께 보는 편이 안전합니다. 감정가와 실거래가가 다를 때 어떻게 되는지는 감정가와 실거래가가 다를 때에 따로 정리했어요.
네 가지 면적은 각각 얼마이고, 여유는 얼마나 되나요?
1년 중간 가격은 49㎡ 2억 750만원, 59㎡ 2억 8,000만원, 76㎡ 3억 8,375만원, 84㎡형 3억 9,800만원입니다. 1년 동안 네 면적을 합쳐 129건이 거래됐어요.
| 전용면적 | 1년 중간 가격 | 거래 범위 | 잔액 1억일 때 여유 |
|---|---|---|---|
| 49㎡ | 2억 750만 | 1억 8,000만~2억 9,000만 | 2,025만 |
| 59㎡ | 2억 8,000만 | 2억 2,000만~3억 3,000만 | 7,100만 |
| 76㎡ | 3억 8,375만 | 2억 7,900만~4억 3,000만 | 1억 4,362만 |
| 85㎡(84㎡형) | 3억 9,800만 | 3억 1,000만~4억 6,000만 | 1억 5,360만 |
76㎡와 84㎡형은 1년 중간 가격 차이가 1,425만원뿐이에요. 면적은 9㎡ 차이인데 값이 거의 붙어 있어서, 담보 여유도 1,000만원 정도만 다릅니다.
59㎡는 중간 지점이에요. 잔액이 5천만원이면 1년 중간 가격 기준 약 1억 2,100만원이 남습니다. 잔액이 1억 7,100만원을 넘으면 LTV 70% 안에서는 남는 몫이 없습니다. 49㎡는 그 선이 1억 2,025만원으로 더 낮아요.
10월 20일에는 84㎡형 14층이 4억 6,000만원, 59㎡ 3층이 3억 2,200만원에 팔렸어요. 큰 평형도 최근 거래가 1년 중간 가격보다 높게 나오고 있습니다. 다만 거래 범위가 1억 5,000만원 안팎으로 넓어서 층과 상태에 따른 차이가 큽니다.
1989년 준공 단지, 담보로 볼 때 무엇이 다른가요?
준공 연도가 오래됐다고 담보가 안 되는 건 아니에요. 금융사는 거래가 꾸준한지, 시세를 확인할 근거가 충분한지를 먼저 봅니다.
1989년 준공이면 올해로 38년 차입니다. 이 단지는 1년 129건이 거래돼 근거는 충분한 편이에요. 거래가 드문 구축과 달리 시세를 확인할 사례가 매달 쌓이고 있습니다. 대신 같은 면적 안에서도 가격 폭이 넓어요. 49㎡만 해도 최저 1억 8,000만원과 최고 2억 9,000만원 사이가 1억 1,000만원입니다. 수리 상태에 따라 감정 금액이 크게 달라질 수 있다는 뜻이에요.
소형 평형은 방공제의 무게도 커요. 49㎡ 1년 중간 가격에 70%를 곱하면 1억 4,525만원인데, 여기서 2,500만원이 빠지면 약 17%가 줄어요. 방공제가 정확히 무엇인지는 방공제란에서 쉽게 풀었어요.
이 단지는 공동주택관리정보시스템 기본정보를 확인하지 못했어요. 세대수·동수는 등기부와 관리사무소 자료로 따로 확인해 주세요.
반림동에서는 어느 수준인가요?
반림동 5개 단지 중 84㎡형 시세는 다섯 번째입니다. 트리비앙이 약 7억원, 노블파크가 약 5억 9,700만원이고, 럭키는 약 4억 2,650만원이에요.
같은 동에서 가장 낮지만 창원 전체로 보면 다른 그림이에요. 창원 84㎡형 중간 가격은 약 2억 525만원이라, 럭키 84㎡형은 그 2배 수준입니다. 동네 안 비교와 도시 전체 비교가 이렇게 다르게 나옵니다.
반림동 상위 단지와 비교하면 차이가 분명해요. 84㎡형 기준 트리비앙과의 시세 차이는 약 2억 7,350만원이에요. LTV 70%로 환산하면 같은 잔액에서도 담보 여유가 약 1억 9,145만원 벌어지는 폭이에요.
창원 전체 시세 분포와 한도 계산법은 창원 아파트담보대출 한도에 정리했어요. 같은 동 신축과 비교해 보고 싶다면 반림동 트리비앙 계산도 함께 보세요.
소형 구축으로 신용대출을 정리할 수 있을까요?
금액이 크지 않은 신용대출이라면 충분히 따져 볼 만해요. 49㎡에 주담대가 5천만원이면 최근 시세 기준 여유가 약 1억 280만원입니다.
예를 들어 카드론과 신용대출 3,000만원을 정리한다고 해 볼게요. 심사에서는 5년 분할로 잡혀 원금만 1년 600만원입니다. 연 5%·30년 담보대출로 옮기면 1년 상환액이 약 193만원으로 내려가요. 금리는 연 20% 이내에서 심사로 정해지니, 실제 조건으로 다시 비교해야 해요.
5천만원 이하 대출은 인지세가 없어요. 소액일수록 설정비 같은 고정 비용 비중이 커지니, 받을 금액 대비 비용을 꼭 숫자로 확인하세요.
진행은 시세 확인, 소득 서류로 상환 부담 점검, 금융사 감정, 2순위 근저당 설정 순이에요. 구축은 감정 단계에서 집 상태를 보는 경우가 있으니 수리 내역이 있다면 챙겨 두세요. 서류 목록은 준비 서류와 진행 순서에 있어요.
자주 묻는 질문
럭키 49㎡ 시세는 얼마로 봐야 하나요?
1년 전체 중간 가격은 2억 750만원, 최근 쪽 중간 가격은 2억 5,400만원이에요. 10월 거래는 2억 8,000만~2억 9,000만원이었어요.
시세가 오르면 한도도 바로 오르나요?
금융사가 어느 가격을 쓰느냐에 따라 달라요. LTV 70% 기준으로 시세가 1,000만원 오르면 여유는 700만원 늘어나는 구조예요.
오래된 아파트도 후순위 담보가 되나요?
준공 연도보다 거래가 꾸준한지, 시세 근거가 있는지를 먼저 봐요. 럭키는 1년 129건이 거래됐지만 같은 면적 안에서도 가격 폭이 넓어 감정 금액이 달라질 수 있어요.
창원은 방공제가 얼마인가요?
창원은 광역시가 아니라 방 1개 기준 2,500만원을 빼요. 부산·대구 같은 광역시는 2,800만원이에요.