HOME FINANCE LAB
대전 황실타운 후순위담보대출, 기존 주담대 둘까 갈아탈까
- 84㎡형 최근 시세 4억 2,750만원, 1년 +3,500만
- 1994년 준공 · 1,950세대 · 1년 148건
- 잔액 2억 기준 여유 약 7,125만원(예시)
목차 6개
황실타운 시세는 1년 사이 얼마나 움직였나요?
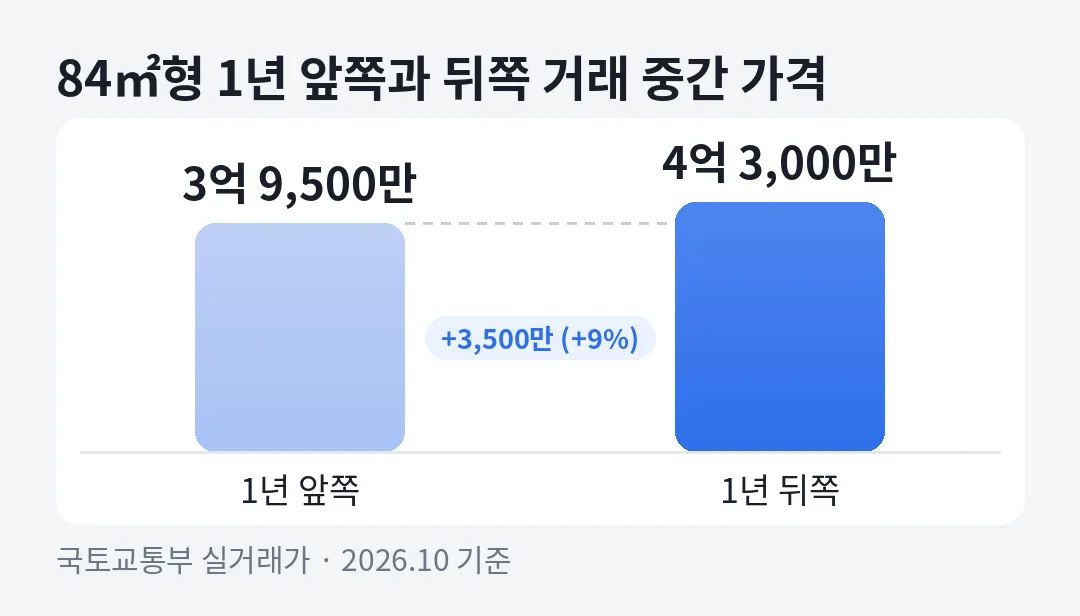
84㎡형 중간 가격이 3억 9,500만원에서 4억 3,000만원으로 3,500만원 올랐어요. 1년 거래를 시간순으로 반씩 나눠 비교한 값이고, 비율로는 약 9%입니다. 최근 거래 기준 시세는 4억 2,750만원입니다.
| 전용면적 | 최근 시세 | 1년 중간 가격 | 1년 거래 범위 | 건수 |
|---|---|---|---|---|
| 66㎡ | 3억 5,800만 | 3억 4,600만 | 2억 9,800만~3억 7,000만 | 24건 |
| 85㎡(84㎡형) | 4억 2,750만 | 4억 1,000만 | 3억 5,800만~5억 1,000만 | 124건 |
1년 148건 중 124건이 84㎡형입니다. 10월 말 거래는 더 높았어요. 27일 11층 5억 1,000만원, 26일 11층 4억 8,000만원, 24일 9층 4억 7,000만원과 15층 4억 4,500만원이었어요.
10월 네 건은 모두 최근 시세 4억 2,750만원보다 위였어요. 다만 같은 11층도 하루 차이로 3,000만원이 갈렸어요. 금융사는 몇 건의 높은 거래보다 일정 기간의 대표 시세를 쓰는 경우가 많아, 계산은 4억 2,750만원 기준으로 했어요.
남은 주담대별로 2순위 여유는 얼마인가요?
84㎡형에 주담대가 2억 남았다면 약 7,125만원이 예시 여유예요. 시세 4억 2,750만원의 70%에서 잔액 2억과 방공제 2,800만원을 뺀 값이에요.
LTV 70%는 집값 중 담보로 인정하는 비율이에요. 대전은 광역시라 방공제가 방 1개 기준 2,800만원입니다. 방공제는 나중에 들어올 소액 세입자 몫을 미리 빼 두는 금액이에요.
| 남은 주담대 | 66㎡(3억 5,800만) | 84㎡형(4억 2,750만) |
|---|---|---|
| 1억 | 1억 2,260만 | 1억 7,125만 |
| 1억 5천 | 7,260만 | 1억 2,125만 |
| 2억 | 2,260만 | 7,125만 |
| 2억 5천 | 여유 없음 | 2,125만 |
여유가 0이 되는 잔액은 66㎡가 약 2억 2,260만원, 84㎡형이 약 2억 7,125만원이에요. 66㎡와 84㎡형의 시세 차이 6,950만원이 한도로는 약 4,865만원 차이로 이어져요.
담보 비율을 자체로 정하는 대부업에서 80%를 쓴다고 가정하면, 84㎡형·잔액 2억 조건의 여유는 약 1억 1,400만원입니다. 금액은 모두 예시이고 실제 한도와 금리는 심사에 따라 달라요.
기존 주담대를 두고 더할까, 통째로 갈아탈까요?
기존 대출 금리가 낮다면 두고 2순위만 더하는 쪽이 이자가 적을 수 있죠. 두 대출의 평균 금리와 새 대출 금리를 비교하면 판단이 쉬워져요.
남은 주담대 2억의 금리가 연 4%이고, 5,000만원을 연 5%의 2순위로 더한다고 가정합니다. 1년 이자는 800만원과 250만원, 합계 1,050만원입니다. 2억 5,000만원 전체로 보면 평균 금리는 4.2%예요.
| 방식 | 대출 구성 | 1년 이자(예시) | 평균 금리 |
|---|---|---|---|
| 그대로 두고 2순위 추가 | 2억(연 4%) + 5천(연 5%) | 1,050만 | 4.2% |
| 2순위 금리가 연 10%라면 | 2억(연 4%) + 5천(연 10%) | 1,300만 | 5.2% |
| 통째로 갈아타기 | 2억 5천(새 금리) | 새 금리 × 2억 5천 | 새 금리 |
새로 갈아타는 대출 금리가 평균 금리보다 낮아야 갈아타는 의미가 있어요. 2순위를 연 5%로 받는다면 새 금리가 4.2%보다 낮아야 하고, 연 10%로 받는다면 5.2%가 기준선이에요. 2순위 금리는 연 20% 이내에서 심사로 정해지니 실제 금리로 다시 계산하세요.
금리 숫자만 볼 일은 아니에요. 기존 대출이 고정금리인지, 남은 기간이 얼마인지도 따져야 합니다. 낮은 고정금리를 오래 쓸 수 있다면 그 자체가 큰 장점이라 쉽게 놓지 않는 편이 나을 수 있어요. 반대로 곧 금리가 바뀌는 대출이라면 갈아타기를 함께 검토해 볼 만합니다.
통째로 갈아탈 때는 한도도 따로 봐야 해요. 이 단지 84㎡형 시세로 LTV 70%와 방공제를 적용하면 1순위로 약 2억 7,125만원까지 계산돼, 2억 5,000만원은 안에 들어와요. 비교 방법은 저금리 주담대 둘까 갈아탈까에 자세히 정리돼 있죠.
갈아탈 때 놓치기 쉬운 비용은 무엇인가요?
기존 대출의 중도상환수수료가 첫 번째예요. 2025년 1월 13일 이후 계약은 실제 비용 기준으로 정해지고, 3년이 지나면 붙지 않아요. 그 전 계약이라면 계약서에 적힌 수수료율을 확인하세요.
인지세도 금액에 따라 다릅니다. 1억을 넘고 10억 이하인 대출은 총액 15만원, 1억 이하는 7만원이고 고객이 절반을 내요. 2억 5,000만원으로 갈아타면 새 대출 하나에 고객 몫 7만 5천원, 5,000만원만 더하면 인지세가 없습니다.
근저당 설정비와 말소 비용 부담 주체도 금융사마다 달라요. 이자 차이가 작으면 이런 비용 때문에 오히려 손해일 수 있어요. 항목별 정리는 금리 외 비용에서 볼 수 있어요.
월평동과 대전 안에서는 어느 수준인가요?
월평동 10개 단지 중 84㎡형 시세는 네 번째거든요. 누리가 5억 9,000만원으로 가장 높고, 백합 4억 6,500만원, 샛별 4억 5,450만원이 그 뒤거든요.
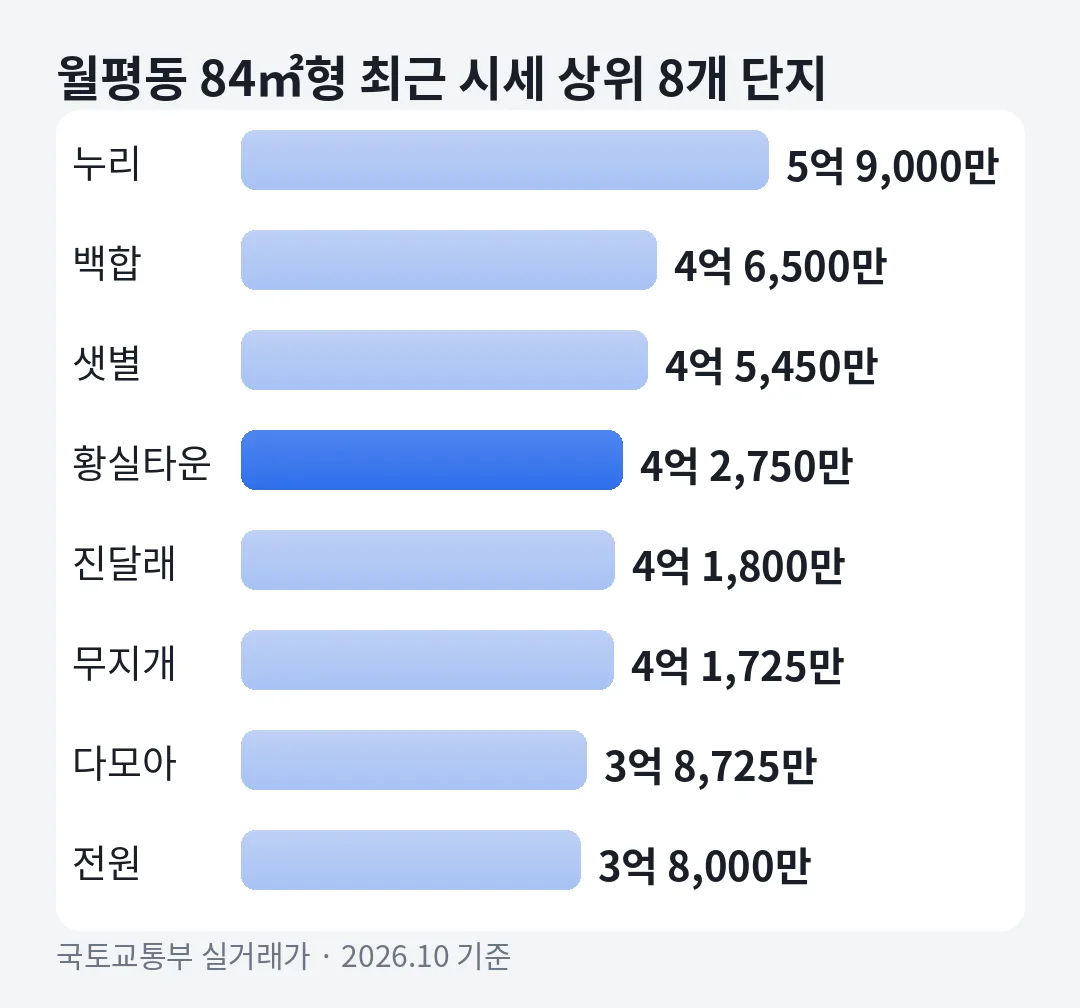
대전 84㎡형 거래 단지 404곳 중으로는 131번째예요. 대전 84㎡형 중간 가격 3억 1,000만원보다 1억 1,750만원 높아요. 대전 후순위 시장 전반은 대전 후순위담보대출에, 다른 대전 단지 예시는 도마e편한세상포레나에 있어요.
단지 기본 정보와 확인할 점은요?
1994년 2월 사용승인을 받은 1,950세대 대단지예요. 17개 동, 최고 15층이고 지역난방을 써요. 전 세대가 60~85㎡ 구간입니다.
32년 차지만 1년 148건이 거래돼 시세 근거는 두터운 편입니다. 66㎡도 24건이라 면적별 시세를 잡기 어렵지 않아요. 다만 오래된 단지는 다 갚은 대출의 근저당이 말소되지 않고 남아 있기도 하니 등기부를 먼저 확인하세요.
| 주소 | 대전 서구 청사로 65 |
|---|---|
| 세대·동 | 1,950세대 · 17개 동 · 최고 15층 |
| 사용승인 | 1994년 2월(32년 차) |
| 시공 | 삼정·경성·신호·영진·유성 |
| 난방·복도 | 지역난방 · 계단식 |
소득 기준인 DSR도 함께 보세요. 1년 원리금 합계를 연소득으로 나눈 비율로, 총대출 1억을 넘으면 2금융권은 50%를 적용합니다. 변동금리라면 수도권 밖이라도 2026년 말까지 심사 금리에 0.75%p를 더해요. 예를 들어 5,000만원을 연 5%·30년으로 더하면 1년 원리금이 약 322만원 늘어나요. 연소득 5,000만원이라면 50% 선 2,500만원 안에 기존 원리금과 이 금액이 함께 들어가야 해요. 등기부로 1순위 채권최고액을 확인하는 것도 잊지 마세요.
자주 묻는 질문
황실타운 84㎡형 시세는 얼마인가요?
최근 거래 기준 4억 2,750만원이에요. 1년 앞쪽 절반 3억 9,500만원에서 뒤쪽 4억 3,000만원으로 올랐어요.
주담대 2억이 남았으면 얼마나 더 받을 수 있나요?
LTV 70%와 대전 방공제 2,800만원으로 계산하면 약 7,125만원이 예시 여유예요. 실제 한도는 DSR과 심사에 따라 달라요.
기존 대출을 두는 게 나은지 어떻게 판단하나요?
기존 대출과 2순위의 평균 금리를 구해 새 대출 금리와 비교해 보세요. 새 금리가 평균보다 높거나 비용이 크면 그대로 두는 쪽이 유리할 수 있어요.
갈아탈 때 드는 비용은 무엇인가요?
기존 대출의 중도상환수수료, 인지세, 근저당 설정·말소 비용이 있어요. 2025년 1월 13일 이후 계약은 3년이 지나면 중도상환수수료가 없어요.