HOME FINANCE LAB
예천 경북도청신도시호반베르디움2차 후순위담보대출, 세입자 있으면
- 84㎡형 최근 시세 3억 4,700만원
- 잔액 1억+월세 3천이면 여유 약 1억 1,290만
- 예천 19개 단지 중 84㎡형 시세 1위
목차 6개
세를 준 84㎡형이라면 담보 여유가 얼마나 줄어드나요?
받아 둔 보증금만큼 줄어든다고 보면 돼요. 경북도청신도시호반베르디움2차 84㎡형에 주담대가 1억 남아 있고 세입자가 없다면, 예시 계산상 여유는 약 1억 1,790만원이에요. 같은 집에 전세 보증금 1억 5천이 걸려 있다면 여유는 사라져요.
출발점은 최근 실거래 중간 가격 3억 4,700만원입니다. 여기에 LTV 70%를 곱하면 2억 4,290만원이에요. LTV는 시세 중 담보로 인정되는 비율이에요. 세입자가 없으면 이 금액에서 잔액과 방공제 2,500만원을 빼요. 세입자가 있으면 방공제 대신 실제 보증금을 빼서 계산해요.
| 세입자 상황 (잔액 1억) | 76㎡ | 84㎡형 |
|---|---|---|
| 세입자 없음(방공제 2,500만) | 7,975만 | 1억 1,790만 |
| 월세 보증금 3,000만 | 7,475만 | 1억 1,290만 |
| 반전세 보증금 8,000만 | 2,475만 | 6,290만 |
| 전세 보증금 1억 5,000만 | 여유 없음 | 여유 없음 |
월세처럼 보증금이 작으면 세입자가 있어도 여유가 거의 그대로예요. 반대로 보증금이 커질수록 빠르게 줄어듭니다. 모든 숫자는 예시이고, 보증금을 어떻게 반영할지는 금융사마다 기준이 조금씩 달라요.
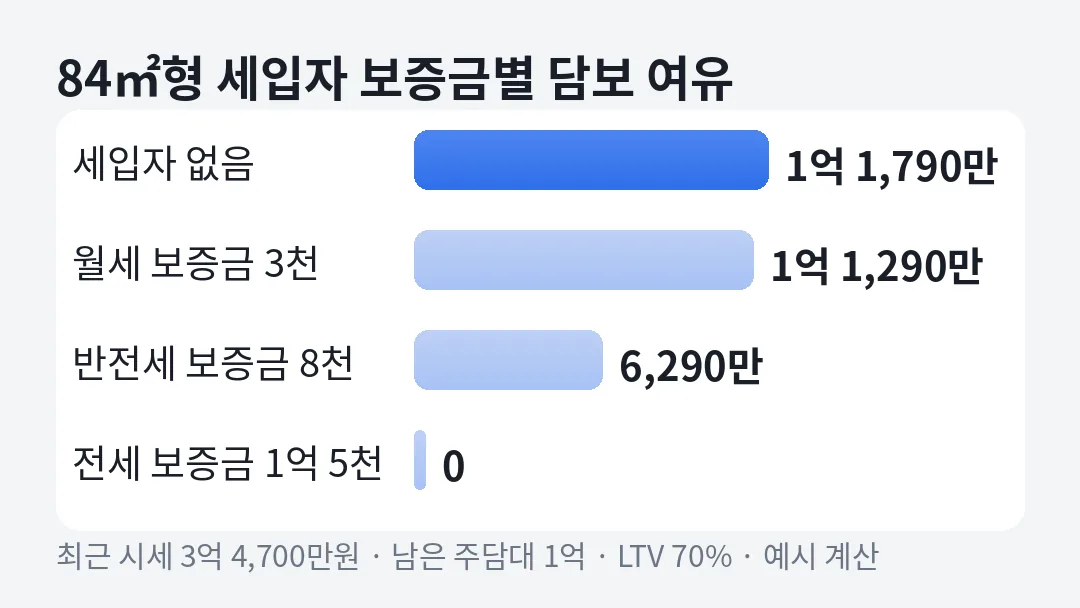
주담대가 없이 전세만 1억 5천 놓은 84㎡형이라면 어떨까요? 2억 4,290만원에서 보증금을 빼면 약 9,290만원이 남아요. 대출이 없더라도 보증금이 사실상 선순위 빚처럼 작동하는 셈이에요.
이 단지 시세는 최근 어떻게 거래됐나요?
84㎡형은 3억 4천만원대, 76㎡는 2억 9천만원 안팎에서 거래되고 있어요. 지난 1년 동안 두 면적을 합쳐 51건이 신고됐어요.
| 전용 | 1년 중간 가격 | 거래 폭 | 신고 건수 |
|---|---|---|---|
| 76㎡ | 2억 9,600만 | 2억 6,500만~3억 1,800만 | 15건 |
| 85㎡(84㎡형) | 3억 4,950만 | 3억~3억 8,900만 | 36건 |
10월에는 84㎡형 두 건이 있었어요. 11일 9층이 3억 6,000만원, 19일 4층이 3억 4,000만원이었어요. 9월 말에는 76㎡ 6층 2억 9,000만원, 1층 2억 8,800만원이 이어졌어요.
84㎡형 흐름은 거의 평평해요. 1년 중 앞쪽 거래 중간 가격이 3억 3,900만원, 최근이 3억 4,200만원으로 300만원 차이입니다. 시세 변화보다 세입자 보증금이 한도에 훨씬 큰 영향을 주는 단지라고 볼 수 있습니다.
84㎡형 1년 거래 폭은 3억~3억 8,900만원으로 8,900만원이에요. 같은 면적 안에서도 층과 동에 따라 값 차이가 큰 편이라, 저층이라면 평가액이 중간 가격보다 낮게 나올 수 있어요. 10월 4층 거래가 3억 4,000만원으로 9층보다 2,000만원 낮았던 것도 그런 예입니다.
호반베르디움2차는 어떤 단지인가요?
1,133세대 규모이고, 2017년 11월에 사용승인을 받았어요. 호반건설이 지었고 22개 동, 최고 21층이에요.
| 주소 | 경북 예천군 양지로 14 |
|---|---|
| 세대·동 | 1,133세대 · 22개 동 · 최고 21층 |
| 사용승인 | 2017년 11월(9년 차) |
| 면적 구성 | 전 세대 60~85㎡ |
| 난방·구조 | 개별난방 · 계단식 |
동 수가 22개로 많고 층수가 21층까지라, 한 동에 들어가는 세대가 비교적 적은 구성이에요. 모든 세대가 85㎡ 이하라 76㎡와 84㎡형 시세 차이가 5,450만원 정도로 크지 않아요. 담보 여유로 바꾸면 약 3,815만원 차이입니다.
도청신도시 안에서 시세는 어느 정도인가요?
호명읍 산합리 9개 단지 가운데 84㎡형 시세가 가장 높습니다. 예천 전체 19개 단지로 넓혀도 1위예요. 예천 84㎡형 중간 가격 2억 3,850만원보다 1억 850만원 높아요.
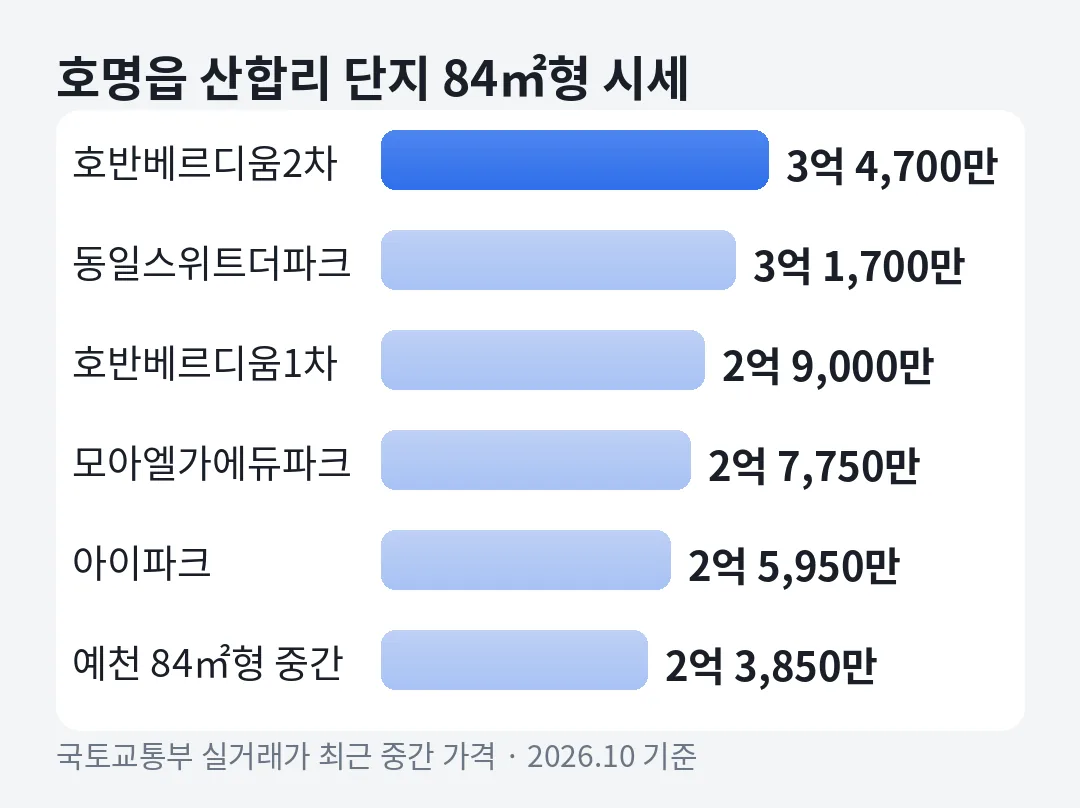
2위 동일스위트더파크와는 3,000만원, 같은 브랜드 1차와는 5,700만원 차이입니다. 이름이 비슷해도 차수에 따라 담보 여유가 4천만원 가까이 달라질 수 있습니다. 거래가 많은 이웃 단지 사례는 동일스위트더파크 분석에서 볼 수 있어요.
세입자가 있다는 걸 금융사는 어떻게 확인하나요?
전입세대 열람과 임대차계약서로 확인해요. 집주인 가족이 아닌 전입자가 있으면 세입자가 있다고 보고, 계약서의 보증금을 계산에 넣어요.
그래서 상담 때 보증금을 정확히 말하는 게 중요해요. 처음엔 월세 3,000만원이라고 했다가 실제 계약서가 8,000만원이면, 84㎡형·잔액 1억 기준 여유가 5,000만원 줄어든 상태로 다시 시작해야 합니다. 확정일자를 언제 받았는지도 함께 보니 계약서를 미리 꺼내 두세요.
보증금이 작은 세입자는 소액임차인으로 보호받기도 해요. 예천처럼 광역시가 아닌 곳은 보증금 7,500만원 이하 세입자가 경매 때 2,500만원까지 먼저 돌려받아요. 그래서 월세 세입자가 있어도 금융사는 이 몫을 염두에 두고 계산해요.
세입자 보증금과 담보대출 순서가 왜 중요한지는 세입자 있을 때 추가대출에서, 월세 비중을 바꿨을 때 계산은 세 놓은 아파트로 추가대출에서 이어서 볼 수 있습니다.
전세 보증금을 돌려주려고 받는 경우라면 어떻게 되나요?
세입자가 나가면 보증금 대신 방공제를 빼고 다시 계산해요. 84㎡형에 잔액 1억이 있고 전세 1억 5천을 돌려줘야 한다고 해 볼게요. 세입자가 나간 뒤 기준 여유는 1억 1,790만원이라 LTV 70%로는 약 3,210만원이 모자라요.
담보 비율을 자체적으로 정하는 대부업에서 80%를 쓴다면 여유는 약 1억 5,260만원으로 계산되죠. 숫자상으로는 반환 금액을 넘지만, 금리가 올라가고 실행일과 퇴거일을 맞추는 절차가 필요해요. 어느 날짜 기준으로 계산할지 금융사와 먼저 정하세요.
1억 5천을 연 5%, 30년 원리금균등으로 갚는다면 매달 약 80만 5천원입니다. 금리는 연 20% 이내에서 심사에 따라 정해지고, 모든 금액은 예시입니다.
소득 심사도 통과해야 해요. 2금융권 DSR은 50%까지인데, 매달 80만원이 넘는 원리금은 연 966만원 수준이에요. 연소득 4,500만원에 기존 주담대 원리금이 연 700만원이면 합계 약 1,666만원, DSR 약 37%예요. 수도권 밖 주담대 변동형은 심사 금리에 0.75%p가 더해져 조금 더 높게 잡힐 수 있습니다.
자주 묻는 질문
경북도청신도시호반베르디움2차 84㎡형 시세는 얼마인가요?
최근 실거래 중간 가격은 3억 4,700만원이에요. 1년 동안 84㎡형만 36건이 거래돼 시세 근거는 충분한 편이에요.
월세 세입자가 있어도 추가대출이 되나요?
보증금이 작으면 여유가 크게 줄지 않아요. 84㎡형·잔액 1억·보증금 3,000만원이면 예시로 약 1억 1,290만원이 계산돼요.
전세를 놓고 있으면 어렵나요?
보증금이 클수록 어려워요. 잔액 1억에 전세 1억 5천이면 LTV 70% 기준 여유가 없어요.
계산기에는 보증금을 어떻게 넣나요?
남은 주담대 칸에 잔액과 보증금을 더해 넣어 보세요. 방공제가 함께 빠지므로 실제보다 조금 보수적으로 나와요.