HOME FINANCE LAB
홍천 홍천오드카운티 후순위담보대출, 빌리면 매달 얼마 갚나
- 60㎡형 최근 시세 2억 5,900만원, 1년 −1,050만
- 2016년 준공 · 604세대 · 8개 동
- 5,000만원 30년 상환 시 월 약 26만 8천원
목차 6개
홍천오드카운티 시세는 1년 동안 어떻게 움직였나요?
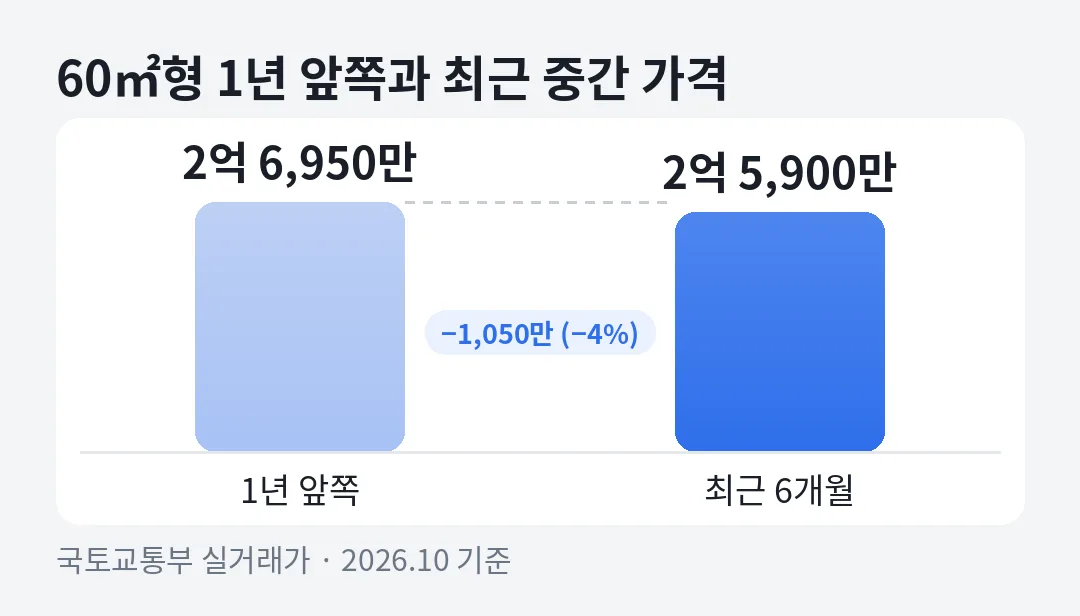
주력인 60㎡형은 조금 내려왔어요. 1년 앞쪽 거래의 중간 가격은 2억 6,950만원, 최근 6개월은 2억 5,900만원으로 1,050만원 낮아요.
면적은 60㎡와 85㎡ 두 가지예요. 1년 동안 60㎡형 28건, 85㎡형 7건이 신고됐어요.
| 전용면적 | 1년 중간 가격 | 거래 범위 | 건수 |
|---|---|---|---|
| 60㎡ | 2억 6,650만 | 2억 2,000만~2억 8,500만 | 28건 |
| 85㎡ | 3억 6,800만 | 3억 1,500만~3억 9,300만 | 7건 |
최근 60㎡형은 9월 22일 17층 2억 5,800만원, 10월 4일 2층 2억 4,800만원이었어요. 85㎡형은 10월 5일 하루에 두 건이 신고됐는데 13층 3억 6,800만원, 3층 3억 5,500만원이에요.
60㎡형 최근 두 거래는 모두 1년 중간 가격 2억 6,650만원보다 낮았어요. 1년 최고 2억 8,500만원과 비교하면 2,700만~3,700만원 아래예요. 시세가 내려온 흐름이 최근 거래에도 보이는 셈입니다.
시세가 1,050만원 내리면 LTV 70% 기준 여유는 약 735만원 줄어듭니다. 현재 60㎡형에 주담대 5,000만원이 남았다면 약 1억 630만원이 계산됩니다. LTV는 집값 중 담보로 인정하는 비율이고, 홍천은 방공제 2,500만원을 빼요.
빌린 돈은 매달 얼마씩 갚게 되나요?
연 5%·30년 원리금균등이라면 5,000만원에 매달 약 26만 8천원입니다. 원금과 이자를 같은 금액으로 나눠 내는 방식이에요. 이자만 내다 만기에 원금을 갚는 방식이면 매달 약 20만 8천원이에요.
| 빌리는 금액 | 원리금균등(30년) | 이자만(만기일시) |
|---|---|---|
| 2,000만 | 약 10만 7천원 | 약 8만 3천원 |
| 3,000만 | 약 16만 1천원 | 12만 5천원 |
| 5,000만 | 약 26만 8천원 | 약 20만 8천원 |
| 5,630만 | 약 30만 2천원 | 약 23만 5천원 |
| 1억 | 약 53만 7천원 | 약 41만 7천원 |
5,630만원은 60㎡형에 주담대 1억이 남았을 때 계산되는 여유예요. 이만큼 빌리면 원리금균등 기준 매달 약 30만 2천원이 더 나가요. 기존 주담대 상환액에 이 금액이 얹힌다고 보면 돼요.
이자만 내는 방식은 당장 월 부담이 작아 보여요. 대신 원금이 줄지 않아요. 5,000만원을 30년 원리금균등으로 갚으면 이자 총액이 약 4,663만원인데, 이자만 내면서 같은 30년을 쓰면 이자만 약 7,500만원이 나가요. 방식별 차이는 만기일시 vs 원리금균등에 정리했어요.
금리가 달라지면 월 부담은 얼마나 바뀌나요?
금리가 3%p만 올라도 부담이 꽤 커집니다. 5,000만원을 30년 원리금균등으로 빌릴 때 1년 상환액을 금리별로 비교했어요.
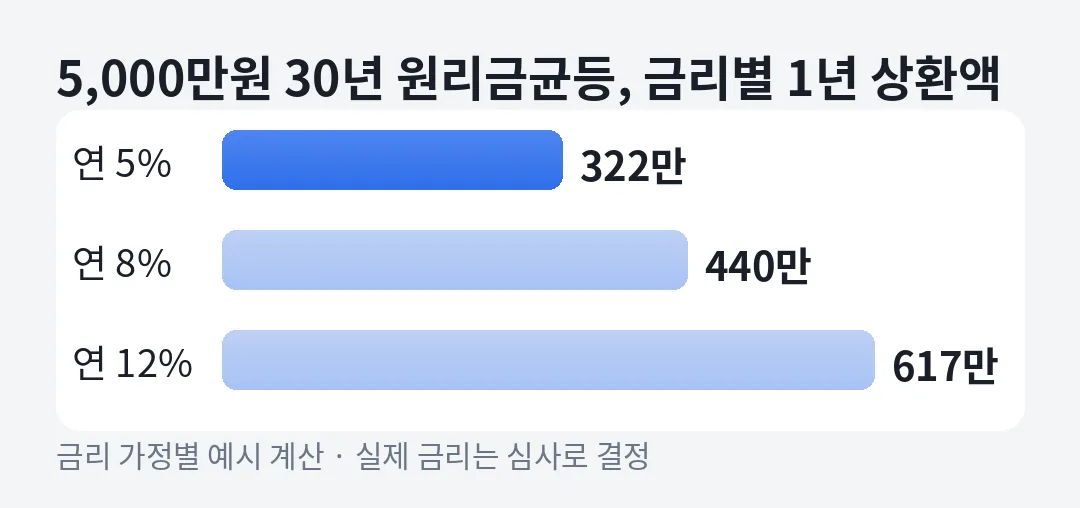
월로 바꾸면 연 5%는 약 26만 8천원, 연 8%는 약 36만 7천원, 연 12%는 약 51만 4천원입니다. 2순위 대출은 1순위보다 금리가 높은 게 보통이고, 대부업이라면 연 20% 이내에서 심사로 정해집니다.
그래서 한도보다 금리를 먼저 확인하는 편이 좋습니다. 한도가 넉넉하게 나와도 월 부담이 예산을 넘으면 의미가 없습니다. 내 금액과 금리로는 아래 계산기에서 바로 볼 수 있어요.
60㎡형과 85㎡형은 여유가 얼마나 다른가요?
잔액 1억 기준으로 60㎡형은 약 5,630만원, 85㎡형은 약 1억 3,260만원이에요. 60㎡형은 최근 6개월, 85㎡형은 1년 중간 가격으로 계산했어요.
| 남은 주담대 | 60㎡(2억 5,900만) | 85㎡(3억 6,800만) |
|---|---|---|
| 없음 | 1억 5,630만 | 2억 3,260만 |
| 5천 | 1억 630만 | 1억 8,260만 |
| 1억 | 5,630만 | 1억 3,260만 |
| 1억 5천 | 630만 | 8,260만 |
| 2억 | 여유 없음 | 3,260만 |
60㎡형은 잔액 1억 5,630만원, 85㎡형은 2억 3,260만원을 넘으면 LTV 70% 기준 여유가 없습니다. 85㎡형은 1년 7건뿐이라 평가 가격이 표와 다를 수 있어요.
담보 비율을 80%로 잡는 대부업 예시라면 60㎡형·잔액 1억일 때 약 8,220만원이 계산됩니다. 월 부담으로 바꾸면 연 5%·30년 기준 약 44만원이라, 금액이 커질수록 예산 점검이 더 중요합니다.
갈마곡리와 홍천 안에서는 어느 위치인가요?
갈마곡리에서 84㎡형 시세가 잡히는 단지는 네 곳이에요. 극동스타클래스가 4억 1,800만원으로 가장 높고, 홍천오드카운티 85㎡형이 3억 5,500만원으로 두 번째예요.
| 갈마곡리 단지 | 84㎡형 최근 시세 |
|---|---|
| 극동스타클래스 | 4억 1,800만 |
| 홍천오드카운티 | 3억 5,500만 |
| 신성미소지음 | 2억 5,000만 |
| 태림 | 1억 3,700만 |
홍천 84㎡형 중간 가격은 2억 750만원이에요. 이 단지 85㎡형은 그 약 1.7배입니다. 같은 갈마곡리의 소형 구축 단지 계산은 홍천 주공1차 글에서 볼 수 있어요.
| 주소 | 강원 홍천군 갈마로11길 33 |
|---|---|
| 세대·동 | 604세대 · 8개 동 · 최고 18층 |
| 사용승인 | 2016년 11월(10년 차) |
| 면적 구성 | 60㎡ 이하 432 · 60~85㎡ 172세대 |
| 난방·구조 | 개별난방 · 계단식 |
| 시공 | 동광종합토건 |
2016년 11월 사용승인을 받은 604세대 단지로, 60㎡ 이하가 432세대로 10세대 중 7세대꼴입니다. 거래도 60㎡형에 몰려 있어 이 면적의 시세 근거가 두꺼워요. 홍천에서 84㎡형 시세가 잡히는 단지가 11곳뿐이라 도시 평균보다 단지 자체 거래를 기준으로 보는 게 정확합니다.
월 상환액은 소득 심사에도 영향을 주나요?
네, DSR 계산에 그대로 들어가요. DSR은 연소득에서 모든 대출의 1년 원리금이 차지하는 비율이고, 빚이 합쳐 1억을 넘으면 2금융권은 50%까지 봅니다.
5,630만원을 30년에 나눠 갚으면 실제 1년 원리금은 약 363만원입니다. 올해 말까지 변동형 주담대는 심사 금리에 0.75%p를 더해 계산하니 심사상 숫자는 이보다 조금 커요. 이미 신용대출이 있다면 DSR 초과로 거절됐을 때의 순서를 먼저 보세요.
5,630만원은 1억 이하라 인지세 총액이 7만원, 고객 몫은 3만 5천원입니다. 최종 한도와 금리는 금융사 심사 결과가 기준이에요.
자주 묻는 질문
홍천오드카운티 60㎡형 시세는 얼마인가요?
최근 6개월 실거래 중간 가격은 2억 5,900만원이에요. 1년 앞쪽 2억 6,950만원보다 1,050만원 낮아요.
5,000만원을 빌리면 매달 얼마를 갚나요?
연 5%·30년 원리금균등 예시로 매달 약 26만 8천원이에요. 이자만 내는 방식이면 약 20만 8천원이지만 원금은 그대로 남아요.
금리가 높아지면 얼마나 더 내나요?
5,000만원 30년 기준 연 8%면 매달 약 36만 7천원, 연 12%면 약 51만 4천원이에요. 실제 금리는 연 20% 이내에서 심사로 정해져요.
85㎡형은 얼마나 받을 수 있나요?
1년 중간 가격 3억 6,800만원 기준, 주담대 1억이 남았다면 LTV 70% 예시로 약 1억 3,260만원이 남아요. 거래가 1년 7건뿐이라 평가 가격에 따라 달라질 수 있어요.