HOME FINANCE LAB
전주 동아한일 후순위담보대출, 59㎡ 한 평형 1,408세대
- 59㎡형 최근 1억 8,575만원, 1년 129건 거래
- 1999년 준공 · 1,408세대 전부 59㎡형
- 잔액 6천이면 여유 약 4,500만원(예시)
목차 6개
동아한일 59㎡형은 얼마에 거래될까요?
최근 중간 가격은 1억 8,575만원입니다. 1년 앞쪽 거래 중간 가격 1억 8,200만원보다 375만원 높아, 시세는 1년 내내 1억 8,000만원대에 머물렀어요.
1년 동안 129건이 거래됐어요. 전주 477개 단지 가운데 네 번째로 많은 거래량이에요. 1년 전체 중간 가격은 1억 8,400만원이고, 가장 낮은 거래는 1억 4,900만원, 가장 높은 거래는 2억 2,950만원이었어요.
10월만 해도 거래가 네 건 이어졌어요. 27일 15층이 1억 9,800만원, 17일 12층이 1억 7,000만원이었어요. 14일과 12일에는 같은 8층이 각각 2억원, 1억 8,300만원에 거래됐어요.
10월 네 거래의 가운데 값을 보면 1억 9,050만원이에요. 최근 중간 가격보다 조금 높은 쪽에 모여 있습니다. 다만 한 달 거래로 흐름을 단정하기는 이르니, 계산은 최근 중간 가격으로 하고 10월 값은 참고로만 두세요.
한 평형만 있는 단지는 시세를 보기가 왜 쉬울까요?
모든 거래가 같은 면적이라 숫자가 한곳으로 모이기 때문이에요. 1,408세대 전부가 전용 60㎡ 이하, 실제로는 59㎡형 한 가지예요.
| 주소 | 전북 전주시 완산구 새터로 95 |
|---|---|
| 세대·동 | 1,408세대 · 20개 동 · 최고 18층 |
| 사용승인 | 1999년 7월(27년 차) |
| 면적 구성 | 60㎡ 이하 1,408세대(59㎡형 단일) |
| 시공·구조 | 동아건설·한일건설 · 개별난방 · 계단식 |
여러 면적이 섞인 단지는 면적마다 거래가 나뉘어 어떤 면적은 시세 근거가 얇아져요. 이 단지는 1년 129건이 모두 한 면적에 쌓였어요. 세대수 대비로 보면 1년에 약 9.2%가 손바뀜한 셈입니다.
이렇게 거래가 꾸준하면 KB시세가 자주 갱신되고, 금융사가 감정평가까지 갈 일도 줄어요. 계산기 숫자와 실제 평가가 크게 어긋나지 않을 가능성이 높다는 뜻이에요. 27년 차 구축이지만 담보 평가의 근거만 놓고 보면 탄탄한 편입니다.
K-apt 기준 20개 동, 최고 18층입니다. 동이 많은 만큼 같은 59㎡형이라도 동마다 조건이 조금씩 달라지죠. 금융사가 동·층별로 시세를 나눠 보는 경우도 있으니, 상담 때 내 집의 동과 층을 정확히 알려 주세요.
같은 59㎡형인데 왜 8,000만원 넘게 차이 날까요?
층, 동 위치, 집 상태 같은 개별 조건이 거래가에 그대로 반영되기 때문이에요. 다만 실거래 자료에는 수리 여부가 나오지 않아 이유를 하나로 짚을 수는 없습니다.
1년 최저 1억 4,900만원과 최고 2억 2,950만원의 차이는 8,050만원이에요. 10월 8층 두 거래만 봐도 1,700만원이 벌어졌어요. 같은 층이라도 동이나 향, 내부 상태가 다르면 이 정도 차이는 생길 수 있습니다.
담보 계산은 이런 개별 차이를 평균 내서 봐요. 최고가 쪽으로 기대하면 실제 평가에서 빠지기 쉬워요. 우리 집이 최근에 높은 값에 거래된 세대와 비슷해 보여도 중간 가격으로 먼저 계산하는 편이 안전해요. 감정이 따로 필요할 때의 기준은 감정가와 실거래가가 다를 때에 정리했어요.
남은 주담대 금액별로는 얼마가 남나요?
최근 중간 가격 기준으로 남은 주담대가 1억 500만원 정도까지면 여유가 생겨요. 잔액 6,000만원이면 예시 계산으로 약 4,502만원이에요.
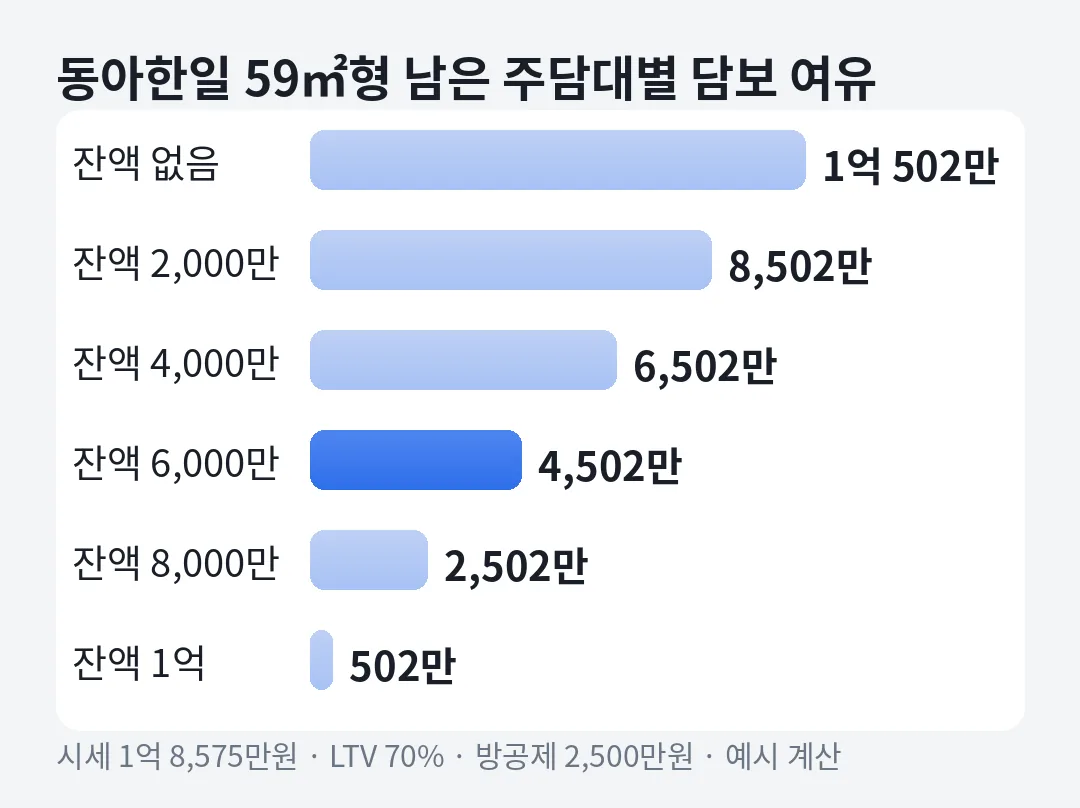
| 남은 주담대 | LTV 70% 예시 | 담보 비율 80% 예시 |
|---|---|---|
| 없음 | 1억 502만 | 1억 2,360만 |
| 2,000만 | 8,502만 | 1억 360만 |
| 4,000만 | 6,502만 | 8,360만 |
| 6,000만 | 4,502만 | 6,360만 |
| 8,000만 | 2,502만 | 4,360만 |
| 1억 | 502만 | 2,360만 |
계산식은 시세 × LTV − 남은 주담대 − 방공제예요. LTV는 집값 가운데 담보로 인정하는 비율이고, 방공제는 소액 세입자 몫으로 미리 떼는 금액이에요. 전주는 광역시가 아니라 방 1개 기준 2,500만원이에요.
80% 열은 대부업처럼 담보 비율을 자체 기준으로 정하는 곳을 가정한 숫자입니다. 비율이 높아지면 1,858만원 정도 여유가 더 생기지만, 금리 조건이 달라질 수 있죠. 모든 숫자는 예시 계산이고, 심사 결과가 최종입니다.
시세가 1억 8,575만원보다 낮게 평가되면 여유도 줄어듭니다. 예를 들어 1억 7,000만원으로 평가되면 잔액 6,000만원 기준 여유는 3,400만원으로, 약 1,100만원 작아집니다. 시세 1,000만원 차이가 여유 700만원 차이로 이어진다고 기억해 두면 편해요.
세를 놓은 집이라면 방공제 2,500만원 대신 실제 보증금이 빠져요. 보증금 3,000만원 월세라면 잔액 6,000만원 기준 여유는 4,002만원 정도로 계산돼요. 계산 원리는 세입자 있을 때 추가대출에 있어요.
서신동과 전주 안에서는 어느 정도인가요?
이 단지에는 84㎡형이 없어 같은 면적으로 줄 세울 수는 없습니다. 대신 서신동 84㎡형 단지들의 시세를 보면 동네의 가격대가 보여요.
| 서신동 단지 | 84㎡형 최근 시세 |
|---|---|
| 서신아이파크이편한세상 | 6억 7,350만 |
| 대우DC대창 | 2억 8,900만 |
| 남양대명미드웰 | 2억 8,250만 |
| 광진선수촌 | 2억 7,450만 |
| 제일비사벌새터마을 | 2억 7,200만 |
| J휴 | 2억 4,800만 |
| 진보설래임 | 2억 2,500만 |
| 롯데 | 1억 9,000만 |
서신동 84㎡형은 2억 2,500만~2억 8,900만원 단지가 많고, 신축인 서신아이파크이편한세상은 6억 7,350만원입니다. 전주 84㎡형 중간 가격은 2억 4,700만원입니다. 59㎡형 최근 시세 1억 8,575만원은 그보다 6,125만원 낮아요.
전주 전체 흐름은 전주 아파트담보대출 한도에, 신축 단지 계산은 힐스테이트어울림효자에 정리했어요.
신청하면 어떤 순서로 진행되나요?
잔액 확인, 소득 확인, 시세 평가, 등기 순서예요. 시세 근거가 촘촘한 단지라 평가 단계는 비교적 빠르게 지나가는 편입니다.
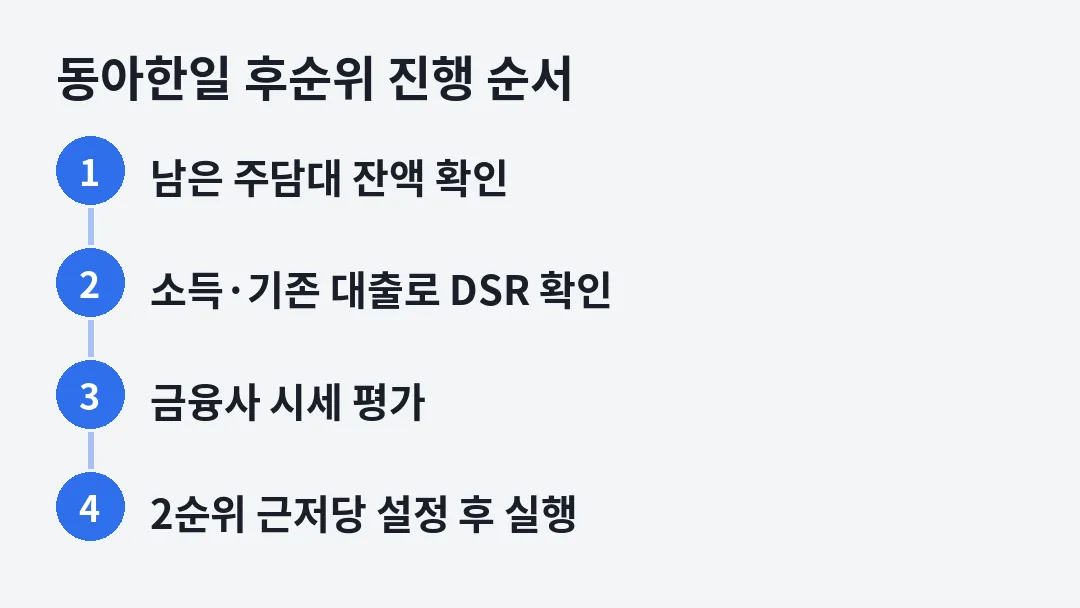
두 번째 단계에서 걸리는 경우가 많아요. 빚을 모두 합쳐 1억원이 넘으면 2금융권은 연소득 대비 원리금을 50% 안으로 맞춰요. 예를 들어 연소득 3,000만원에 주담대 6,000만원(30년·연 5%)이면 1년 원리금이 약 387만원입니다. 여기에 4,500만원을 같은 조건으로 더해도 약 22.5%라 상한과는 거리가 있습니다.
빌리는 금액이 5,000만원 이하라면 인지세는 없습니다. 신분증, 소득 서류, 기존 대출 내역은 어디서나 기본이고, 나머지는 준비 서류와 진행 순서에서 확인하세요.
후순위 금리는 연 20% 이내에서 심사로 정해져요. 위 숫자는 모두 예시 계산이에요.
자주 묻는 질문
동아한일 59㎡형 시세는 얼마로 보나요?
최근 실거래 중간 가격은 1억 8,575만원이에요. 1년 전체로는 1억 4,900만~2억 2,950만원 사이에서 129건이 거래됐어요.
남은 주담대가 1억이면 여유가 있나요?
LTV 70% 예시 계산으로 약 500만원 남아요. 잔액이 1억 500만원 정도를 넘으면 계산상 여유가 없어요.
오래된 단지인데 시세를 낮게 보지 않나요?
연식만으로 낮게 보는 규칙은 없어요. 이 단지는 거래가 꾸준해 KB시세 근거가 탄탄한 편이지만, 실제 평가는 금융사 심사로 정해져요.
전주 방공제는 얼마인가요?
전주는 광역시가 아니라 방 1개 기준 2,500만원을 빼요. 세입자가 있다면 실제 보증금을 기준으로 계산해요.