HOME FINANCE LAB
양산 추가담보대출, 물금과 원도심 시세 3배 차이
- 양산 84㎡형 126곳 중간 가격 2억 3,800만원
- 물금읍 가촌리 3억 7,650만, 삼호동 1억 1,000만
- 추가 5천만원이면 월 약 26만 8천원(예시)
목차 7개
양산 아파트에 주담대가 남아 있으면 추가로 얼마나 받을 수 있나요?
양산 84㎡형 중간 시세 아파트라면, 남은 주담대 1억 기준 예시 여유는 약 4,160만원이에요. 남은 주담대가 1억 5,000만원으로 늘면 계산상 여유가 없습니다.
중간 시세는 2억 3,800만원입니다. 국토교통부 실거래가 최근 1년(2025년 10월~2026년 10월)에서 84㎡형 거래가 있는 양산 126개 단지로 구했어요. 여기에 LTV 70%를 곱하면 1억 6,660만원이고, 남은 주담대와 방공제를 빼요.
방공제는 소액 세입자 몫을 미리 떼는 금액이에요. 양산은 경남의 시 지역이라 방 1개 기준 2,500만원이 빠집니다. 2026년 10월 기준 규제지역도 아니어서, 수도권처럼 생활비 목적 주담대가 1억으로 묶이지 않아요.
추가담보대출은 기존 대출을 그대로 두고 두 번째 근저당으로 더 받는 방식이 흔합니다. 기존 금리가 낮다면 이 방식이 이자 부담을 덜 늘려요.
양산 84㎡형 시세는 몇 억대에 몰려 있나요?
2억 아래와 3억 위로 크게 갈려요. 126곳 가운데 2억 미만이 55곳, 3억 이상이 43곳입니다. 그 사이 2억~3억 구간은 28곳으로 오히려 적어요.
| 84㎡형 시세 | 단지 수 | 남은 주담대 1억일 때(예시) |
|---|---|---|
| 1억 미만 | 17곳 | 여유 없음 |
| 1억~1억 5천 | 22곳 | 여유 없음 |
| 1억 5천~2억 | 16곳 | 없음~1,500만 |
| 2억~3억 | 28곳 | 1,500만~8,500만 |
| 3억~4억 | 20곳 | 8,500만~1억 5,500만 |
| 4억~5억 | 20곳 | 1억 5,500만~2억 2,500만 |
| 5억 이상 | 3곳 | 2억 2,500만 이상 |
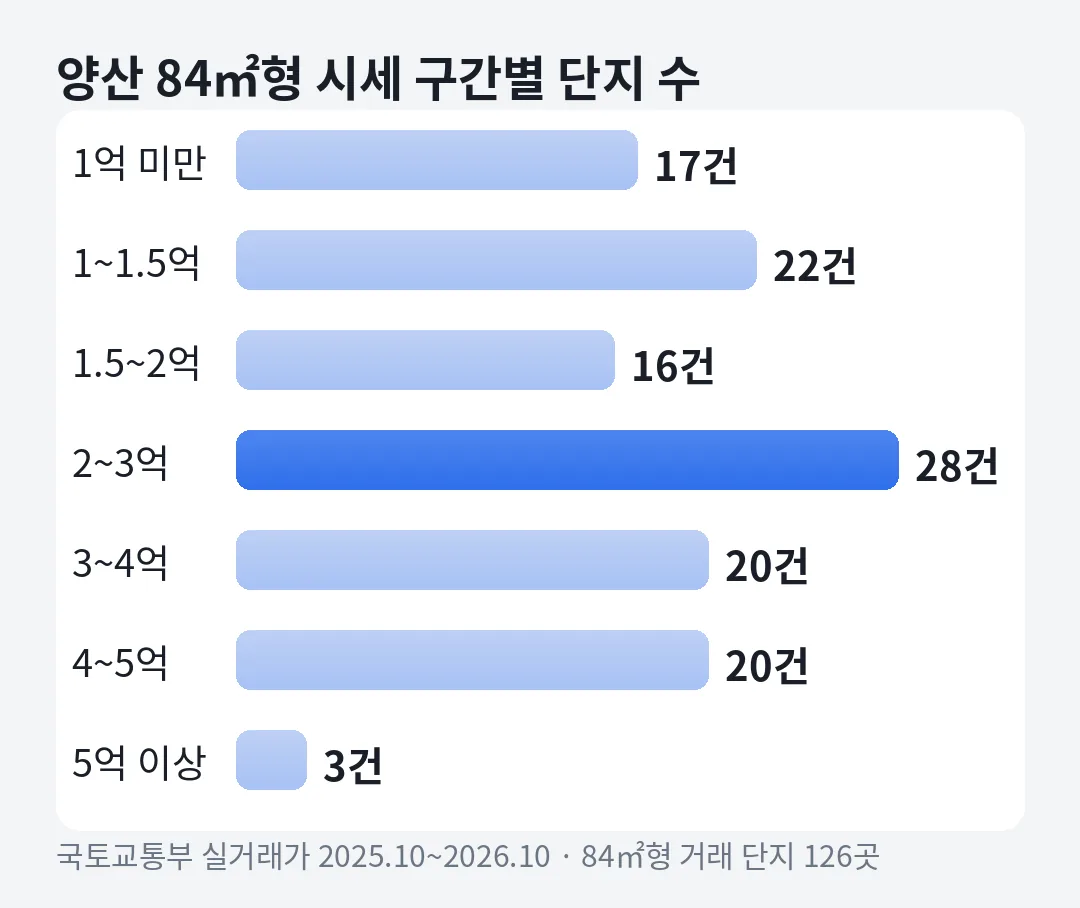
가격대가 이렇게 둘로 나뉘면 "양산 평균"으로 계산한 한도는 잘 맞지 않아요. 내 단지가 어느 쪽에 있는지부터 보는 게 정확해요.
물금읍 신도시와 원도심은 얼마나 차이 나나요?
세 배 넘게 차이 나요. 물금읍 가촌리 16곳의 84㎡형 중간 가격은 3억 7,650만원입니다. 삼호동 8곳은 1억 1,000만원, 상북면 석계리 5곳은 9,500만원이에요.
| 동·읍·면 | 84㎡형 단지 | 중간 가격 | 남은 주담대 5천만일 때 |
|---|---|---|---|
| 물금읍 가촌리 | 16곳 | 3억 7,650만 | 1억 8,855만 |
| 동면 사송리 | 5곳 | 4억 | 2억 500만 |
| 동면 석산리 | 10곳 | 2억 9,025만 | 1억 2,818만 |
| 물금읍 범어리 | 17곳 | 2억 8,200만 | 1억 2,240만 |
| 덕계동 | 13곳 | 2억 1,000만 | 7,200만 |
| 평산동 | 12곳 | 1억 1,250만 | 375만 |
| 상북면 석계리 | 5곳 | 9,500만 | 여유 없음 |
표의 여유는 LTV 70%와 방공제 2,500만원을 넣은 예시 계산입니다. 물금읍·동면은 단지가 많고 시세도 높은 편이라, 남은 주담대가 있어도 추가 여유가 남는 경우가 많아요.
평산동이나 삼호동처럼 1억 초반 단지가 모인 곳은 남은 주담대가 조금만 있어도 여유가 사라져요. 이때는 담보를 더 쓰기보다 신용대출 구조를 먼저 보는 편이 나을 수 있어요.
단지 수로 보면 양산 226개 단지 중 물금읍 범어리가 26곳, 가촌리가 23곳으로 가장 많아요. 1년 매매도 양산 전체 4,741건 가운데 1,956건(약 41%)이 이 두 곳에서 나왔어요.
거래가 많은 물금 신축은 얼마나 더 받을 수 있나요?
양산대방노블랜드8차로얄카운티는 84㎡형 시세 5억 1,800만원입니다. 최근 1년 84㎡형 거래가 65건으로 양산에서 가장 많아요. 남은 주담대가 2억이라면 LTV 70% 예시 여유는 약 1억 3,760만원입니다.
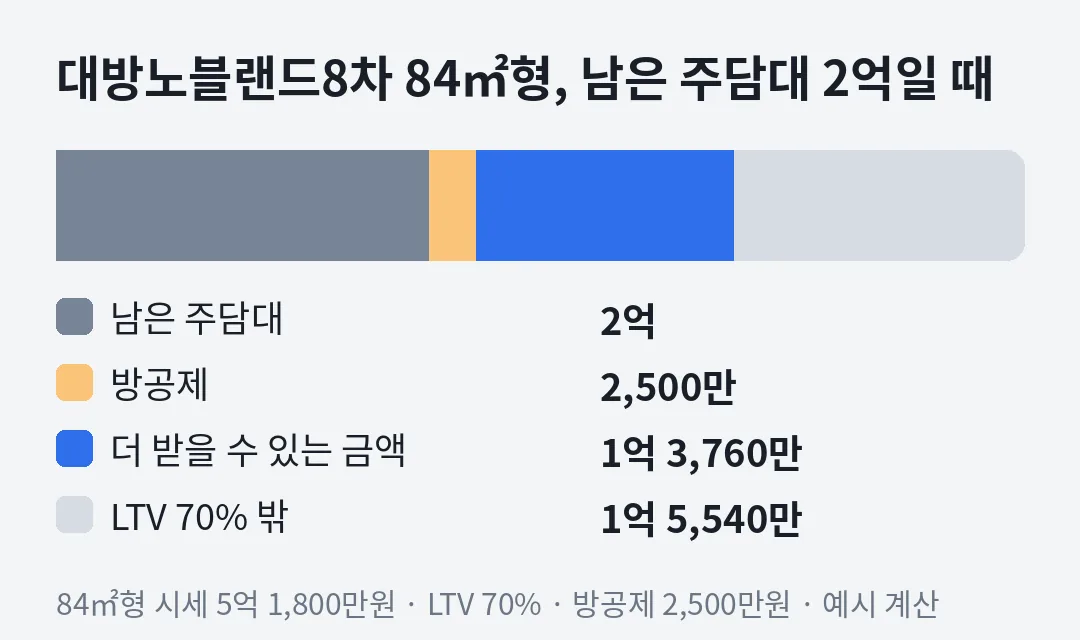
대부업은 담보 비율을 금융사마다 따로 정해요. 예시로 80%를 넣으면 같은 조건의 여유가 약 1억 8,940만원으로 커져요. 비율이 높아지는 만큼 금리도 올라가니, 필요한 금액만 받는 게 낫습니다.
같은 가촌리의 대방노블랜드7차메가시티(84㎡형 4억 9,000만원)와 이지더원2차(4억 1,900만원)도 1년 거래가 각각 164건, 150건입니다. 면적별 시세는 양산 대방노블랜드8차 후순위담보대출에서 볼 수 있습니다.
추가로 받으면 매달 얼마씩 더 내야 하나요?
연 5%, 30년 원리금균등으로 가정하면 3,000만원은 월 약 16만 1천원이에요. 5,000만원은 월 약 26만 8천원, 1억이면 월 약 53만 7천원입니다.
| 추가 금액 | 월 납입(예시) | 1년 원리금 |
|---|---|---|
| 2,000만원 | 약 10만 7천원 | 약 129만원 |
| 3,000만원 | 약 16만 1천원 | 약 193만원 |
| 5,000만원 | 약 26만 8천원 | 약 322만원 |
| 7,000만원 | 약 37만 6천원 | 약 451만원 |
| 1억원 | 약 53만 7천원 | 약 644만원 |
금리 5%는 계산을 위한 예시입니다. 실제 금리는 연 20% 이내에서 심사에 따라 달라져요. 만기일시로 이자만 내는 방식도 있으니, 두 방식의 차이는 만기일시 vs 원리금균등에서 비교해 보세요.
추가대출 전에 양산에서 따로 확인할 점은 무엇인가요?
연식, 거래량, 세입자 세 가지를 보면 계산기 결과가 얼마나 믿을 만한지 가늠할 수 있어요.
- 준공 연도: 양산 84㎡형 중 1999년 이전 준공 39곳은 중간 가격 1억 500만원이에요. 2010년대 38곳은 3억 4,750만원, 2020년 이후 20곳은 4억 1,025만원이에요.
- 거래량: 상북면·하북면처럼 단지가 적은 곳은 1년 거래가 몇 건뿐인 경우가 있어요. 이럴 땐 금융사가 감정평가를 따로 하고, 실거래보다 낮게 볼 수 있어요.
- 세입자: 세를 준 집은 방공제 2,500만원 대신 실제 보증금을 빼요. 전세라면 여유가 크게 줄어요. 자세한 계산은 세입자 있을 때 추가대출에 있어요.
- 기존 대출 조건: 금리가 낮은 대출은 그대로 두는 편이 유리한 경우가 많아요. 3년이 지났다면 중도상환수수료도 없어요.
담보 여유가 있어도 소득 때문에 막힐 수 있나요?
네, DSR 기준을 넘으면 막혀요. 연소득 가운데 1년 대출 상환에 나가는 몫, 그게 DSR입니다. 총대출이 1억을 넘는 경우 2금융권은 50%까지 봐요.
위 표의 1년 원리금이 내 DSR에 그대로 더해진다고 보면 됩니다. 연소득 5,000만원이라면 50%는 연 2,500만원이에요. 기존 주담대와 신용대출 원리금을 빼고 남은 만큼만 추가로 쓸 수 있죠.
서울·경기·인천 밖 주담대는 2026년 12월 31일까지 변동형 기준 스트레스 금리 0.75%p가 붙어요. 실제 이자가 오르는 건 아니고, 심사할 때만 금리를 높여 잡는 방식입니다.
계산이 빠듯하게 나오면 남은 잔액과 소득 자료를 준비해 상담으로 실제 조건을 확인해 보세요. 서두를수록 필요한 금액보다 많이 받기 쉬우니, 쓸 곳과 금액을 먼저 정해 두는 편이 좋아요.
자주 묻는 질문
양산 아파트 추가담보대출 방공제는 얼마인가요?
양산은 광역시가 아니라 방 1개 기준 2,500만원이에요. 세입자가 있으면 방공제 대신 실제 보증금을 빼요.
양산 중간 시세 아파트에 주담대 1억이 남았으면 얼마나 더 되나요?
2억 3,800만원 기준 LTV 70% 예시로 약 4,160만원이에요. 여기에 DSR 심사를 통과해야 실제 대출이 돼요.
기존 대출을 갚지 않고 추가로 받을 수 있나요?
두 번째 근저당으로 받으면 기존 대출은 그대로 둬요. 기존 금리가 낮을 때 많이 쓰는 방식이에요.
추가대출 금리는 얼마인가요?
연 20% 이내에서 신용, 소득, 담보 여유에 따라 정해져요. 글의 5%는 월 납입을 보여 주기 위한 예시예요.