HOME FINANCE LAB
정읍 우미타운 후순위담보대출, 시세 내린 뒤 남는 여유
- 60㎡ 최근 시세 9,000만원
- 1년 새 중간 가격 1,400만원 하락
- 835세대 · 1997년 준공 · 복도식
목차 6개
우미타운 60㎡ 시세는 1년 사이 어떻게 움직였나요?
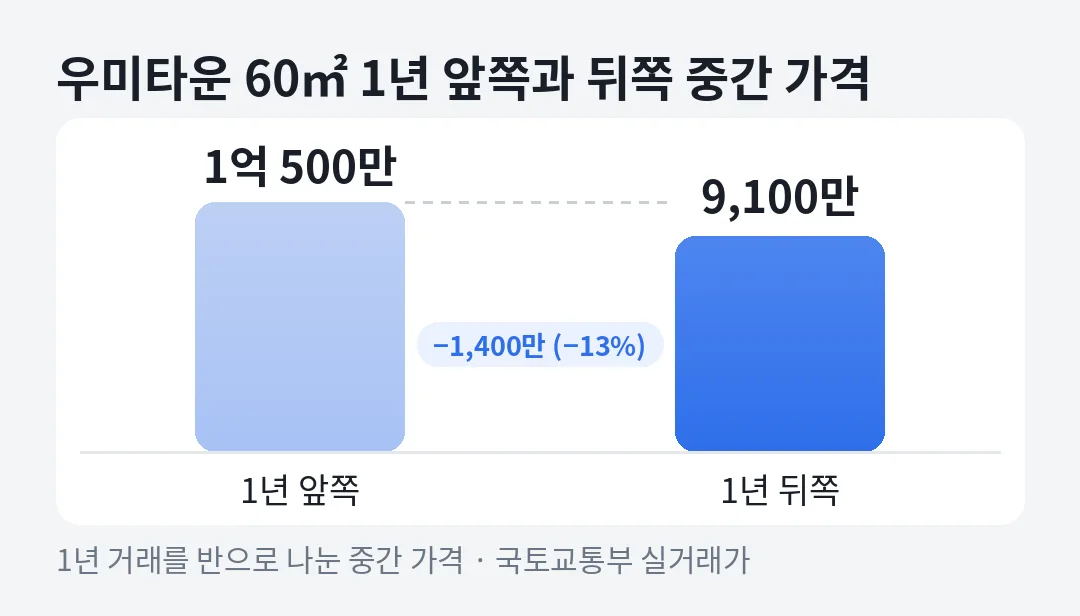
조금 내려왔어요. 1년 거래를 반으로 나누면 앞쪽 중간 가격은 1억 500만원, 뒤쪽은 9,100만원입니다. 1,400만원, 약 13.3% 낮아진 흐름이에요.
최근 6개월 중간 가격으로는 60㎡ 9,000만원, 50㎡ 7,850만원, 39㎡ 5,750만원이에요. 1년 동안 세 면적을 합쳐 40건이 거래됐어요.
| 전용면적 | 최근 6개월 중간 | 1년 범위 | 1년 건수 |
|---|---|---|---|
| 39㎡ | 5,750만 | 5,600만~6,500만 | 8건 |
| 50㎡ | 7,850만 | 7,500만~8,800만 | 11건 |
| 60㎡ | 9,000만 | 8,400만~1억 3,400만 | 21건 |
최근 거래는 대부분 60㎡였어요. 10월 18일 2층 9,200만원, 10월 1일 4층 9,300만원, 9월 30일 14층 8,700만원이에요. 50㎡는 9월 5일 2층이 8,100만원에 거래됐어요. 1년 최고가 1억 3,400만원과는 거리가 있습니다.
60㎡ 최근 세 건을 평균 내면 약 9,070만원입니다. 최근 6개월 중간 가격 9,000만원과 거의 같아서, 현재 시세는 9,000만원 안팎으로 보는 게 자연스러워요. 층에 따른 차이도 600만원 안쪽이었어요.
시세가 1,400만원 내리면 한도는 얼마나 줄어드나요?
LTV 70% 기준으로 약 980만원이 줄어듭니다. 시세 하락분에 담보 인정 비율 70%를 곱한 만큼 여유가 같이 빠지는 구조입니다. LTV는 집값 가운데 담보로 인정하는 비율을 말해요.
| 60㎡ 기준 가격 | 잔액 없음 | 잔액 1천 | 잔액 2천 | 잔액 3천 |
|---|---|---|---|---|
| 1년 앞쪽 1억 500만 | 4,850만 | 3,850만 | 2,850만 | 1,850만 |
| 최근 6개월 9,000만 | 3,800만 | 2,800만 | 1,800만 | 800만 |
| 1년 최저 8,400만 | 3,380만 | 2,380만 | 1,380만 | 380만 |
모든 칸에서 방공제 2,500만원을 뺐어요. 정읍은 광역시가 아니어서 방 1개 기준 2,500만원이에요. 실제 금액은 금융사의 시세 평가와 심사에 따라 다릅니다.
1년 전 가격을 기억하고 있다면 그때보다 1,000만원 가까이 덜 나온다고 생각하는 게 맞아요. 반대로 시세가 다시 1억 500만원으로 돌아오면 여유도 그만큼 회복돼요. 신청 시점의 최근 거래로 다시 계산해 보는 이유예요.
50㎡도 같은 방식으로 볼 수 있어요. 최근 시세 7,850만원이면 잔액 1,000만원일 때 약 1,995만원, 2,000만원일 때 약 995만원이에요. 잔액이 2,995만원을 넘으면 계산상 여유가 없습니다.
60㎡에 잔액이 3,800만원을 넘게 남아 있다면 최근 시세 기준으로는 LTV 70% 여유가 사라집니다. 이때는 추가 대출보다 기존 대출의 금리와 상환 방식을 먼저 점검하는 편이 나을 수 있습니다.
작은 평형에서는 방공제가 얼마나 크게 느껴지나요?
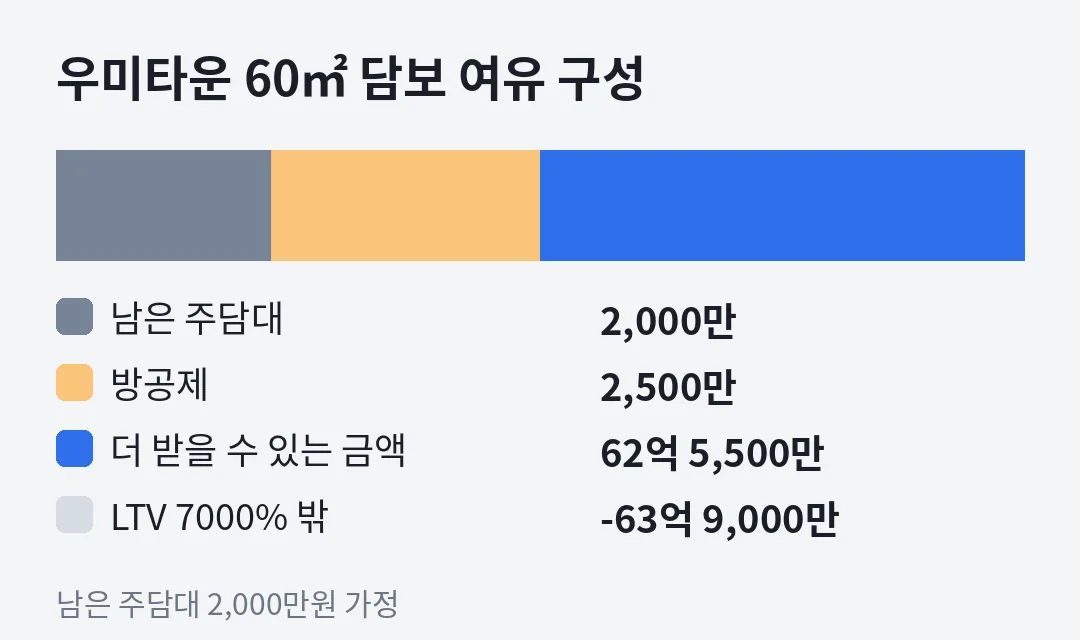
60㎡ 기준으로 담보 인정액의 약 40%가 방공제로 빠집니다. 9,000만원의 70%는 6,300만원인데, 여기서 2,500만원을 덜어내야 하니까요.
시세가 높은 집이라면 같은 2,500만원도 작은 비중이에요. 예를 들어 시세 3억원 집은 70%가 2억 1,000만원이라 방공제 비중이 약 12%에 그쳐요. 소형 아파트일수록 방공제를 꼭 따로 확인해야 하는 이유입니다.
39㎡는 더 커요. 5,750만원의 70%인 4,025만원 중 2,500만원, 약 62%가 방공제입니다. 그래서 잔액이 1,525만원만 있어도 LTV 70% 기준 여유가 없어져요.
자체 비율을 쓰는 대부업에서 80%를 적용한다고 가정하면 60㎡·잔액 2,000만원일 때 약 2,700만원입니다. 비율이 높아지는 만큼 금리도 높아질 수 있어 필요한 만큼만 정하는 편이 좋아요. 방공제를 줄이는 방법이 있는지는 방공제란?에서 확인할 수 있어요.
우미타운은 어떤 단지인가요?
835세대 규모이고, 1997년 12월에 사용승인을 받았어요. 우미주택건설이 지었고, 4개 동에 최고 18층이에요.
| 주소 | 전북특별자치도 정읍시 학산로 95 |
|---|---|
| 세대·동 | 835세대 · 4개 동 · 최고 18층 |
| 사용승인 | 1997년 12월(29년 차) |
| 면적 구성 | 전 세대 60㎡ 이하(39·50·60㎡) |
| 난방·구조 | 개별난방 · 복도식 |
동 수에 비해 세대수가 많은 편이에요. 한 동에 평균 200세대가 넘게 사는 구조이고, 복도식입니다. 835세대가 모두 60㎡ 이하라 거래가 소형에 몰려 있습니다.
1년 40건은 835세대의 약 4.8%입니다. 세대수가 많아 거래가 꾸준히 이어지는 편이라, 시세를 확인할 근거는 충분한 편입니다. 반면 39㎡는 1년 8건이라 최근 거래 한두 건에 시세가 흔들릴 수 있어요.
상동과 정읍 전체에서는 어떻게 보나요?
직접 비교는 어려워요. 상동 상위 단지들의 시세는 84㎡형 기준인데, 이 단지에는 84㎡형이 없습니다. 상동 상위 단지 84㎡형은 2억 6,750만~4억 2,400만원입니다.
정읍 84㎡형 32개 단지의 중간 가격은 2억 4,250만원입니다. 이 단지 60㎡ 9,000만원과는 면적이 달라 숫자를 그대로 견줄 수 없어요. 대신 같은 단지 안에서 면적별 흐름을 보는 게 더 정확합니다.
상동에는 84㎡형 시세가 잡히는 단지가 15곳 있어요. 상위 단지와는 면적 구성도 가격대도 크게 달라요. 상위 8곳 가운데 가장 낮은 곳도 2억원을 넘어요. 이웃 단지 시세보다 이 단지 실거래가로 계산하세요.
같은 전북에서 도시 단위로 한도를 정리한 글은 전주 아파트담보대출 한도예요. 소득과 집값 중 낮은 쪽으로 정해지는 원리를 함께 볼 수 있습니다.
적은 금액만 필요할 때는 무엇을 보면 되나요?
이자와 부대비용이에요. 연 5%, 30년 원리금균등으로 가정하면 2,000만원은 매달 약 10만 7천원, 1,000만원은 약 5만 4천원이에요. 실제 적용 금리는 법정 상한인 연 20% 안에서 심사로 결정됩니다.
쓸 곳을 먼저 나눠 보세요. 카드값이나 단기 대출을 정리하는 용도라면, 그 대출의 금리와 남은 기간을 함께 적어 두면 바꿀 가치가 있는지 판단하기 쉬워요. 담보 여유보다 큰 금액이 필요하다면 무리하게 맞추기보다 금액을 줄이는 쪽을 먼저 생각해 보세요.
대출 총액이 5,000만원 이하면 인지세가 없어요. 2025년 1월 13일 이후 계약은 중도상환수수료가 실비용 기준이고, 3년이 지나면 없습니다. 이런 비용은 금리 말고 드는 돈에 모아 두었어요.
가진 빚이 모두 합쳐 1억 이하라면 DSR 심사 대상에서 빠지는 경우가 많습니다. 그래도 금융사는 소득과 상환 능력을 따로 봐요. 준비할 서류는 준비 서류와 진행 순서에서 확인하세요.
자주 묻는 질문
우미타운 60㎡ 시세는 얼마로 보나요?
최근 6개월 실거래 중간 가격은 9,000만원이에요. 1년 앞쪽 중간 가격 1억 500만원보다 낮아져서, 신청 시점 거래로 다시 확인하는 게 좋아요.
시세가 내린 만큼 한도도 줄어드나요?
LTV 70% 기준으로 시세 하락분의 70%만큼 여유가 줄어요. 1,400만원 내리면 약 980만원이 줄어드는 셈이에요.
39㎡도 추가 대출을 받을 수 있나요?
시세 5,750만원 기준으로 남은 대출이 없으면 예시 계산상 약 1,525만원이에요. 잔액이 그 이상이면 LTV 70% 기준 여유가 없어요.
소액이면 인지세가 붙나요?
대출 총액이 5,000만원 이하면 인지세가 없어요. 설정비 같은 다른 비용은 금융사마다 달라 계약 전에 금액으로 확인하세요.