HOME FINANCE LAB
거제 거제2차덕산베스트타운 후순위담보대출, 같은 평형 가격차
- 60㎡형 최근 시세 8,700만원, 1년 +500만
- 2002년 준공 · 1,566세대 · 17개 동
- 10월 60㎡ 거래 7,300만~1억 1,000만
목차 6개
거제2차덕산베스트타운은 면적별로 얼마에 팔리나요?
거래가 가장 많은 60㎡형은 최근 6개월 중간 가격이 8,700만원이에요. 1년 앞쪽 8,200만원보다 500만원 올랐어요.
전 세대가 60㎡ 이하 소형이고, 면적은 27·40·59·60㎡ 네 가지입니다. 1년 동안 네 면적을 합쳐 58건이 거래됐어요.
| 전용면적 | 1년 중간 가격 | 거래 범위 | 건수 |
|---|---|---|---|
| 27㎡ | 3,800만 | 3,500만~4,500만 | 9건 |
| 40㎡ | 5,800만 | 5,000만~6,000만 | 6건 |
| 59㎡ | 7,900만 | 7,000만~1억 1,400만 | 19건 |
| 60㎡ | 8,575만 | 6,800만~1억 1,600만 | 24건 |
59㎡와 60㎡는 1㎡ 차이지만 통계가 따로 잡혀요. 두 면적 모두 거래 범위 위쪽이 1억을 넘는다는 점이 눈에 띄어요. 같은 면적 안에서 값이 크게 갈린다는 신호거든요.
주담대가 없는 60㎡형을 LTV 70%로 셈하면 약 3,590만원이 남아요. LTV는 집값 가운데 담보로 쳐주는 비율이고, 거제는 방 1개 기준 2,500만원을 방공제로 빼요. 잔액이 있다면 아래 계산기에 넣어 보세요.
같은 60㎡인데 거래가가 왜 이렇게 다를까요?
10월 한 달 거래만 봐도 폭이 커요. 18일 13층은 1억 1,000만원, 25일 14층은 7,300만원이었어요. 일주일 사이 3,700만원 차이입니다.
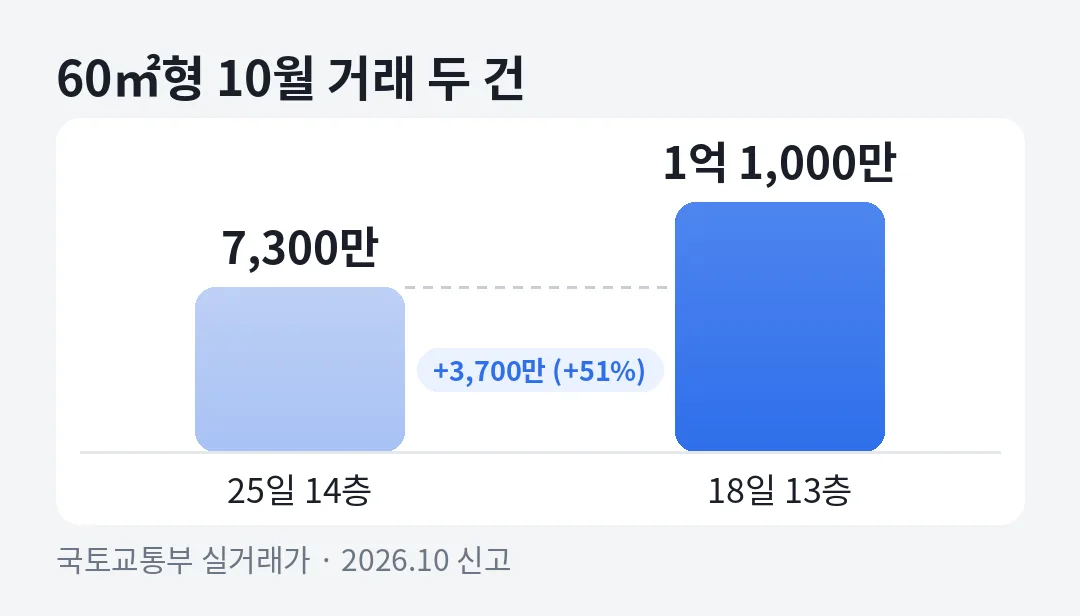
같은 달 11층 두 건은 9,100만원과 9,300만원이었어요. 층이 비슷해도 동 위치, 수리 상태, 매도 사정 같은 요인으로 값이 갈릴 수 있죠. 실거래 자료만으로는 어떤 이유인지 알 수 없습니다.
담보 여유로 바꿔 보면 차이가 더 실감 나요. 7,300만원으로 평가되면 주담대가 없어도 약 2,610만원, 1억 1,000만원이면 약 5,200만원이에요. 같은 면적에서 여유가 두 배 가까이 달라지는 셈이에요.
1년 범위 끝값으로 넓히면 차이는 더 벌어져요. 60㎡형 최저 6,800만원이면 여유가 약 2,260만원, 최고 1억 1,600만원이면 약 5,620만원입니다. 내 집이 어느 쪽에 가까운지 최근 같은 동·같은 라인 거래를 먼저 찾아보세요.
그래서 이 단지는 실거래 중간 가격보다 금융사가 실제로 잡는 평가 가격이 더 중요해요. 평가 기준이 서로 다를 때 무엇을 쓰는지는 감정가·KB시세·실거래가가 다를 때에 정리했어요.
작은 면적일수록 방공제가 왜 크게 느껴질까요?
방공제는 집값과 상관없이 같은 금액을 빼기 때문이에요. 시세 3,800만원인 27㎡형도, 8,700만원인 60㎡형도 똑같이 2,500만원이 빠집니다.
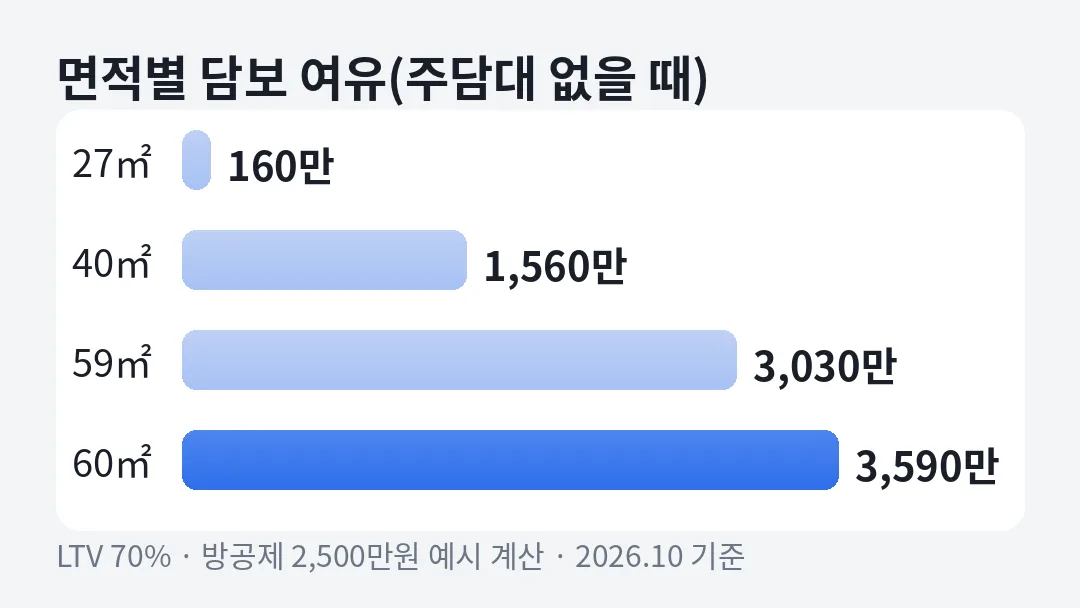
27㎡형은 3,800만원의 70%가 2,660만원입니다. 여기서 방공제 2,500만원을 빼면 약 160만원만 남습니다. 담보로 인정받는 금액의 94%를 방공제가 가져가는 셈이에요.
60㎡형은 70% 금액 6,090만원 가운데 방공제 비중이 약 41%예요. 같은 단지라도 면적이 작을수록 방공제 영향이 커지는 구조거든요. 방공제가 어떤 돈인지는 방공제란에서 자세히 볼 수 있어요.
남은 주담대가 있으면 얼마가 남나요?
60㎡형에 주담대가 2천만원 남았다면 예시 계산으로 약 1,590만원이 남습니다. 잔액이 3,590만원을 넘으면 LTV 70% 기준 여유가 없어요.
| 남은 주담대 | 40㎡(5,800만) | 59㎡(7,900만) | 60㎡(8,700만) |
|---|---|---|---|
| 없음 | 1,560만 | 3,030만 | 3,590만 |
| 1천 | 560만 | 2,030만 | 2,590만 |
| 2천 | 여유 없음 | 1,030만 | 1,590만 |
| 3천 | 여유 없음 | 30만 | 590만 |
담보 비율을 자체 기준으로 정하는 대부업이 80%를 쓴다고 가정하면, 주담대 없는 60㎡형은 약 4,460만원까지 계산됩니다. 70%보다 870만원 많지만 금리도 그만큼 높게 붙을 수 있어요.
59㎡형은 1년 중간 가격 7,900만원 기준이에요. 그런데 최고 거래가 1억 1,400만원이라 중간 가격과 3,500만원 차이가 나요. 평가 가격이 위쪽으로 잡히면 표보다 여유가 크게, 아래쪽이면 작게 나올 수 있습니다.
표의 금액은 모두 예시입니다. 실제로는 신용 상태와 소득, 금융사의 평가 가격에 따라 한도와 금리가 달라져요. 금리는 연 20% 이내에서 심사로 정해져요.
단지 규모와 고현동 안 위치는 어떤가요?
2002년 4월 사용승인을 받은 1,566세대 단지거든요. 덕산종합건설이 지었고 17개 동, 최고 15층입니다.
| 주소 | 경남 거제시 중곡2로 89 |
|---|---|
| 세대·동 | 1,566세대 · 17개 동 · 최고 15층 |
| 사용승인 | 2002년 4월(24년 차) |
| 면적 구성 | 전 세대 60㎡ 이하(27·40·59·60㎡) |
| 난방·구조 | 개별난방 · 혼합식 |
세대수가 많아 거래가 끊기지 않는 편이에요. 다만 소형만 있어서 고현동 84㎡형 단지들과 시세를 바로 비교하긴 어려워요. 고현동에는 시세가 잡히는 단지가 30곳 있고, 84㎡형 기준 위쪽은 4억원대입니다.
거제 전체 84㎡형 중간 가격은 1억 2,000만원입니다. 이 단지 60㎡형은 그보다 3,300만원 낮아요. 소형 위주 단지는 시세 자체가 낮아서 한도보다 금리와 비용이 더 크게 체감될 때가 많아요. 거제 단지들의 금리와 비용은 거제 아파트담보대출 금리에 따로 모았어요.
여유가 작을 때는 어떤 순서로 보면 좋을까요?
먼저 꼭 필요한 금액을 정하세요. 여유가 수천만원 안쪽이면 금액을 조금만 줄여도 이자 부담이 눈에 띄게 줄어요.
예를 들어 1,500만원을 연 5%로 빌리면 1년 이자는 75만원이에요. 같은 금액을 고금리 카드론으로 쓰고 있다면 옮겼을 때 이자가 얼마나 줄어드는지 비교해 볼 만해요.
대출 금액이 5,000만원 이하라 인지세는 없습니다. 근저당 설정비와 중도상환수수료 같은 다른 비용은 계약 전에 금액으로 받아 두세요.
여유가 아예 없다고 나오면 담보를 늘리기보다 기존 대출의 상환 방식을 바꾸는 쪽도 살펴볼 수 있습니다. 만기일시로 쓰던 대출을 원리금균등으로 바꾸면 이자 총액이 줄어드는 경우가 있죠. 방식별 차이는 만기일시 vs 원리금균등에 있습니다.
같은 거제에서 84㎡형 대단지의 계산은 거제더샵블루시티 글에서 볼 수 있습니다. 시세가 두 배 넘게 차이 나는 단지와 나란히 보면, 같은 계산식이 얼마나 다른 결과를 내는지 보여요.
자주 묻는 질문
거제2차덕산베스트타운 60㎡형 시세는 얼마인가요?
최근 6개월 실거래 중간 가격은 8,700만원이에요. 1년 앞쪽은 8,200만원이었고, 1년 거래 범위는 6,800만~1억 1,600만원으로 넓어요.
27㎡형도 추가 대출을 받을 수 있나요?
1년 중간 가격 3,800만원 기준으로 LTV 70%에서 방공제를 빼면 약 160만원만 남아요. 담보 대출보다는 다른 방법을 먼저 비교하는 편이 현실적이에요.
같은 면적인데 왜 한도가 사람마다 다를 수 있나요?
금융사가 잡는 평가 가격이 다르기 때문이에요. 60㎡형 10월 거래가 7,300만~1억 1,000만원으로 갈려, 평가 가격에 따라 여유가 약 2,610만~5,200만원으로 달라져요.
거제는 방공제를 얼마 빼나요?
거제는 광역시가 아니어서 방 1개 기준 2,500만원이에요. 아파트는 방이 여러 개여도 1개분만 빼는 게 원칙이에요.