HOME FINANCE LAB
사천 KCC스위첸 후순위담보대출, 60㎡와 84㎡ 한도 차이
- 60㎡ 1억 8,900만 · 84㎡형 2억 8,700만
- 2020년 준공 · 1,738세대 · 28개 동
- 같은 주담대 8천이면 여유 차이 약 6,860만
목차 6개
KCC스위첸은 평형마다 시세가 얼마나 다를까요?
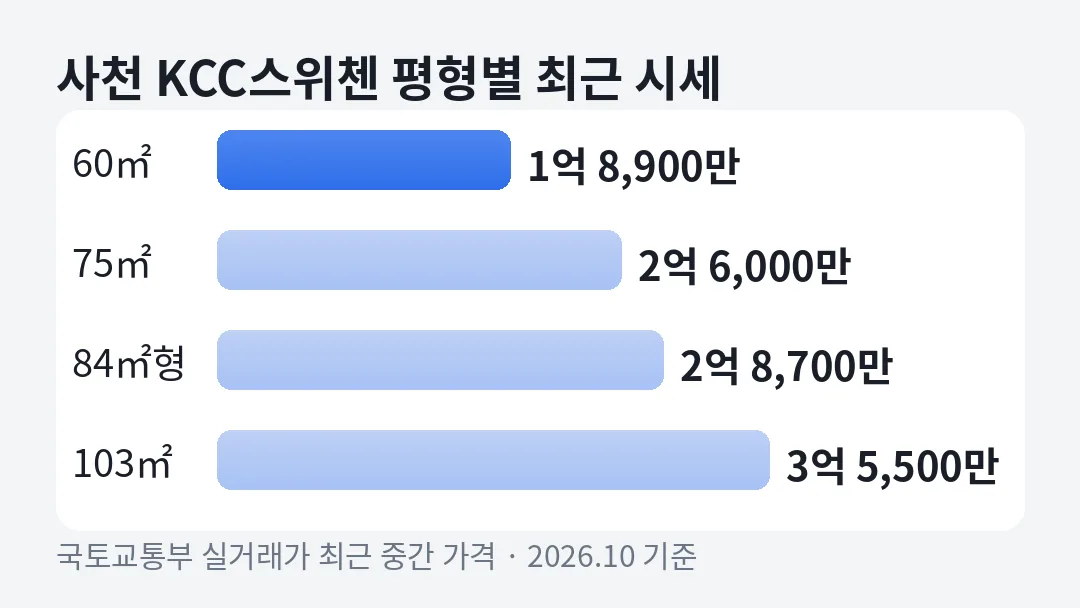
가장 작은 60㎡와 84㎡형 사이에 약 9,800만원 차이가 나요. 최근 거래 기준 중간 가격은 60㎡ 1억 8,900만원, 84㎡형 2억 8,700만원입니다.
이 단지는 거래되는 면적이 네 가지예요. 1년 동안 모두 81건이 신고됐고, 60㎡ 거래가 31건으로 가장 많았어요. 아래는 1년 거래를 면적별로 묶은 표예요.
| 전용면적 | 1년 중간 가격 | 거래 범위 | 건수 |
|---|---|---|---|
| 60㎡ | 1억 8,900만 | 1억 5,300만~2억 1,100만 | 31건 |
| 75㎡ | 2억 5,800만 | 2억 1,500만~2억 8,300만 | 27건 |
| 85㎡(84㎡형) | 2억 9,250만 | 2억 1,000만~3억 3,000만 | 21건 |
| 103㎡ | 3억 5,500만 | 3억 5,000만~3억 6,000만 | 2건 |
면적이 60㎡에서 75㎡로 25% 넓어질 때 시세는 약 38% 오릅니다. 작은 집에서 한 단계만 넓혀도 담보 가치가 꽤 크게 달라진다는 뜻이에요.
가장 많이 거래된 60㎡의 시세는 1년 내내 비슷했어요. 1년 앞쪽 거래 중간 가격이 1억 8,810만원, 최근 거래는 1억 8,900만원입니다. 90만원 차이라 계산 시점에 따라 한도가 크게 바뀌지 않아요.
1,738세대는 어떤 면적으로 이뤄져 있나요?
열 집 중 일곱 집이 60~85㎡ 구간입니다. K-apt 기준으로 60㎡ 이하가 435세대, 60~85㎡가 1,243세대, 85㎡ 초과가 60세대예요.
| 주소 | 경남 사천시 반룡1로 52 |
|---|---|
| 세대·동 | 1,738세대 · 28개 동 · 최고 19층 |
| 사용승인 | 2020년 6월(6년 차) |
| 시공 | KCC |
| 면적 구성 | 60㎡ 이하 435 · 60~85㎡ 1,243 · 85㎡ 초과 60세대 |
| 난방·구조 | 개별난방 · 계단식 |
85㎡를 넘는 103㎡는 전체의 약 3.5%뿐입니다. 그래서 1년 거래도 2건에 그쳤어요. 이 면적은 계산기 숫자를 참고로만 보고, 금융사 감정 결과를 따로 확인하는 편이 좋아요.
나머지 면적은 거래가 꾸준합니다. 1년 81건은 전체 세대의 약 4.7%입니다. 60㎡와 75㎡, 84㎡형 모두 20건 넘게 거래돼 시세를 잡을 근거가 있는 편이에요.
남은 주담대가 같으면 평형별 여유는 얼마나 갈릴까요?
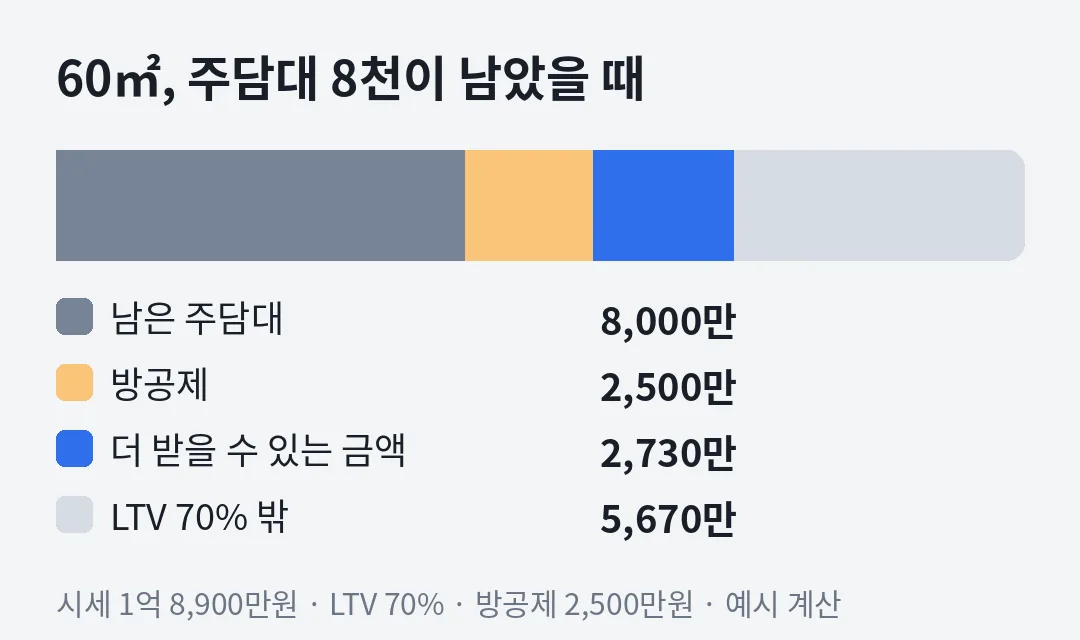
주담대가 8,000만원 남았다면 60㎡는 약 2,730만원, 84㎡형은 약 9,590만원이 남아요. 같은 잔액인데 여유는 6,860만원 차이거든요. 시세에 LTV 70%를 곱하고 남은 대출과 방공제 2,500만원을 뺀 예시 계산입니다.
| 남은 주담대 | 60㎡ | 75㎡ | 84㎡형 | 103㎡ |
|---|---|---|---|---|
| 5천만 | 5,730만 | 1억 700만 | 1억 2,590만 | 1억 7,350만 |
| 8천만 | 2,730만 | 7,700만 | 9,590만 | 1억 4,350만 |
| 1억 | 730만 | 5,700만 | 7,590만 | 1억 2,350만 |
60㎡는 남은 대출이 1억 730만원을 넘으면 LTV 70% 기준 여유가 없습니다. 방공제 2,500만원이 시세가 낮은 집일수록 크게 느껴지는 이유거든요. 방공제를 빼 주는 상품이 있는지는 방공제란에서 확인해 보세요.
75㎡는 60㎡보다 시세가 7,100만원 높아요. LTV 70%로 환산하면 같은 대출 잔액에서 여유가 약 4,970만원 더 큽니다.
대부업은 담보 비율을 금융사마다 정합니다. 예시로 80%를 적용하면 60㎡·주담대 8천 기준 여유가 약 4,620만원으로 늘어납니다. 대신 금리가 높아지니 필요한 금액만 받는 편이 좋아요. 실제로 받을 수 있는 금액은 심사 뒤에 나와요.
84㎡형은 왜 가격 폭을 따로 봐야 하나요?
같은 84㎡형인데 1년 동안 2억 1,000만원부터 3억 3,000만원까지 거래됐기 때문이에요. 폭이 1억 2,000만원이라 중간 가격만 믿기 어려워요.
10월만 봐도 그래요. 14일 11층은 2억 5,300만원, 하루 전인 13일 9층은 3억 2,900만원에 계약됐어요. 7,600만원 차이입니다. 반면 75㎡는 같은 달 12층 2억 6,800만원, 16층 2억 6,000만원으로 고르게 모였어요.
가격이 흩어진 면적은 금융사가 감정평가로 다시 확인하는 경우가 있습니다. 이때 결과가 중간 가격보다 낮게 나올 수 있습니다. 감정가와 실거래가가 다를 때 한도가 어떻게 바뀌는지는 감정가·KB시세·실거래가가 다를 때에 정리했어요.
예수리와 사천 안에서는 어느 정도인가요?
84㎡형 기준으로 예수리 3개 단지 중 두 번째거든요. 사천 84㎡형 중간 가격은 1억 6,000만원이라 이 단지가 1억 2,700만원 높아요.
| 예수리 단지 | 84㎡형 최근 시세 |
|---|---|
| 사천리아츠센텀포레 | 3억 500만 |
| 사천KCC스위첸 | 2억 8,700만 |
| 재성햇살채 | 9,500만 |
사천에서 84㎡형 거래가 잡히는 단지는 64곳이에요. 시 중간 가격의 약 1.8배라, 같은 대출 잔액이어도 사천의 다른 단지보다 여유가 크게 계산돼요. 60㎡ 1억 8,900만원도 사천 84㎡형 중간 가격보다 높아요.
60㎡라면 담보와 소득 중 어디서 먼저 막힐까요?
대부분 담보 쪽이 먼저 막혀요. 60㎡·주담대 8천 예시에서 여유는 약 2,730만원입니다. 이 금액을 연 5%·30년으로 받으면 한 달 상환액은 약 14만 7천원이에요.
연소득 가운데 1년 대출 상환에 나가는 몫, 그게 DSR이에요. 2금융권은 50%까지 봐요. 이 정도 금액은 소득 기준보다 담보 여유가 더 작게 나오는 경우가 많아요.
반대로 84㎡형이나 103㎡처럼 여유가 1억 안팎이면 DSR을 같이 따져야 합니다. 신용대출이 있으면 원금을 5년에 나눠 갚는다고 보고 계산돼서 비율이 금방 올라가요. 순서를 바꾸는 방법은 DSR 초과로 거절됐을 때를 참고하세요.
상환 방식도 월 부담을 바꿔요. 만기에 한꺼번에 갚는 방식과 매달 나눠 갚는 방식의 차이는 만기일시 vs 원리금균등에서 비교할 수 있습니다. 적용 금리는 법정 상한인 연 20% 안에서 심사로 결정됩니다.
작은 금액일수록 부대비용 비중이 커져요. 2,730만원처럼 대출 총액이 5천만원 이하면 인지세는 없어요. 근저당 설정비와 중도상환수수료는 계약 전에 금액으로 받아 두세요. 항목은 금리 말고 드는 돈에 모아 두었어요.
자주 묻는 질문
KCC스위첸 60㎡ 시세는 얼마로 보나요?
최근 거래 중간 가격은 1억 8,900만원이에요. 1년 동안 1억 5,300만원에서 2억 1,100만원 사이에서 거래됐어요.
84㎡형은 왜 감정가가 낮게 나올 수 있나요?
1년 거래가 2억 1,000만원부터 3억 3,000만원까지 넓게 흩어져 있어서요. 금융사가 감정평가로 다시 보면 중간 가격보다 낮을 수 있어요.
60㎡에 주담대 1억이 남았으면 가능할까요?
LTV 70% 예시 계산으로 약 730만원만 남아요. 비용을 빼면 실익이 작을 수 있어 금액부터 확인하는 편이 좋아요.
103㎡도 계산기로 볼 수 있나요?
면적을 103㎡로 바꾸면 돼요. 다만 1년 거래가 2건이라 감정 결과에 따라 달라질 수 있어요.